مقدمه
ارسال اظهارنامه مالیاتی شرکتها یکی از مهمترین تکالیف قانونی اشخاص حقوقی است. هر شرکتی که در ایران ثبت شده و فعالیت اقتصادی دارد، موظف است در پایان سال مالی، عملکرد مالی خود را از طریق اظهارنامه مالیاتی به سازمان امور مالیاتی کشور اعلام کند.
این اظهارنامه شامل اطلاعاتی مانند درآمدها، هزینهها، سود و زیان، داراییها، بدهیها، معافیتها، مالیات پرداخت شده و مالیات قابل پرداخت است.
اهمیت اظهارنامه مالیاتی فقط به پرداخت مالیات محدود نمیشود. اظهارنامه نشان دهنده شفافیت مالی شرکت، رعایت قوانین، نظم حسابداری و اعتبار اقتصادی آن است. اگر شرکتی اظهارنامه خود را به موقع و صحیح ارسال نکند، ممکن است با جرایم عدم ارسال اظهارنامه مالیاتی، محرومیت از معافیتها و حتی مشکلات حقوقی مواجه شود.
بنابراین آشنایی کامل با مراحل ارسال اظهارنامه مالیاتی برای مدیران، حسابداران، صاحبان کسب و کار و مشاوران مالی امری ضروری است.
اظهارنامه مالیاتی شرکتها چیست؟
اظهارنامه مالیاتی شرکتها گزارشی رسمی است که اشخاص حقوقی برای اعلام وضعیت مالی خود به سازمان امور مالیاتی ارائه میکنند. این گزارش معمولاً مربوط به یک سال مالی است و بر اساس اطلاعات حسابداری، دفاتر قانونی، صورتهای مالی و اسناد درآمد و هزینه تهیه میشود.
در مراحل ارسال اظهارنامه مالیاتی، شرکت باید مشخص کند که در سال مالی مورد نظر چه میزان درآمد داشته، چه هزینه هایی انجام داده، سود یا زیان آن چقدر بوده و در نهایت چه مقدار مالیات باید پرداخت کند.
سازمان امور مالیاتی پس از دریافت اظهارنامه، اطلاعات ثبت شده را بررسی کرده و در صورت نیاز، رسیدگی مالیاتی انجام میدهد.
اظهارنامه مالیاتی برای شرکتها از طریق سامانه الکترونیکی سازمان امور مالیاتی ارسال میشود و دیگر مانند گذشته نیاز به مراجعه حضوری برای تحویل فرم های کاغذی نیست.
چه شرکت هایی باید اظهارنامه مالیاتی ارسال کنند؟
تمام اشخاص حقوقی ثبت شده، اعم از فعال یا غیرفعال، موظفاند اظهارنامه مالیاتی خود را ارسال کنند.

این موضوع شامل انواع شرکت ها میشود، از جمله :
- مؤسسات غیرتجاری
- شرکت های تعاونی
- شرکت های دانش بنیان
- شرکت های تضامنی و نسبی
- شرکت های با مسئولیت محدود
- شرکت های سهامی خاص و سهامی عام
- شرکت های پیمانکاری، بازرگانی، تولیدی و خدماتی
- شعب و نمایندگی های شرکتهای خارجی در ایران
- …
حتی اگر شرکتی در طول سال مالی فعالیتی نداشته باشد، بهتر است اظهارنامه عدم فعالیت یا اظهارنامه با عملکرد صفر ارسال کند. عدم فعالیت به معنای عدم انجام تکالیف مالیاتی نیست. شرکت باید وضعیت خود را به سازمان امور مالیاتی اعلام کند تا از جرایم احتمالی جلوگیری شود.
مهلت ارسال اظهارنامه مالیاتی شرکت ها
یکی از نکات بسیار مهم در ارسال اظهارنامه مالیاتی، توجه به مهلت قانونی آن است. طبق قانون مالیات های مستقیم، اشخاص حقوقی باید اظهارنامه مالیاتی خود را حداکثر تا چهار ماه پس از پایان سال مالی ارسال کنند.
اگر سال مالی شرکت مطابق سال شمسی باشد، یعنی از اول فروردین شروع و در پایان اسفند تمام شود، مهلت ارسال اظهارنامه مالیاتی معمولاً تا پایان تیر ماه سال بعد است.
اما اگر شرکت در اساسنامه خود سال مالی متفاوتی تعیین کرده باشد، مهلت ارسال اظهارنامه مالیاتی چهار ماه پس از پایان همان سال مالی خواهد بود.
برای مثال، اگر سال مالی شرکتی در تاریخ ۳۰ آذر به پایان برسد، مهلت ارسال اظهارنامه مالیاتی آن تا پایان فروردین سال بعد خواهد بود.
رعایت این مهلت بسیار مهم است، زیرا ارسال نکردن اظهارنامه در موعد مقرر میتواند باعث جریمه غیرقابل بخشش، محرومیت از معافیت ها و مشکلات رسیدگی مالیاتی شود.
مدارک و اطلاعات لازم برای ارسال اظهارنامه مالیاتی
پیش از ورود به سامانه و تکمیل مراحل ارسال اظهارنامه مالیاتی، شرکت باید مدارک و اطلاعات مالی خود را آماده کند. آمادهسازی دقیق اطلاعات باعث میشود فرآیند ارسال سریعتر، کمخطاتر و قابل دفاع تر باشد.
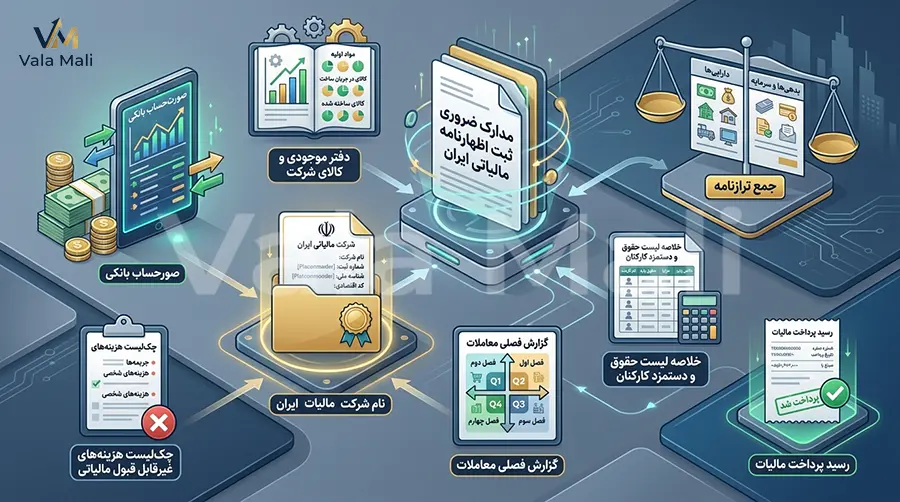
مهمترین مدارک و اطلاعات موردنیاز عبارت اند از :
- اطلاعات ثبتی شرکت، شامل نام، شماره ثبت، شناسه ملی و کد اقتصادی
- اطلاعات مدیرعامل و اعضای هیئت مدیره
- آدرس قانونی و کد پستی شرکت
- اظهارنامه مالیاتی سال قبل
- سند افتتاحیه سال جاری
- کد رهگیری پلمب دفاتر قانونی
- صورت های مالی شامل ترازنامه، صورت سود و زیان
- گردش حساب ها مواد و کالا (شرکت های بازرگانی و تولیدی)
- کاربرگ وضعیت قرارداد پیمانها، پیش دریافتها، صورت وضعیت ها و درآمد های شناسایی شده
- اطلاعات مربوط به درآمدهای عملیاتی و غیرعملیاتی
- اسناد و مدارک هزینه ها
- جدول استهلاک دارای ها
- کاربرگ بهای تمام شده
- اطلاعات خرید و فروش داخلی و خارجی
- اطلاعات حساب های بانکی شرکت (صورت مغایرت و جدول آنالیز حساب ها)
- لیست داراییها و بدهی ها
- اطلاعات مربوط به حقوق و دستمزد کارکنان
- گزارش معاملات فصلی، در صورت شمول
- کاربرگ هزینه های غیر قابل قبول
- اطلاعات مربوط به مالیات بر ارزش افزوده، در صورت شمول
- اسناد مربوط به معافیت ها یا مشوق های مالیاتی
- اطلاعات مربوط به مالیات های پرداخت شده طی سال
هرچه اسناد مالی شرکت منظم تر باشد، تهیه و ارسال اظهارنامه مالیاتی نیز سادهتر خواهد بود. به همین دلیل توصیه میشود شرکت ها در طول سال، حسابداری خود را به صورت مستمر و دقیق انجام دهند و تهیه اظهارنامه را به روزهای پایانی مهلت قانونی موکول نکنند.
مراحل ارسال اظهارنامه مالیاتی شرکت ها
مرحله اول : ثبتنام در سامانه مالیاتی
اولین گام برای ارسال اظهارنامه مالیاتی، ثبت نام در سامانه سازمان امور مالیاتی است. شرکت ها باید در درگاه ملی خدمات الکترونیک مالیاتی به نشانی my.tax.gov.ir یا سامانههای مرتبط سازمان امور مالیاتی ثبتنام کرده باشند.
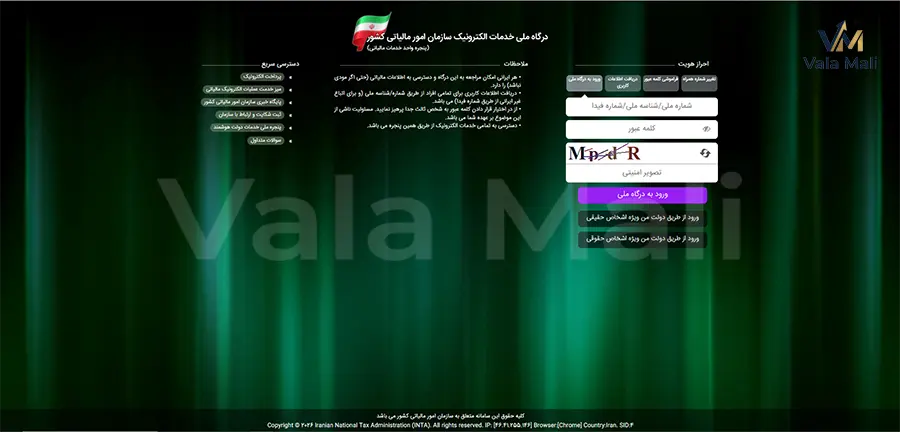
در این مرحله، اطلاعات هویتی و ثبتی شرکت بررسی و تأیید میشود. اگر شرکت قبلاً ثبت نام کرده باشد، باید مطمئن شود که اطلاعات آن به روز و صحیح است.
اطلاعاتی مانند نشانی، کد پستی، شماره تماس، اعضای هیئت مدیره، مدیرعامل، شماره حساب ها و وضعیت پرونده مالیاتی باید با اسناد رسمی شرکت مطابقت داشته باشد.
ثبتنام مالیاتی معمولاً شامل مراحل زیر است :
- ورود به سامانه مالیاتی
- وارد کردن شناسه ملی شرکت
- تکمیل اطلاعات پایه
- ثبت اطلاعات محل فعالیت
- تأیید شماره تماس و کد پستی
- دریافت نام کاربری و رمز عبور
- تکمیل پرونده الکترونیکی مالیاتی
اگر پرونده مالیاتی شرکت ناقص باشد، ممکن است هنگام ارسال اظهارنامه یا دریافت خدمات مالیاتی با خطا مواجه شود. بنابراین پیش از شروع تکمیل اظهارنامه، باید وضعیت ثبت نام مالیاتی بررسی شود.
مرحله دوم : دریافت یا بررسی کد اقتصادی
کد اقتصادی یکی از اطلاعات ضروری برای انجام فعالیت های مالیاتی شرکت است.
این کد برای شناسایی مؤدی مالیاتی استفاده میشود و در بسیاری از امور، از جمله صدور صورتحساب، ارسال اظهارنامه مالیاتی، معاملات فصلی و مالیات بر ارزش افزوده کاربرد دارد.
شرکت ها باید کد اقتصادی معتبر داشته باشند و اطلاعات مربوط به آن در سامانه مالیاتی ثبت شده باشد.
اگر شرکت تازه تأسیس است، باید پس از ثبت شرکت، برای تشکیل پرونده مالیاتی و دریافت کد اقتصادی اقدام کند.
نداشتن کد اقتصادی یا ناقص بودن اطلاعات آن میتواند باعث ایجاد مشکل در ارسال اظهارنامه یا پذیرش اطلاعات مالیاتی شود.
مرحله سوم : تهیه و تنظیم دفاتر قانونی
دفاتر قانونی یکی از اصلیترین منابع در روند مراحل ارسال اظهارنامه مالیاتی هستند. شرکت ها باید دفاتر روزنامه و کل خود را مطابق مقررات قانونی تهیه و پلمب کرده باشند.
اطلاعات مالی شرکت در طول سال باید به صورت منظم و صحیح در این دفاتر ثبت شود.
دفاتر قانونی نشان میدهند که معاملات، درآمدها، هزینه ها، دارایی ها و بدهی های شرکت چگونه ثبت شدهاند.
اگر دفاتر شرکت ناقص، مخدوش، بدون سند یا غیرقابل اتکا باشند، سازمان امور مالیاتی ممکن است آن ها را رد کند.
رد دفاتر میتواند موجب تشخیص مالیات بر اساس قرائن و شواهد یا روشهای علیالرأس در موارد قانونی شود.
برای جلوگیری از مشکل، شرکت باید :
- اسناد حسابداری را به موقع ثبت کند.
- اسناد پشتیبان هر ثبت را نگهداری کند.
- دفاتر قانونی را در موعد مقرر پلمب کند.
- از نرم افزار حسابداری معتبر استفاده کند.
- از ثبت های صوری یا غیر واقعی خودداری کند.
- مانده حساب ها را با صورت های مالی تطبیق دهد.
اظهارنامه مالیاتی باید با دفاتر قانونی و صورت های مالی شرکت هماهنگ باشد. هرگونه مغایرت جدی میان اظهارنامه و دفاتر میتواند باعث حساسیت در رسیدگی مالیاتی شود.
مرحله چهارم : تهیه صورت های مالی
قبل از تکمیل مراحل ارسال اظهارنامه مالیاتی، شرکت باید صورت های مالی سالانه خود را تهیه کند. صورتهای مالی خلاصهای از وضعیت مالی و عملکرد اقتصادی شرکت در یک دوره مالی هستند.
مهم ترین صورت های مالی مورد نیاز عبارت اند از :
- صورت سود و زیان
- صورت تغییرات حقوق مالکانه
- ترازنامه یا صورت وضعیت مالی
- صورت گردش وجوه نقد، در صورت نیاز
- یادداشت های توضیحی همراه صورت های مالی
در اظهارنامه مالیاتی شرکت ها، معمولاً اطلاعات اصلی از ترازنامه و صورت سود و زیان وارد میشود. ترازنامه نشان دهنده دارایی ها، بدهی ها و حقوق صاحبان سهام در پایان سال مالی است. صورت سود و زیان نیز درآمدها، بهای تمام شده، هزینه ها و سود یا زیان خالص شرکت را نشان میدهد.
تهیه صورتهای مالی باید بر اساس استانداردهای حسابداری و قوانین مالیاتی انجام شود.
گاهی ممکن است سود حسابداری و سود مشمول مالیات یکسان نباشند، زیرا برخی هزینهها از نظر حسابداری قابل ثبت هستند اما از نظر مالیاتی قابل قبول نیستند. به همین دلیل حسابدار باید تعدیلات مالیاتی را بهدرستی شناسایی کند.
مرحله پنجم : بررسی هزینههای قابل قبول مالیاتی
یکی از بخشهای مهم در مراحل ارسال اظهارنامه مالیاتی، تشخیص هزینههای قابل قبول مالیاتی است. طبق قانون، همه هزینههایی که در دفاتر شرکت ثبت میشوند لزوماً از نظر مالیاتی پذیرفته نمیشوند. هزینه زمانی قابل قبول است که واقعی، مرتبط با فعالیت شرکت، مستند و در چارچوب قوانین باشد.
هزینههای قابل قبول معمولاً شامل موارد زیر هستند :
- هزینه بیمه
- اجاره محل فعالیت
- هزینه تبلیغات متعارف
- هزینههای بانکی و مالی
- حقوق و دستمزد کارکنان
- هزینه استهلاک داراییها
- هزینههای اداری و عمومی
- هزینه آب، برق، گاز و تلفن
- هزینه خرید مواد اولیه یا کالا
- هزینه حمل و نقل مرتبط با فعالیت
- بهای تمام شده خدمات یا محصولات
- هزینه آموزش کارکنان، در صورت ارتباط با فعالیت
در مقابل، برخی هزینهها ممکن است مورد قبول سازمان امور مالیاتی قرار نگیرند، مانند هزینههای فاقد سند معتبر، هزینههای شخصی مدیران، پرداختهای نامرتبط با فعالیت شرکت، جرایم مالیاتی و برخی هزینههای غیرمتعارف.
بنابراین پیش از ارسال اظهارنامه مالیاتی، باید هزینهها بررسی و در صورت لزوم تعدیلات لازم اعمال شود.
مرحله ششم : محاسبه درآمد مشمول مالیات
پس از تعیین درآمدها و هزینههای قابل قبول، نوبت به محاسبه درآمد مشمول مالیات میرسد. درآمد مشمول مالیات معمولاً از کسر هزینههای قابل قبول و معافیتهای قانونی از درآمدهای شرکت به دست میآید.
به زبان ساده :
درآمد مشمول مالیات = کل درآمدها – هزینههای قابل قبول – معافیتها و بخشودگیهای قانونی
البته در عمل، محاسبه درآمد مشمول مالیات میتواند پیچیدهتر باشد. ممکن است شرکت درآمدهای معاف، درآمدهای مشمول نرخ جداگانه، زیان سنواتی قابل قبول، ذخایر غیرقابل قبول یا هزینههای برگشتی داشته باشد. بنابراین لازم است این محاسبات با دقت انجام شود.
نرخ مالیات اشخاص حقوقی در ایران معمولاً ۲۵ درصد درآمد مشمول مالیات است، مگر در مواردی که قانون نرخ دیگری تعیین کرده باشد یا شرکت مشمول معافیتها و مشوقهای خاص باشد.
مرحله هفتم : ورود به سامانه اظهارنامه مالیاتی
پس از آماده سازی اطلاعات، شرکت باید وارد سامانه مربوط به اظهارنامه مالیاتی شود. در سالهای اخیر خدمات مالیاتی به صورت الکترونیکی ارائه میشود و مؤدیان میتوانند از طریق درگاه ملی خدمات الکترونیک مالیاتی به بخش اظهارنامه عملکرد دسترسی پیدا کنند.
برای ورود معمولاً باید اطلاعات زیر وارد شود :
- نام کاربری
- رمز عبور
- کد امنیتی
- رمز یکبارمصرف یا تأیید هویت، در صورت فعال بودن
پس از ورود، پرونده مالیاتی شرکت نمایش داده میشود. شرکت باید پرونده مربوط به شخص حقوقی را انتخاب کرده و وارد بخش ارسال اظهارنامه عملکرد شود.
در این مرحله باید دقت شود که اظهارنامه مربوط به سال مالی درست انتخاب شود. انتخاب اشتباه سال عملکرد میتواند باعث ثبت اطلاعات در دوره نامناسب و بروز مشکلات بعدی شود.
مرحله هشتم : تکمیل اطلاعات هویتی و ثبتی شرکت
در ابتدای اظهارنامه، اطلاعات عمومی شرکت نمایش داده میشود. بخشی از این اطلاعات ممکن است از سامانه ثبت نام مالیاتی فراخوانی شود و بخشی دیگر نیاز به تکمیل یا تأیید داشته باشد.
اطلاعات هویتی و ثبتی شامل مواردی مانند :
- نام کامل شرکت
- نوع شخصیت حقوقی
- شناسه ملی
- شماره ثبت
- تاریخ ثبت
- کد اقتصادی
- نشانی اقامتگاه قانونی
- کد پستی
- شماره تماس
- حوزه مالیاتی
- اطلاعات مدیرعامل
- اطلاعات صاحبان امضا
- نوع فعالیت اقتصادی
اگر اطلاعات نمایش داده شده اشتباه باشد، بهتر است پیش از ارسال نهایی، از مسیرهای مربوط به اصلاح اطلاعات در سامانه اقدام شود. ثبت اظهارنامه با اطلاعات نادرست ممکن است در آینده مشکلاتی در رسیدگی یا ابلاغهای مالیاتی ایجاد کند.
مرحله نهم : ثبت اطلاعات فعالیت شرکت
در این بخش از مراحل ارسال اظهارنامه مالیاتی، شرکت باید نوع فعالیت یا فعالیتهای اقتصادی خود را اعلام کند. برای مثال، شرکت ممکن است تولیدی، بازرگانی، خدماتی، پیمانکاری، وارداتی، صادراتی یا ترکیبی از این موارد باشد.
ثبت صحیح نوع فعالیت اهمیت زیادی دارد، زیرا برخی معافیتها، ضرایب، بررسیها و تحلیلهای مالیاتی بر اساس نوع فعالیت انجام میشود.
همچنین اگر شرکت چند فعالیت مختلف دارد، باید درآمدها و هزینههای مربوط به هر بخش تا حد امکان تفکیک شود.
برای نمونه، شرکتی که هم خدمات نرم افزاری ارائه میدهد و هم فروش سخت افزار دارد، بهتر است درآمد و هزینه هر بخش را جداگانه مشخص کند.
این کار در دفاع مالیاتی و تحلیل سودآوری بسیار مفید است.
مرحله دهم : تکمیل جدول درآمدها
یکی از مهمترین بخشهای اظهارنامه، جدول درآمدهاست. در این قسمت، شرکت باید تمام درآمدهای خود را در سال مالی موردنظر ثبت کند.
درآمدها ممکن است شامل موارد زیر باشند :
- فروش کالا
- ارائه خدمات
- درآمد اجاره
- درآمد کارمزد
- درآمد صادراتی
- سود سپرده بانکی
- درآمد پیمانکاری
- درآمد سرمایهگذاری
- سود فروش دارایی
- درآمدهای متفرقه و غیرعملیاتی
تمام درآمدها باید بر اساس اسناد و مدارک معتبر ثبت شوند. بهتر است مبلغ درآمدهای اظهارنامه با دفاتر قانونی، صورت سود و زیان، گزارش معاملات فصلی، مالیات بر ارزش افزوده و گردش حسابهای بانکی هماهنگ باشد.
یکی از خطاهای رایج شرکتها، ثبت ناقص درآمد یا عدم تطبیق آن با اطلاعات سامانههای دیگر است.
سازمان امور مالیاتی میتواند اطلاعات فروش شرکت را از منابع مختلف بررسی کند؛ بنابراین ثبت دقیق و کامل درآمدها اهمیت زیادی دارد.
مرحله یازدهم : تکمیل جدول بهای تمام شده و هزینهها
پس از ثبت درآمدها، باید بهای تمام شده کالا یا خدمات و سایر هزینههای شرکت وارد شود. این بخش تأثیر مستقیم بر سود یا زیان و مالیات قابل پرداخت دارد.
بهای تمام شده برای شرکتهای تولیدی شامل مواردی مانند مواد اولیه، دستمزد مستقیم و سربار تولید است.
برای شرکتهای بازرگانی، بهای تمام شده معمولاً شامل خرید کالا، هزینه حمل خرید، موجودی اول دوره و موجودی پایان دوره است.
برای شرکتهای خدماتی، هزینههای مستقیم ارائه خدمت در این بخش اهمیت دارد.
سایر هزینهها نیز ممکن است شامل هزینههای عمومی، اداری، فروش، توزیع، مالی و استهلاک باشد. ثبت هزینهها باید با دقت و بر اساس اسناد معتبر انجام شود.
اگر هزینهای فاقد مدرک کافی باشد یا ارتباط آن با فعالیت شرکت مشخص نباشد، ممکن است در رسیدگی مالیاتی رد شود.
بنابراین بهتر است اسناد هزینهها شامل فاکتور، قرارداد، رسید پرداخت، سند بانکی و مدارک پشتیبان نگهداری شود.
مرحله دوازدهم : تکمیل ترازنامه
ترازنامه یا صورت وضعیت مالی یکی از بخشهای اصلی اظهارنامه اشخاص حقوقی است. در این قسمت، شرکت باید داراییها، بدهیها و حقوق صاحبان سهام خود را در پایان سال مالی اعلام کند.
داراییها شامل مواردی مانند :
- اسناد دریافتنی
- موجودی کالا
- پیش پرداختها
- سرمایه گذاریها
- داراییهای نامشهود
- موجودی نقد و بانک
- حسابهای دریافتنی
- داراییهای ثابت مشهود
بدهیها شامل مواردی مانند :
- اسناد پرداختنی
- تسهیلات بانکی
- مالیات پرداختنی
- پیش دریافتها
- ذخایر و تعهدات
- حسابهای پرداختنی
- حقوق و مزایای پرداختنی
حقوق صاحبان سهام نیز شامل سرمایه، اندوختهها، سود یا زیان انباشته و سود یا زیان سال جاری است.
در تکمیل ترازنامه باید معادله اصلی حسابداری رعایت شود :
داراییها = بدهیها + حقوق صاحبان سهام
اگر این توازن برقرار نباشد، اظهارنامه ممکن است خطا دهد یا از نظر حسابداری قابل قبول نباشد.
مرحله سیزدهم : ثبت اطلاعات معافیتها و بخشودگیها
برخی شرکتها ممکن است بر اساس قانون مشمول معافیت یا مشوق مالیاتی باشند. برای استفاده از این مزایا، باید اطلاعات مربوط به معافیت در اظهارنامه درج شود و مدارک لازم نیز وجود داشته باشد.
نمونههایی از معافیتها و مشوقها عبارتاند از :
- معافیت یا نرخ صفر مالیاتی برای برخی فعالیتها
- معافیت صادرات کالاها و خدمات، در چارچوب قانون
- مشوقهای سرمایهگذاری در مناطق کمتر توسعه یافته
- معافیت شرکتهای دانش بنیان برای درآمدهای مشمول
- معافیت برخی فعالیتهای تولیدی یا معدنی در مناطق خاص
- معافیت فعالیتهای فرهنگی، آموزشی یا خیریه، در صورت احراز شرایط
نکته مهم این است که برخورداری از معافیت معمولاً مشروط به ارسال بهموقع اظهارنامه و رعایت تکالیف قانونی است. اگر شرکت اظهارنامه خود را در موعد مقرر ارسال نکند، ممکن است از استفاده از معافیت محروم شود.
مرحله چهاردهم : بررسی مالیاتهای پرداخت شده طی سال
شرکت ممکن است در طول سال مبالغی را به عنوان مالیات پرداخت کرده باشد. این مبالغ باید در اظهارنامه ثبت شوند تا از مالیات نهایی کسر شوند.
این پرداختها میتواند شامل موارد زیر باشد :
- مالیاتهای علیالحساب
- اعتبارهای مالیاتی قابل تهاتر
- مالیاتهای تکلیفی کسر شده توسط کارفرمایان
- مالیات پرداخت شده بابت عملکرد دورههای قبل
- پرداختهای انجام شده از طریق قبض مالیاتی
ثبت صحیح این مبالغ باعث میشود مالیات قابل پرداخت نهایی دقیق محاسبه شود. اگر شرکت مالیاتی پرداخت کرده اما در اظهارنامه وارد نکند، ممکن است بدهی بیشتری برای آن نمایش داده شود یا نیاز به پیگیری جداگانه داشته باشد.
مرحله پانزدهم : کنترل نهایی اظهارنامه
پیش از ارسال اظهارنامه مالیاتی، باید تمام اطلاعات اظهارنامه با دقت کنترل شود. این مرحله بسیار مهم است، زیرا پس از ارسال نهایی، اصلاح اظهارنامه محدودیت زمانی و شرایط خاص دارد.
مواردی که باید کنترل شوند عبارتاند از :
- صحت اطلاعات هویتی شرکت
- صحت محاسبه سود و زیان
- ثبت مالیاتهای پرداخت شده
- تطبیق هزینهها با اسناد و مدارک
- درستی مانده حسابهای ترازنامه
- رعایت توازن داراییها و بدهیها
- تطبیق درآمدها با دفاتر و اسناد فروش
- ثبت درست معافیتها و بخشودگیها
- نبود مغایرت جدی با گردش حسابهای بانکی
- هماهنگی اظهارنامه با گزارشهای ارزش افزوده و معاملات فصلی
بهتر است کنترل نهایی توسط حسابدار ارشد، مدیر مالی یا مشاور مالیاتی انجام شود. در شرکتهای بزرگ، بررسی اظهارنامه پیش از ارسال توسط حسابرس داخلی یا مستقل نیز میتواند مفید باشد.
مرحله شانزدهم : ارسال نهایی اظهارنامه
پس از تکمیل و کنترل اطلاعات، شرکت میتواند اظهارنامه را به صورت نهایی ارسال کند. با ارسال نهایی، اطلاعات در سامانه سازمان امور مالیاتی ثبت میشود و یک کد رهگیری یا شماره پیگیری برای اظهارنامه صادر میشود.
دریافت کد رهگیری بسیار مهم است. این کد نشان میدهد که اظهارنامه با موفقیت ثبت شده است.
شرکت باید نسخه الکترونیکی اظهارنامه و رسید ارسال را ذخیره و بایگانی کند.
توصیه میشود ارسال اظهارنامه مالیاتی به روزهای آخر موکول نشود. در روزهای پایانی مهلت قانونی، ممکن است سامانه با کندی یا اختلال مواجه شود.
همچنین اگر در اطلاعات شرکت نقصی وجود داشته باشد، زمان کافی برای اصلاح آن باقی نمیماند.
مرحله هفدهم : پرداخت مالیات ابرازی
پس از ارسال اظهارنامه مالیاتی، اگر شرکت طبق محاسبات خود مالیات قابل پرداخت داشته باشد، باید نسبت به پرداخت آن اقدام کند. سامانه معمولاً امکان صدور قبض یا پرداخت الکترونیکی مالیات را فراهم میکند.
مالیات ابرازی همان مالیاتی است که شرکت بر ارسال اظهارنامه مالیاتی خود اعلام میکند. پرداخت به موقع مالیات ابرازی باعث کاهش ریسک جرایم و مشکلات بعدی میشود.
در برخی موارد، شرکت ممکن است امکان تقسیط مالیات را درخواست کند. پذیرش تقسیط به شرایط قانونی و تصمیم اداره امور مالیاتی بستگی دارد. با این حال، اصل بر این است که مالیات در موعد مقرر پرداخت شود.
مرحله هجدهم : نگهداری اسناد و آمادگی برای رسیدگی مالیاتی
ارسال اظهارنامه مالیاتی پایان کار نیست. سازمان امور مالیاتی ممکن است اظهارنامه شرکت را بررسی کند و برای رسیدگی، اسناد و مدارک بخواهد. بنابراین شرکت باید تمام مدارک مالی مربوط به اظهارنامه را به صورت منظم نگهداری کند.
اسناد مهم شامل موارد زیر است :
- قراردادها
- دفاتر قانونی
- اسناد حسابداری
- لیست حقوق و بیمه
- گزارش معاملات فصلی
- صورت حسابهای بانکی
- فاکتورهای خرید و فروش
- رسیدهای پرداخت مالیات
- اظهارنامههای ارزش افزوده
- مدارک مربوط به معافیتها
در زمان رسیدگی، توانایی ارائه اسناد معتبر و توضیح منطقی درباره ارقام اظهارنامه اهمیت زیادی دارد. شرکتهایی که مستندات کامل و منظم دارند، معمولاً در دفاع مالیاتی موفق تر هستند.
آیا شرکت غیر فعال هم باید اظهارنامه مالیاتی بدهد؟
بله. شرکت غیر فعال نیز باید وضعیت خود را به سازمان امور مالیاتی اعلام کند.
اگر شرکتی در طول سال هیچ گونه فعالیت اقتصادی، خرید، فروش، درآمد، هزینه عملیاتی یا گردش مالی مرتبط با فعالیت نداشته باشد، باید اظهارنامه عملکرد خود را با ارقام واقعی، معمولاً صفر یا مطابق وضعیت دفاتر، ارسال کند.
البته اعلام عدم فعالیت باید با واقعیت مطابقت داشته باشد. اگر شرکت گردش حساب بانکی، قرارداد، خرید، فروش یا هر نوع فعالیت مالی داشته باشد، نمیتواند صرفاً ادعای عدم فعالیت کند.
سازمان امور مالیاتی ممکن است از طریق حسابهای بانکی یا سایر سامانهها فعالیت شرکت را شناسایی کند.
جمع بندی
ارسال اظهارنامه مالیاتی شرکتها یکی از مهم ترین وظایف قانونی اشخاص حقوقی است. مراحل ارسال اظهارنامه مالیاتی فقط پر کردن چند جدول در سامانه نیست، بلکه نتیجه یک سال حسابداری منظم، ثبت اسناد، تهیه صورتهای مالی، بررسی هزینهها، محاسبه درآمد مشمول مالیات و رعایت مقررات قانونی است.
مراحل ارسال اظهارنامه مالیاتی شرکتها شامل ثبت نام در سامانه مالیاتی، بررسی کد اقتصادی، تهیه دفاتر قانونی، تنظیم صورتهای مالی، محاسبه درآمد و هزینه، ورود به سامانه، تکمیل جداول اظهارنامه، کنترل نهایی، ارسال الکترونیکی، دریافت کد رهگیری و پرداخت مالیات است.
شرکتها باید توجه داشته باشند که ارسال به موقع و صحیح اظهارنامه، علاوه بر جلوگیری از جرایم، باعث حفظ اعتبار مالیاتی و قانونی آنها میشود.
همچنین برخورداری از معافیتها و مشوقهای مالیاتی معمولاً مشروط به انجام صحیح تکالیف قانونی است.