مقدمه
در هر شرکت، سازمان یا واحد اقتصادی، روزانه هزینههایی رخ میدهد که معمولاً مبلغ آنها نسبتاً کم است، اما پرداخت سریع و به موقع آنها برای ادامه فعالیتهای جاری ضروری است.
هزینههایی مانند خرید ملزومات اداری، پرداخت کرایه حمل و نقل، هزینه پذیرایی جلسات، خرید قطعات جزئی، پرداخت هزینههای پستی، ایاب و ذهاب، تعمیرات کوچک، خرید لوازم مصرفی و موارد مشابه، نمونههایی از این پرداختها هستند.
اگر برای هر یک از این هزینههای کوچک، فرآیند کامل درخواست وجه، صدور چک، تأیید مدیریت و ثبت پرداخت بانکی طی شود، هم زمان زیادی از واحد مالی گرفته میشود و هم عملیات روزمره شرکت با کندی مواجه خواهد شد.
اینجاست که مفهوم «تنخواه گردان» اهمیت پیدا میکند. تنخواه گردان یکی از ابزارهای کاربردی در مدیریت مالی شرکتهاست که به کمک آن، بخشی از وجوه نقد یا اعتبار مشخص در اختیار شخصی معتمد قرار میگیرد تا هزینههای خرد، فوری و جاری سازمان را طبق ضوابط مشخص پرداخت کند.
اما نکته مهم این است که تنخواه گردان فقط یک صندوق کوچک برای پرداخت هزینهها نیست؛ بلکه یک مسئولیت مالی، کنترلی و حسابداری مهم محسوب میشود.
در این مقاله به صورت کامل و آموزشی، وظایف تنخواه گردان را بررسی میکنیم. این مقاله برای حسابداران، مدیران مالی، مدیران شرکتها، صاحبان کسب و کار و افرادی نوشته شده است که میخواهند بدانند تنخواه گردان چه مسئولیتهایی دارد، چگونه باید هزینهها را ثبت و گزارش کند، چه اسنادی باید ارائه دهد و چه کنترلهایی برای جلوگیری از سوءاستفاده یا خطا لازم است.
تنخواه گردان کیست؟
تنخواه گردان مبلغی وجه نقد یا اعتبار مشخص است که از طرف شرکت در اختیار یک فرد قرار میگیرد تا هزینههای جزئی، فوری و جاری را پرداخت کند. فردی که این مبلغ را دریافت میکند، «تنخواهدار» یا «تنخواه گردان» نامیده میشود.
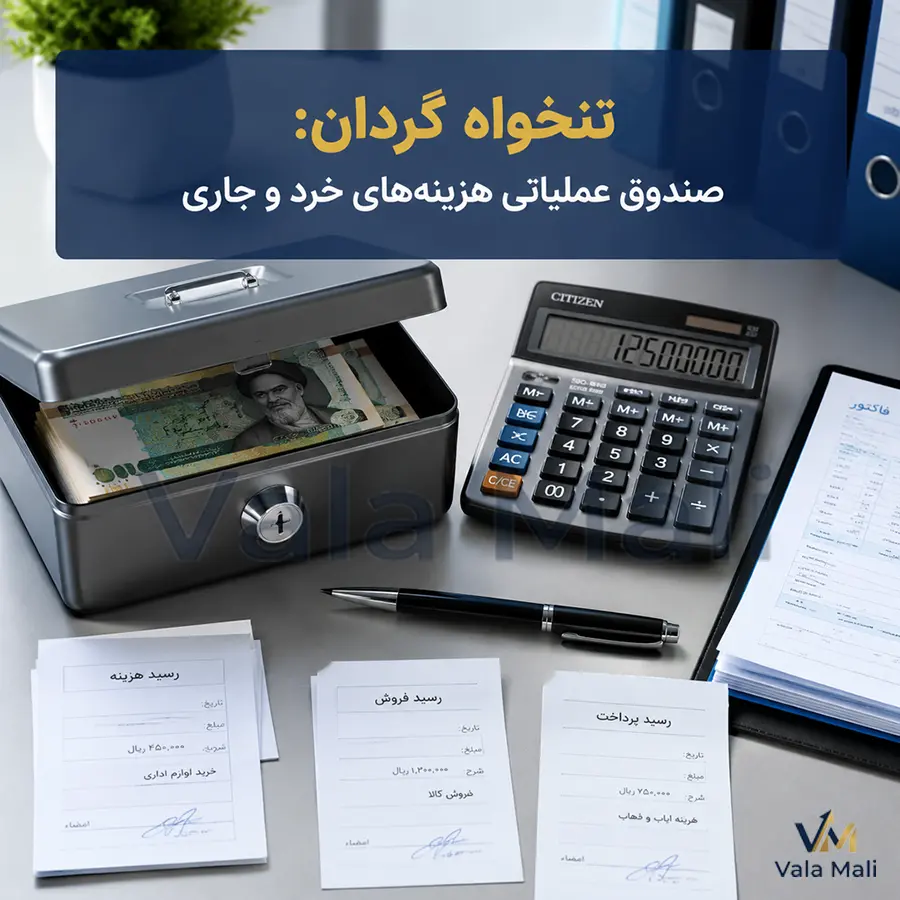
به زبان ساده، تنخواه گردان مانند یک صندوق کوچک عملیاتی است که هدف آن تسهیل پرداختهای روزمره شرکت است. این صندوق معمولاً برای هزینههایی استفاده میشود که مبلغ آنها پایین است و صدور چک یا انجام حواله بانکی برای هرکدام از آنها منطقی یا مقرونبهصرفه نیست.
برای مثال، اگر شرکت نیاز داشته باشد چند بسته کاغذ، چند عدد خودکار، هزینه پیک موتوری یا کرایه تاکسی یک مأموریت کوتاه را پرداخت کند، این هزینهها معمولاً از محل تنخواه پرداخت میشوند.
البته تنخواه گردان باید طبق آییننامه داخلی شرکت، سقف مجاز پرداخت، نوع هزینههای قابل قبول، نحوه دریافت فاکتور، روش تسویه و زمان گزارشدهی عمل کند. در غیر این صورت، تنخواه میتواند به یکی از نقاط ضعف کنترل داخلی تبدیل شود.
اهمیت تنخواه گردان در شرکتها
وجود تنخواه گردان در شرکتها چند فایده مهم دارد :
سرعت بخشی به پرداختهای کوچک و ضروری : بسیاری از هزینههای روزمره اگر به موقع انجام نشوند، ممکن است فرآیند کاری شرکت را مختل کنند. برای مثال، نبود یک قطعه کوچک، یک وسیله اداری یا تأخیر در ارسال مدارک میتواند باعث توقف یا کندی بخشی از کار شود.
کاهش حجم عملیات بانکی و اداری : اگر شرکت بخواهد برای هر هزینه جزئی، درخواست پرداخت جداگانه صادر کند، واحد مالی با حجم زیادی از اسناد و پرداختهای خرد مواجه میشود. تنخواه گردان این فرآیند را سادهتر و منظمتر میکند.
افزایش نظم مالی در هزینههای کوچک : برخلاف تصور برخی افراد، هزینههای کوچک اگر کنترل نشوند، در پایان ماه یا سال میتوانند رقم قابل توجهی ایجاد کنند. بنابراین ثبت، مستندسازی و کنترل این هزینهها اهمیت زیادی دارد.
کمک به کنترل داخلی شرکت : اگر وظایف تنخواه گردان به درستی تعریف شده باشد، مدیران میتوانند بدانند پولهای خرد شرکت کجا، چگونه و برای چه هدفی مصرف شدهاند.
وظایف تنخواه گردان چیست؟
عبارت وظایف تنخواه گردان به مجموعه مسئولیتهایی گفته میشود که فرد تنخواهدار در قبال دریافت، نگهداری، مصرف، ثبت، مستندسازی و تسویه وجوه تنخواه بر عهده دارد.
این وظایف فقط محدود به پرداخت پول نیست؛ بلکه شامل رعایت مقررات مالی، ارائه اسناد معتبر، گزارش دهی دقیق، حفظ وجوه نقد و پاسخگویی به واحد مالی یا مدیریت نیز میشود.
در ادامه، مهمترین وظایف تنخواه گردان را به صورت کامل بررسی میکنیم.
۱. دریافت وجه تنخواه طبق مجوز رسمی
اولین وظیفه تنخواه گردان، دریافت وجه تنخواه بر اساس مجوز رسمی و مصوب شرکت است. تنخواه نباید به صورت شفاهی یا بدون سند در اختیار فرد قرار گیرد.
معمولاً برای ایجاد تنخواه، یک درخواست یا حکم تنخواه صادر میشود که در آن مواردی مانند نام تنخواهدار، مبلغ تنخواه، سقف مجاز پرداخت، نوع هزینههای مجاز، دوره تسویه و مسئول تأییدکننده مشخص میشود.
برای مثال، ممکن است شرکت مبلغ 50,000,000 ریال به عنوان تنخواه اداری در اختیار مسئول دفتر قرار دهد. در سند مربوطه باید دقیقاً مشخص شود که این مبلغ بابت چه نوع هزینههایی قابل استفاده است و تنخواهدار چه زمانی باید اسناد خود را ارائه کند.
ثبت اولیه تنخواه در حسابداری نیز اهمیت دارد. معمولاً در زمان پرداخت وجه به تنخواهدار، حساب تنخواه گردان بدهکار و حساب بانک یا صندوق بستانکار میشود.
این ثبت نشان میدهد که وجه نقد شرکت به صورت امانی در اختیار تنخواهدار قرار گرفته است.
۲. نگهداری صحیح از وجوه نقد
یکی از مهمترین وظایف تنخواه گردان، نگهداری ایمن از وجه نقد یا اعتبار تنخواه است. تنخواهدار مسئول وجوهی است که در اختیار او قرار گرفته و باید مانند اموال شرکت از آن محافظت کند.
وجه تنخواه نباید با پول شخصی تنخواهدار مخلوط شود. این موضوع بسیار مهم است؛ زیرا ترکیب وجوه شخصی و شرکتی باعث ایجاد ابهام، اختلاف و خطا در حسابها میشود.
بهتر است برای تنخواه، کیف پول، صندوق کوچک، کارت بانکی اختصاصی یا حساب مشخصی در نظر گرفته شود تا گردش وجه قابل کنترل باشد.
اگر شرکت از کارت بانکی تنخواه استفاده میکند، رمز کارت و دسترسی به آن باید محدود باشد. اگر تنخواه به صورت نقد نگهداری میشود، محل نگهداری آن باید امن باشد و فقط شخص مسئول به آن دسترسی داشته باشد.
تنخواهدار باید بداند که وجه تنخواه متعلق به شرکت است و استفاده شخصی از آن، حتی به صورت موقت، تخلف مالی محسوب میشود.
۳. پرداخت هزینههای مجاز و مرتبط با فعالیت شرکت
تنخواه گردان فقط مجاز است هزینههایی را پرداخت کند که در چارچوب مقررات شرکت تعریف شدهاند. یکی از مهمترین مشکلاتی که در مدیریت تنخواه رخ میدهد، پرداخت هزینههای نامرتبط یا خارج از ضوابط است.
هزینههای مجاز معمولاً شامل موارد زیر است:
- خرید ملزومات اداری
- هزینه پیک، پست و حمل و نقل
- هزینه ایاب و ذهاب کارکنان برای امور کاری
- هزینه پذیرایی جلسات رسمی
- خرید قطعات یا لوازم مصرفی جزئی
- هزینه تعمیرات کوچک
- هزینه پارکینگ، عوارض یا خدمات فوری
- پرداختهای خرد مربوط به مأموریتهای کاری
در مقابل، هزینههای شخصی کارکنان، خریدهای بدون مجوز، پرداختهای غیرمرتبط با فعالیت شرکت، هزینههای فاقد سند و پرداختهایی که بیش از سقف مجاز هستند، نباید از محل تنخواه پرداخت شوند.
برای مثال، اگر سقف پرداخت هر هزینه از محل تنخواه 5,000,000 ریال تعیین شده باشد، تنخواهدار نباید هزینهای به مبلغ 12,000,000 ریال را بدون مجوز از تنخواه پرداخت کند.
در چنین مواردی باید درخواست پرداخت جداگانه از واحد مالی انجام شود.
۴. دریافت فاکتور و مدارک معتبر
از مهمترین وظایف تنخواه گردان دریافت سند معتبر برای هر پرداخت است. هیچ پرداختی نباید بدون مدرک قابل قبول انجام شود، مگر در موارد بسیار محدود که طبق دستورالعمل داخلی شرکت، رسید داخلی قابل پذیرش باشد.
مدارک قابل قبول میتواند شامل موارد زیر باشد:
- فاکتور رسمی
- فاکتور فروشگاهی
- رسید کارت خوان
- قبض پرداخت
- رسید پیک یا حمل و نقل
- فرم پرداخت داخلی
- صورت جلسه یا تأییدیه هزینه
- بلیت یا سند مأموریت
- رسید دریافت وجه با امضای دریافت کننده
در فاکتور یا رسید بهتر است اطلاعاتی مانند تاریخ، شرح کالا یا خدمت، مبلغ، نام فروشنده، شماره تماس یا مهر فروشگاه وجود داشته باشد. هرچه سند کاملتر باشد، پذیرش آن در حسابداری و رسیدگیهای مالیاتی سادهتر خواهد بود.
برای شرکتهایی که دغدغه مالیات و رسیدگیهای سازمان امور مالیاتی را دارند، اهمیت مستندات تنخواه دوچندان است. زیرا هزینههایی که سند معتبر ندارند، ممکن است در رسیدگی مالیاتی بهعنوان هزینه قابل قبول پذیرفته نشوند.
۵. ثبت دقیق هزینهها در فرم تنخواه
تنخواهدار باید تمام پرداختها را به صورت منظم و دقیق در فرم یا گزارش تنخواه ثبت کند. این فرم میتواند کاغذی، اکسل یا در نرمافزار مالی شرکت باشد.

اطلاعاتی که معمولاً باید در فرم تنخواه ثبت شود عبارتاند از:
- شماره ردیف
- تاریخ پرداخت
- شرح هزینه
- نام دریافت کننده وجه یا فروشنده
- شماره فاکتور یا رسید
- مبلغ پرداختی
- مرکز هزینه یا واحد مربوطه
- نوع هزینه
- امضای دریافت کننده یا تأییدکننده
- توضیحات تکمیلی
ثبت دقیق اطلاعات باعث میشود حسابدار بتواند هزینهها را به درستی طبقهبندی کند.
برای مثال، هزینه خرید کاغذ باید در سرفصل ملزومات اداری ثبت شود، اما هزینه تعمیر یک دستگاه ممکن است در سرفصل تعمیرات و نگهداری قرار گیرد.
اگر ثبتها نامنظم، ناقص یا بدون شرح کافی باشند، واحد مالی در زمان تسویه دچار مشکل میشود و احتمال برگشت اسناد افزایش پیدا میکند.
۶. رعایت سقف مجاز پرداخت
یکی دیگر از وظایف مهم تنخواهدار، رعایت سقف مجاز پرداخت از محل تنخواه است. شرکتها معمولاً برای کنترل بهتر، سقفی برای هر پرداخت تعیین میکنند. این سقف به این معناست که تنخواهدار فقط تا مبلغ مشخصی میتواند بدون اخذ مجوز جداگانه هزینه کند.
برای نمونه، ممکن است در آییننامه شرکت تعیین شود که هر پرداخت از محل تنخواه نباید از 3,000,000 ریال بیشتر باشد.
اگر هزینهای بالاتر از این مبلغ باشد، باید از مسیر رسمی پرداخت، مانند حواله بانکی یا چک، انجام شود.
رعایت سقف پرداخت چند مزیت دارد:
- افزایش شفافیت مالی
- کاهش ریسک سوءاستفاده
- تسهیل فرآیند حسابرسی داخلی
- تفکیک هزینههای خرد از هزینههای عمده
- جلوگیری از پرداختهای بزرگ و کنترل نشده
مدیران شرکت باید این سقف را بر اساس اندازه شرکت، نوع فعالیت، حجم هزینههای روزانه و سطح کنترل داخلی تعیین کنند.
۷. تفکیک هزینههای شخصی از هزینههای شرکتی
تنخواهدار باید کاملاً مراقب باشد که هیچ هزینه شخصی از محل تنخواه پرداخت نشود. حتی اگر مبلغ کم باشد، پرداخت هزینه شخصی از پول شرکت باعث ایجاد بینظمی و تخلف در فرآیند مالی میشود.
برای مثال، خرید خوراکی شخصی، پرداخت بدهی فردی، هزینه رفت و آمد غیرکاری، خرید لوازم شخصی یا هر هزینهای که ارتباطی با فعالیت شرکت ندارد، نباید از محل تنخواه انجام شود.
گاهی ممکن است مرز بین هزینه شخصی و کاری مبهم باشد. مثلاً هزینه تاکسی یک کارمند ممکن است کاری یا شخصی باشد.
در این موارد لازم است مأموریت، درخواست واحد مربوطه یا تأیید مدیر مستقیم وجود داشته باشد تا مشخص شود هزینه واقعاً مربوط به امور شرکت است.
۸. تحویل به موقع اسناد به واحد مالی
یکی از کلیدیترین وظایف تنخواه گردان، تحویل به موقع اسناد هزینه به واحد مالی است. اگر اسناد با تأخیر ارائه شوند، ثبت حسابداری هزینهها عقب میافتد و گزارشهای مالی شرکت دقت خود را از دست میدهد.
شرکتها معمولاً دوره تسویه تنخواه را مشخص میکنند. این دوره میتواند هفتگی، دوهفتهای، ماهانه یا بر اساس رسیدن مانده تنخواه به حداقل مشخص باشد.
برای مثال، ممکن است مقرر شود تنخواهدار در پایان هر هفته، فرم تنخواه و اسناد مربوطه را به حسابداری تحویل دهد. یا ممکن است آییننامه شرکت بگوید هر زمان 70 درصد مبلغ تنخواه مصرف شد، تنخواهدار باید برای تسویه اقدام کند.
تأخیر در ارائه اسناد باعث میشود حسابدار نتواند هزینهها را به موقع ثبت کند. همچنین در پایان دوره مالی، اسناد ناقص یا دیرهنگام میتواند مشکلاتی در بستن حسابها ایجاد کند.
۹. تسویه تنخواه گردان
تسویه تنخواه به معنای ارائه اسناد هزینه شده، بررسی آنها توسط حسابداری و تعیین مانده قابل پرداخت یا قابل برگشت است.
در فرآیند تسویه، تنخواهدار باید مجموع هزینههای انجام شده، اسناد مربوطه و مانده وجه نقد را ارائه کند.
فرمول ساده کنترل تنخواه به این شکل است:
مبلغ اولیه تنخواه = مجموع هزینههای مستند + مانده وجه نقد
اگر این تساوی برقرار نباشد، یعنی کسری یا اضافه وجود دارد و باید علت آن بررسی شود.
برای مثال، اگر مبلغ اولیه تنخواه 20,000,000 ریال باشد و اسناد هزینه شده 15,500,000 ریال باشد، مانده نقدی باید 4,500,000 ریال باشد. اگر مانده نقدی کمتر باشد، تنخواهدار باید توضیح دهد که اختلاف از کجا ایجاد شده است.
تسویه میتواند به دو روش انجام شود:
الف) روش تسویه کامل
در این روش، تنخواهدار تمام اسناد و مانده وجه را ارائه میکند و حساب تنخواه بسته میشود. این روش معمولاً در پایان مأموریت، پایان پروژه، تغییر تنخواهدار یا پایان سال مالی کاربرد دارد.
ب) روش تجدید تنخواه
در این روش، تنخواهدار اسناد هزینه شده را ارائه میدهد و شرکت به همان میزان وجه مصرف شده، تنخواه را شارژ میکند تا مبلغ تنخواه دوباره به سقف اولیه برسد. این روش در شرکتهایی که تنخواه دائمی دارند، رایجتر است.
۱۰. پاسخگویی در برابر کسری یا مغایرت
تنخواهدار مسئول وجوه و اسنادی است که در اختیار دارد. اگر بین مبلغ تنخواه، اسناد هزینه و مانده نقدی اختلاف وجود داشته باشد، تنخواهدار باید پاسخگو باشد.
مغایرتها ممکن است به دلایل مختلفی ایجاد شوند؛ مانند:
- فراموشی ثبت یک هزینه
- گمشدن فاکتور
- اشتباه در جمع مبالغ
- پرداخت هزینه بدون مجوز
- اشتباه در تحویل وجه
- استفاده نادرست از تنخواه
در صورت وجود کسری، ابتدا باید موضوع بررسی شود. اگر کسری ناشی از خطای قابل اصلاح باشد، با تکمیل سند یا اصلاح ثبت برطرف میشود. اما اگر کسری بدون توجیه باشد، ممکن است طبق مقررات داخلی شرکت از تنخواهدار مطالبه شود.
۱۱. رعایت آیین نامه داخلی تنخواه
هر شرکت بهتر است برای مدیریت تنخواه، آییننامه یا دستورالعمل داخلی داشته باشد. یکی از اصلیترین وظایف تنخواه گردان، رعایت کامل این آییننامه است.
آییننامه تنخواه معمولاً شامل موارد زیر است:
- نحوه تعیین تنخواهدار
- مبلغ مجاز تنخواه
- سقف هر پرداخت
- هزینههای مجاز و غیرمجاز
- نحوه دریافت فاکتور
- دوره ارائه گزارش
- فرآیند تأیید اسناد
- نحوه تسویه
- مسئولیت کسریها
- نحوه تغییر یا عزل تنخواهدار
وجود آییننامه شفاف باعث میشود تنخواهدار، حسابدار و مدیران برداشت یکسانی از فرآیند داشته باشند و اختلافات احتمالی کاهش یابد.
۱۲. حفظ نظم اسناد و بایگانی
تنخواهدار باید اسناد مربوط به هزینهها را به صورت مرتب نگهداری کند. فاکتورها و رسیدها نباید پراکنده، مخدوش یا ناخوانا باشند. بهتر است اسناد به ترتیب تاریخ یا شماره ردیف فرم تنخواه مرتب شوند.
برای بایگانی بهتر، میتوان روی هر فاکتور شماره ردیف مربوط به فرم تنخواه را درج کرد. این کار باعث میشود حسابدار بتواند بهراحتی هر سند را با ردیف گزارش تطبیق دهد.
در شرکتهایی که حجم تنخواه زیاد است، اسکن فاکتورها و نگهداری نسخه دیجیتال نیز توصیه میشود.
البته نسخه فیزیکی اسناد مهم، مخصوصاً برای هزینههایی که ممکن است در رسیدگی مالیاتی بررسی شوند، باید طبق مقررات نگهداری شود.
۱۳. همکاری با حسابداری و حسابرسی
تنخواهدار باید در زمان بررسی اسناد با واحد حسابداری، مدیر مالی، حسابرس داخلی یا حسابرس مستقل همکاری کند. گاهی حسابدار برای تشخیص ماهیت هزینه، نیاز به توضیح تکمیلی دارد.
برای مثال، ممکن است در فاکتور فقط عبارت «خرید کالا» درج شده باشد، اما مشخص نباشد کالا برای کدام واحد یا پروژه خریداری شده است.
در چنین مواردی، تنخواهدار باید اطلاعات لازم را ارائه کند. همکاری مناسب باعث میشود هزینهها سریعتر ثبت شوند و اسناد برگشت نخورند.
از دید مدیران، تنخواهدار فردی است که به بخشی از منابع نقدی شرکت دسترسی دارد؛ بنابراین شفافیت و پاسخگویی او نقش مهمی در اعتماد سازمانی دارد.
۱۴. رعایت الزامات مالیاتی در هزینههای تنخواه
یکی از نکات مهم برای حسابداران و مدیران شرکتها، ارتباط تنخواه با مالیات است. بسیاری از هزینههایی که از محل تنخواه پرداخت میشوند، در دفاتر شرکت بهعنوان هزینه ثبت میشوند. اما برای اینکه این هزینهها در رسیدگی مالیاتی قابل دفاع باشند، باید شرایط لازم را داشته باشند.
به طور کلی، هزینهها زمانی قابلیت پذیرش بیشتری دارند که:
- مربوط به فعالیت شرکت باشند.
- دارای سند و مدرک معتبر باشند.
- تاریخ و مبلغ آنها مشخص باشد.
- پرداخت آنها قابل ردیابی باشد.
- در دفاتر قانونی و حسابداری ثبت شده باشند.
- با درآمد و فعالیت اقتصادی شرکت ارتباط داشته باشند.
اگر تنخواهدار بدون فاکتور معتبر هزینه کند، حسابدار ممکن است در ثبت هزینه با مشکل مواجه شود. همچنین در زمان رسیدگی مالیاتی، ممیز میتواند برخی هزینهها را به دلیل نبود مدارک کافی رد کند.
بنابراین، از منظر مالیاتی نیز وظایف تنخواه گردان فقط عملیاتی نیست، بلکه نقش مهمی در مستندسازی هزینههای قابل قبول دارد.
۱۵. گزارش دهی منظم به مدیریت
مدیران شرکتها برای کنترل هزینههای جاری نیاز به گزارشهای دقیق دارند. تنخواهدار باید بتواند گزارشهای منظم و قابل اتکا ارائه دهد. این گزارشها به مدیران کمک میکند بفهمند چه مقدار از منابع نقدی شرکت برای چه نوع هزینههایی مصرف شده است.
گزارش تنخواه میتواند شامل موارد زیر باشد:
- مانده نقدی
- مبلغ اولیه تنخواه
- مجموع هزینههای انجام شده
- تفکیک هزینهها بر اساس نوع
- تفکیک هزینهها بر اساس واحد یا پروژه
- هزینههای فاقد سند یا در انتظار تأیید
- پیشنهاد برای افزایش یا کاهش سقف تنخواه
برای مثال، اگر گزارشها نشان دهد که بخش زیادی از تنخواه صرف هزینههای حملونقل میشود، مدیریت میتواند تصمیم بگیرد قرارداد مشخصی با شرکت پیک یا تاکسی اینترنتی منعقد کند تا هزینهها بهتر کنترل شود.
۱۶. کنترل مانده تنخواه
تنخواهدار باید همیشه از مانده تنخواه اطلاع دقیق داشته باشد. ناآگاهی از مانده میتواند باعث پرداختهای بیش از موجودی یا تأخیر در پرداخت هزینههای ضروری شود.
کنترل مانده به این معناست که تنخواهدار پس از هر پرداخت، مبلغ آن را از مانده کسر کند و بداند چه مقدار وجه در اختیار دارد. اگر مانده به حداقل تعیین شده رسید، باید برای تسویه و شارژ مجدد اقدام کند.
برای مثال، اگر مبلغ تنخواه 30,000,000 ریال باشد و حداقل مانده قابل قبول 5,000,000 ریال تعیین شده باشد، زمانی که مانده به این حد نزدیک میشود، تنخواهدار باید اسناد را آماده و درخواست شارژ مجدد کند.
۱۷. جلوگیری از پرداختهای تکراری
یکی از خطاهای رایج در مدیریت تنخواه، پرداخت تکراری یک هزینه است. این اتفاق ممکن است زمانی رخ دهد که فاکتور قبلاً از طریق بانک پرداخت شده اما دوباره از تنخواه نیز تسویه شود، یا یک رسید چند بار ارائه گردد.
تنخواهدار باید هنگام پرداخت دقت کند که هزینه قبلاً پرداخت نشده باشد. درج شماره فاکتور، تاریخ و نام فروشنده در فرم تنخواه به کاهش این ریسک کمک میکند.
واحد حسابداری نیز باید هنگام بررسی اسناد، از ثبت تکراری هزینهها جلوگیری کند. اما مسئولیت اولیه کنترل اسناد پرداختی بر عهده تنخواهدار است.
۱۸. رعایت محرمانگی اطلاعات مالی
تنخواهدار به بخشی از اطلاعات مالی شرکت دسترسی دارد. این اطلاعات ممکن است شامل مبالغ پرداختی، هزینههای واحدها، نام تأمینکنندگان یا جزئیات خریدهای داخلی باشد.
بنابراین، یکی از وظایف تنخواه گردان، حفظ محرمانگی اطلاعات مالی است.
اطلاعات مربوط به هزینهها نباید در اختیار افراد غیرمسئول قرار گیرد. همچنین اسناد مالی نباید در محلهای عمومی یا قابل دسترس نگهداری شوند.
رعایت محرمانگی بهویژه در شرکتهایی که پروژههای حساس، قراردادهای رقابتی یا اطلاعات مالی مهم دارند، اهمیت بیشتری پیدا میکند.
۱۹. استفاده نکردن از تنخواه برای دور زدن فرآیند خرید
تنخواه برای پرداخت هزینههای خرد و فوری طراحی شده است، نه برای دور زدن فرآیند رسمی خرید شرکت.
گاهی ممکن است برخی واحدها برای سرعت بیشتر، خریدهای بزرگ را به چند خرید کوچک تقسیم کنند تا از محل تنخواه پرداخت شود. این کار کنترل داخلی شرکت را تضعیف میکند.
تنخواهدار باید مراقب باشد که تنخواه به ابزاری برای فرار از مجوزهای خرید، استعلام قیمت، قرارداد یا تأیید مدیریت تبدیل نشود.
اگر خریدی ماهیت سرمایهای، عمده یا تکرارشونده دارد، بهتر است از مسیر رسمی خرید و پرداخت انجام شود، نه از محل تنخواه.
۲۰. تفکیک تنخواه پروژهای و تنخواه اداری
در برخی شرکتها، به خصوص شرکتهای پیمانکاری، ساختمانی، تولیدی یا خدماتی، چند نوع تنخواه وجود دارد.

برای مثال، ممکن است یک تنخواه اداری در دفتر مرکزی و چند تنخواه پروژهای در محل پروژهها وجود داشته باشد.
وظایف تنخواه گردان در تنخواه پروژهای اهمیت بیشتری پیدا میکند، زیرا هزینهها باید علاوه بر سرفصل حسابداری، به پروژه مربوطه نیز تخصیص داده شوند.
برای مثال، اگر تنخواهدار پروژه هزینه خرید ابزار مصرفی را پرداخت کند، باید مشخص شود این هزینه مربوط به کدام پروژه، کدام فاز و کدام مرکز هزینه است. این اطلاعات برای محاسبه بهای تمام شده پروژه بسیار مهم است.
ویژگیهای یک تنخواه گردان مناسب
انتخاب فرد مناسب برای تنخواهداری نقش مهمی در کنترل مالی شرکت دارد. هر فردی برای این مسئولیت مناسب نیست. تنخواهدار باید ویژگیهای زیر را داشته باشد:
- منظم و مسئولیت پذیر باشد.
- امانت دار و قابل اعتماد باشد.
- توانایی گزارش دهی داشته باشد.
- با اصول اولیه اسناد مالی آشنا باشد.
- در برابر هزینههای غیرمجاز مقاومت کند.
- به محرمانگی اطلاعات مالی پایبند باشد..
- دقت بالایی در ثبت اطلاعات داشته باشد.
- با واحد حسابداری همکاری مناسب داشته باشد.
مدیران شرکتها باید توجه کنند که تنخواهداری فقط یک کار ساده اداری نیست؛ بلکه مسئولیتی مالی است که نیاز به دقت و تعهد دارد.
اشتباهات رایج در انجام وظایف تنخواه گردان
در بسیاری از شرکتها، مشکلات تنخواه ناشی از نبود دستورالعمل شفاف یا ضعف در اجرای وظایف است. برخی اشتباهات رایج عبارتاند از:
۱. پرداخت بدون فاکتور
این یکی از رایجترین خطاهاست. پرداخت بدون سند، هم در حسابداری مشکل ایجاد میکند و هم در رسیدگی مالیاتی قابل دفاع نیست.
۲. ثبت نکردن فوری هزینهها
اگر تنخواهدار هزینهها را همان روز ثبت نکند، احتمال فراموشی، اشتباه یا گمشدن سند افزایش مییابد.
۳. مخلوط کردن پول شخصی و تنخواه
این کار باعث ایجاد ابهام در مانده واقعی تنخواه میشود و کنترل مالی را دشوار میکند.
۴. پرداخت هزینههای خارج از سقف مجاز
پرداختهای بزرگ باید از مسیر رسمی مالی انجام شوند. استفاده از تنخواه برای این موارد ریسک بالایی دارد.
۵. تأخیر در تسویه
تأخیر در ارائه اسناد باعث عقبافتادن ثبت حسابداری و ایجاد مشکل در گزارشهای مالی میشود.
۶. نبود تأیید مدیر مربوطه
برخی هزینهها باید توسط مدیر واحد مربوطه تأیید شوند. نبود تأیید میتواند باعث برگشت سند شود.
۷. استفاده از تنخواه برای هزینههای شخصی
این موضوع حتی اگر مبلغ آن کم باشد، تخلف محسوب میشود و باید از آن جلوگیری شود.
نقش حسابدار در کنترل تنخواه گردان
اگرچه تنخواهدار مسئول نگهداری و پرداخت وجوه است، اما حسابدار نیز نقش مهمی در کنترل تنخواه دارد. حسابدار باید اسناد تنخواه را بررسی، ثبت و کنترل کند.
وظایف حسابدار در ارتباط با تنخواه شامل موارد زیر است:
- کنترل مالیاتی اسناد
- پیگیری مغایرتها
- ارائه گزارش به مدیر مالی
- بررسی کامل بودن اسناد
- کنترل مانده نقدی تنخواه
- بررسی مجاز بودن هزینهها
- ثبت صحیح هزینهها در حسابهای مربوطه
- تطبیق جمع اسناد با مبلغ درخواست شارژ
حسابدار باید در برابر اسناد ناقص یا هزینههای غیرمجاز حساس باشد. پذیرش بیضابطه اسناد تنخواه باعث تضعیف کنترل داخلی شرکت میشود.
نقش مدیران در نظارت بر تنخواه
مدیران شرکتها نیز باید بر عملکرد تنخواه نظارت داشته باشند. این نظارت به معنای دخالت در تمام پرداختهای کوچک نیست، بلکه به معنای تعیین سیاستها، تصویب آییننامه و بررسی گزارشهای دورهای است.
مدیران باید موارد زیر را مشخص کنند:
- دوره تسویه چگونه باشد.
- چه نوع هزینههایی مجاز است.
- مبلغ تنخواه هر واحد چقدر باشد.
- چه کسانی مجاز به دریافت تنخواه هستند.
- سقف پرداخت از محل تنخواه چه میزان باشد.
- در صورت کسری یا تخلف چه اقدامی انجام شود.
نظارت مدیریتی باعث میشود تنخواه در مسیر درست استفاده شود و به منبع هزینههای کنترلنشده تبدیل نشود.
نمونه فرم تنخواه گردان
یک فرم ساده تنخواه میتواند شامل ستونهای زیر باشد:
| ردیف | تاریخ | شرح هزینه | نام فروشنده / دریافتکننده | شماره سند | مبلغ | مرکز هزینه | تأییدکننده |
|---|---|---|---|---|---|---|---|
| ۱ | ۱۴۰۵/۰۶/۰۱ | خرید ملزومات اداری | فروشگاه الف | ۲۵۴ | 2,500,000 | اداری | مدیر اداری |
| ۲ | ۱۴۰۵/۰۶/۰۲ | هزینه پیک | شرکت پیک | ۸۹۱ | 850,000 | فروش | مدیر فروش |
| ۳ | ۱۴۰۵/۰۶/۰۳ | پذیرایی جلسه | فروشگاه ب | ۳۱۸ | 1,200,000 | مدیریت | مدیرعامل |
در پایان فرم نیز باید جمع کل هزینهها، مانده وجه نقد، مبلغ قابل شارژ و امضای تنخواهدار، حسابدار و مدیر مربوطه درج شود.
ثبت حسابداری تنخواه گردان
ثبت حسابداری تنخواه بسته به روش مورد استفاده شرکت ممکن است متفاوت باشد، اما به صورت کلی میتوان سه مرحله اصلی را در نظر گرفت.
۱. ایجاد تنخواه
زمانی که وجه در اختیار تنخواهدار قرار میگیرد:
بدهکار: حساب تنخواه گردان
بستانکار: بانک یا صندوق
۲. ارائه اسناد هزینه
پس از ارائه اسناد و تأیید هزینهها:
بدهکار: حسابهای هزینه مربوطه
بستانکار: حساب تنخواه گردان
۳. شارژ مجدد تنخواه
اگر شرکت بخواهد مبلغ تنخواه را به سطح اولیه برگرداند:
بدهکار: حساب تنخواه گردان
بستانکار: بانک یا صندوق
در برخی شرکتها، هنگام شارژ مجدد، مستقیماً حساب هزینه بدهکار و بانک بستانکار میشود. انتخاب روش ثبت باید با سیاست حسابداری شرکت و نرمافزار مالی هماهنگ باشد.
کنترلهای داخلی پیشنهادی برای تنخواه
برای اینکه وظایف تنخواه گردان به درستی انجام شود، شرکت باید کنترلهای داخلی مناسبی طراحی کند. برخی کنترلهای پیشنهادی عبارتاند از:
- تعیین کتبی مبلغ تنخواه
- تعیین سقف هر پرداخت
- الزام به ارائه فاکتور معتبر
- شمارهگذاری اسناد تنخواه
- بررسی دورهای مانده نقدی
- ممنوعیت پرداخت هزینه شخصی
- محدود کردن تعداد تنخواهداران
- تسویه اجباری در پایان سال مالی
- تأیید هزینه توسط مدیر واحد مربوطه
- تهیه گزارش تحلیلی هزینههای تنخواه
- تفکیک وظایف بین تنخواهدار و حسابدار
این کنترلها باعث کاهش ریسک خطا، سوءاستفاده و هزینههای غیرضروری میشود.
تنخواه گردان در شرکتهای کوچک و متوسط

در شرکتهای کوچک، ممکن است مدیرعامل، مسئول دفتر یا حسابدار نقش تنخواهدار را بر عهده داشته باشد.
در این شرکتها، به دلیل محدود بودن نیروی انسانی، تفکیک وظایف دشوارتر است. با این حال، حتی شرکتهای کوچک نیز باید حداقل کنترلهای لازم را رعایت کنند.
برای مثال، اگر حسابدار خودش تنخواهدار است، بهتر است مدیر شرکت اسناد تنخواه را تأیید کند. یا اگر مدیرعامل وجه تنخواه را خرج میکند، حسابدار باید اسناد را بررسی و ثبت کند.
در شرکتهای متوسط، بهتر است تنخواهدار و حسابدار دو فرد جداگانه باشند تا کنترل داخلی بهتر اجرا شود.
تنخواه گردان در شرکتهای پیمانکاری و پروژهای
در شرکتهای پیمانکاری، تنخواه نقش بسیار مهمی دارد؛ زیرا بسیاری از هزینهها در محل پروژه و به صورت فوری رخ میدهد.
خرید مصالح جزئی، ابزار مصرفی، حمل و نقل، غذای کارگران، هزینههای کارگاهی و تعمیرات کوچک نمونههایی از هزینههای تنخواه پروژهای هستند.
در این شرکتها، علاوه بر وظایف عمومی تنخواه گردان، چند نکته خاص باید رعایت شود:
- ثبت نام پروژه در هر سند
- کنترل مصرف مصالح و ابزار
- تأیید هزینه توسط سرپرست پروژه
- ارسال منظم اسناد به دفتر مرکزی
- تفکیک هزینهها بر اساس فاز یا کارگاه
- جلوگیری از خریدهای عمده بدون مجوز خرید
اگر تنخواه پروژهای درست کنترل نشود، بهای تمام شده پروژه افزایش مییابد و تحلیل سود و زیان پروژه دچار خطا میشود.
نکات مهم برای مدیران مالی
مدیران مالی برای مدیریت بهتر تنخواه باید به چند نکته توجه کنند:
1) مبلغ تنخواه باید متناسب با نیاز واقعی واحد باشد : مبلغ خیلی کم باعث شارژهای مکرر و اتلاف وقت میشود. مبلغ بیش از حد زیاد نیز ریسک نگهداری وجه نقد را افزایش میدهد.
2) تنخواه داران باید آموزش ببینند : بسیاری از مشکلات تنخواه به دلیل ناآگاهی فرد از نحوه دریافت فاکتور، ثبت فرم یا رعایت سقف پرداخت ایجاد میشود.
3) گزارشهای تنخواه باید تحلیل شوند، نه فقط بایگانی : اگر هزینههای خرد روند افزایشی دارند، باید علت آن بررسی شود.
4) تنخواه نباید جایگزین فرآیند خرید و پرداخت رسمی شود : هزینههای تکراری یا با مبلغ بالا بهتر است از طریق قرارداد، خرید متمرکز یا پرداخت بانکی مدیریت شوند.
چکلیست وظایف تنخواه گردان
برای استفاده عملی، چکلیست زیر میتواند به تنخواه داران و حسابداران کمک کند:
- آیا اسناد به ترتیب مرتب شدهاند؟
- آیا هزینه نیاز به تأیید مدیر مربوطه دارد؟
- آیا تنخواه در پایان دوره تسویه شده است؟
- آیا هزینه در سقف مجاز پرداخت قرار دارد؟
- آیا فاکتور یا رسید معتبر دریافت شده است؟
- آیا مرکز هزینه یا پروژه مشخص شده است؟
- آیا مانده نقدی با گزارش تنخواه تطبیق دارد؟
- آیا هزینه انجام شده مرتبط با فعالیت شرکت است؟
- آیا تاریخ، شرح و مبلغ هزینه در فرم ثبت شده است؟
- آیا اسناد در موعد مقرر به حسابداری تحویل شدهاند؟
- آیا هزینه شخصی یا غیرمجاز در گزارش وجود ندارد؟
- آیا مبلغ تنخواه بر اساس مجوز کتبی دریافت شده است؟
جمع بندی
تنخواه گردان یکی از ابزارهای مهم در مدیریت هزینههای خرد و روزمره شرکتهاست. اگرچه مبالغ تنخواه معمولاً نسبت به سایر پرداختهای شرکت کوچکتر است، اما بیتوجهی به آن میتواند باعث بینظمی مالی، مغایرت حسابها، رد هزینهها در رسیدگی مالیاتی و حتی سوءاستفاده شود.
مهمترین وظایف تنخواه گردان شامل دریافت وجه بر اساس مجوز، نگهداری صحیح وجوه، پرداخت هزینههای مجاز، دریافت فاکتور معتبر، ثبت دقیق هزینهها، رعایت سقف پرداخت، تحویل به موقع اسناد، تسویه منظم، پاسخگویی نسبت به مغایرتها و همکاری با حسابداری است.
برای حسابداران، کنترل تنخواه به معنای حفظ دقت دفاتر و مستندات مالی است. برای مدیران نیز نظارت بر تنخواه راهی برای کنترل هزینههای جاری و جلوگیری از اتلاف منابع سازمان محسوب میشود.
در نهایت، یک سیستم تنخواه موفق زمانی شکل میگیرد که سه عامل در کنار هم قرار بگیرند: تنخواه دار امین و منظم، حسابدار دقیق و پیگیر، و مدیریتی که آییننامه شفاف و کنترل داخلی مناسب طراحی کرده باشد.
با رعایت این اصول، تنخواه گردان میتواند به جای یک منبع ریسک، به ابزاری کارآمد برای تسهیل عملیات مالی شرکت تبدیل شود.