مقدمه
حسابداری صنعتی یا حسابداری بهای تمام شده، یکی از مهم ترین شاخه های حسابداری است که به شناسایی، اندازه گیری، طبقه بندی، تحلیل و کنترل هزینه های تولید کالا یا ارائه خدمات می پردازد.
هدف اصلی این نوع حسابداری، محاسبه دقیق بهای تمام شده محصولات، کمک به قیمت گذاری صحیح، کنترل هزینه ها، افزایش بهره وری و پشتیبانی از تصمیم گیری مدیریتی است.
در فضای رقابتی امروز، هیچ کسب و کاری بدون شناخت دقیق از ساختار هزینه های خود نمی تواند به سودآوری پایدار برسد.
به همین دلیل، دانستن اینکه حسابداری صنعتی چیست فقط برای حسابداران اهمیت ندارد، بلکه برای مدیران مالی، صاحبان کارخانه ها، مدیران تولید، سرمایه گذاران و حتی کارآفرینانی که قصد راه اندازی کسب و کار تولیدی دارند نیز یک ضرورت است.
در این مقاله، به صورت جامع به تعریف حسابداری صنعتی می پردازیم، اجزای اصلی آن را بررسی می کنیم و توضیح می دهیم که چگونه در تصمیم گیری های مدیریتی نقش ایفا می کند و چرا برای واحدهای تولیدی و صنعتی حیاتی است.
حسابداری صنعتی چیست و چرا اهمیت دارد؟
اگر بخواهیم خیلی روشن بگوییم، حسابداری صنعتی سیستمی است که مشخص می کند تولید یک کالا یا ارائه یک خدمت، در عمل چقدر هزینه برای کسب و کار ایجاد کرده است.
این هزینه فقط شامل مواد اولیه نیست؛ بلکه دستمزد کارکنان تولید، استهلاک ماشین آلات، هزینه برق و سوخت، تعمیرات، سربار کارخانه، ضایعات، هزینه های نگهداری و بسیاری موارد دیگر را نیز در بر می گیرد.
اهمیت حسابداری صنعتی از آنجا ناشی می شود که مدیران بدون اطلاع از بهای واقعی تمام شده، نمی توانند به پرسش های کلیدی زیر پاسخ دهند :
- کدام خط تولید کارآمدتر است؟
- کدام محصول حاشیه سود بیشتری دارد؟
- تولید هر واحد محصول دقیقا چقدر هزینه دارد؟
- آیا قیمت فروش فعلی سودآور است یا زیان ده؟
- آیا برون سپاری بخشی از تولید به صرفه تر است؟
- چه بخشی از هزینه ها قابل کنترل یا کاهش هستند؟
در واقع، حسابداری صنعتی را می توان این طور هم تعریف کرد: ابزاری تحلیلی برای تبدیل داده های پراکنده هزینه ای به اطلاعات کاربردی برای مدیریت.
تعریف تخصصی حسابداری صنعتی
از دید تخصصی، حسابداری صنعتی فرآیندی نظام مند برای جمع آوری و تخصیص هزینه ها به مراکز هزینه، مراحل تولید، سفارشات، محصولات یا خدمات است تا بهای تمام شده هر واحد به شکل دقیق محاسبه شود.
این سیستم معمولا بر سه عنصر اصلی هزینه تمرکز دارد:
- مواد مستقیم
- دستمزد مستقیم
- سربار تولید
سپس با استفاده از روش های مختلف، این هزینه ها به محصولات یا خدمات تخصیص داده می شوند تا تصویر روشنی از سودآوری واقعی ایجاد شود.
هدف اصلی
بسیاری از افراد تصور می کنند هدف حسابداری صنعتی فقط محاسبه بهای تمام شده است. این تصور ناقص است. اگر چه محاسبه بهای تمام شده، هسته اصلی این شاخه محسوب می شود، اما اهداف آن بسیار گسترده تر است.
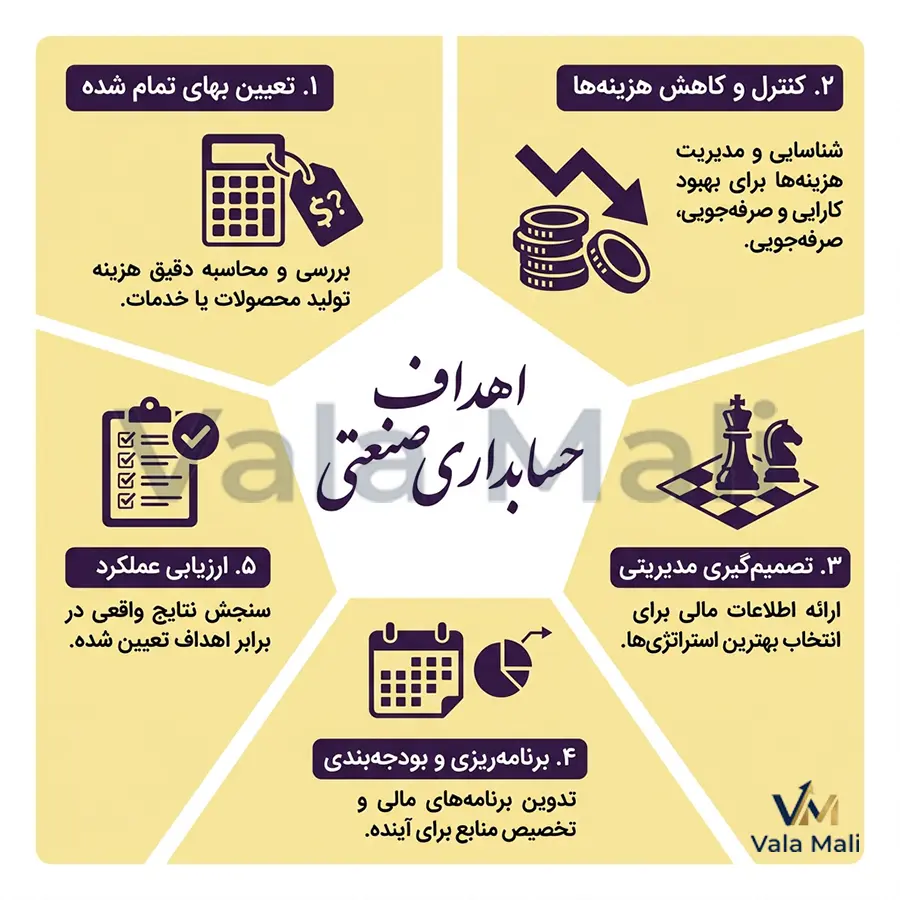
مهم ترین اهداف حسابداری صنعتی عبارت اند از:
1. تعیین بهای تمام شده کالا یا خدمت
اصلی ترین کارکرد حسابداری صنعتی، مشخص کردن هزینه واقعی تولید است. این موضوع برای قیمت گذاری صحیح و جلوگیری از فروش زیان ده اهمیت اساسی دارد.
2. کنترل و کاهش هزینه ها
زمانی که ساختار هزینه ها به تفکیک مشخص باشد، مدیریت می تواند بخش های پرهزینه، ناکارآمد یا دارای اتلاف را شناسایی و اصلاح کند.
3. کمک به تصمیم گیری مدیریتی
تصمیم هایی مانند حذف یک محصول، توسعه یک خط تولید، خرید یا ساخت، پذیرش سفارش ویژه، تعیین ظرفیت بهینه و تحلیل سودآوری، بدون اطلاعات حسابداری صنعتی قابل اتکا نیستند.
4. برنامه ریزی و بودجه بندی
اطلاعات این بخش، مبنای بودجه ریزی تولید، بودجه مواد، بودجه دستمزد و پیش بینی سود آینده است.
5. ارزیابی عملکرد بخش ها
با استفاده از مراکز هزینه و گزارش های عملکرد، می توان بهره وری واحدهای مختلف را سنجید و مسئولیت ها را شفاف تر کرد.
عناصر اصلی هزینه در حسابداری صنعتی
در اغلب سیستم های بهای تمام شده، هزینه ها به سه گروه اصلی تقسیم می شوند.
1. مواد مستقیم
مواد مستقیم، موادی هستند که به صورت مستقیم در ساخت محصول نهایی به کار می روند و به راحتی قابل ردیابی به هر واحد محصول هستند.
برای مثال در تولید مبلمان، چوب، پارچه و فوم می توانند مواد مستقیم محسوب شوند.
ویژگی مواد مستقیم این است که :
- بخش مهمی از بهای محصول را تشکیل می دهند.
- مصرف آن ها قابل اندازه گیری است.
- ارتباط مستقیمی با تولید دارند.
2. دستمزد مستقیم
دستمزد مستقیم مربوط به حقوق و مزایای کارکنانی است که مستقیما در فرآیند تولید نقش دارند. مثلا اپراتور دستگاه تولید، مونتاژکار یا نیروی خط تولید.
دستمزد مستقیم باید :
- قابل انتساب به محصول یا سفارش باشد.
- نقش مستقیم در ساخت یا تکمیل محصول داشته باشد.
3. سربار تولید
سربار تولید شامل همه هزینه های غیرمستقیم مرتبط با فرآیند تولید است که نمی توان آن ها را مستقیما به یک واحد محصول نسبت داد. این بخش معمولا پیچیده ترین عنصر در حسابداری صنعتی است.
نمونه هایی از سربار تولید :
- بیمه کارخانه
- مواد غیرمستقیم
- حقوق سرپرستان تولید
- استهلاک ماشین آلات
- برق، آب و گاز بخش تولید
- اجاره یا استهلاک ساختمان کارخانه
- هزینه تعمیر و نگهداری تجهیزات
مدیریت صحیح سربار، تاثیر مستقیم بر دقت بهای تمام شده دارد.
طبقه بندی هزینه ها در حسابداری صنعتی
در حسابداری صنعتی هزینه ها از جنبه های مختلف قابل تقسیم بندی هستند.
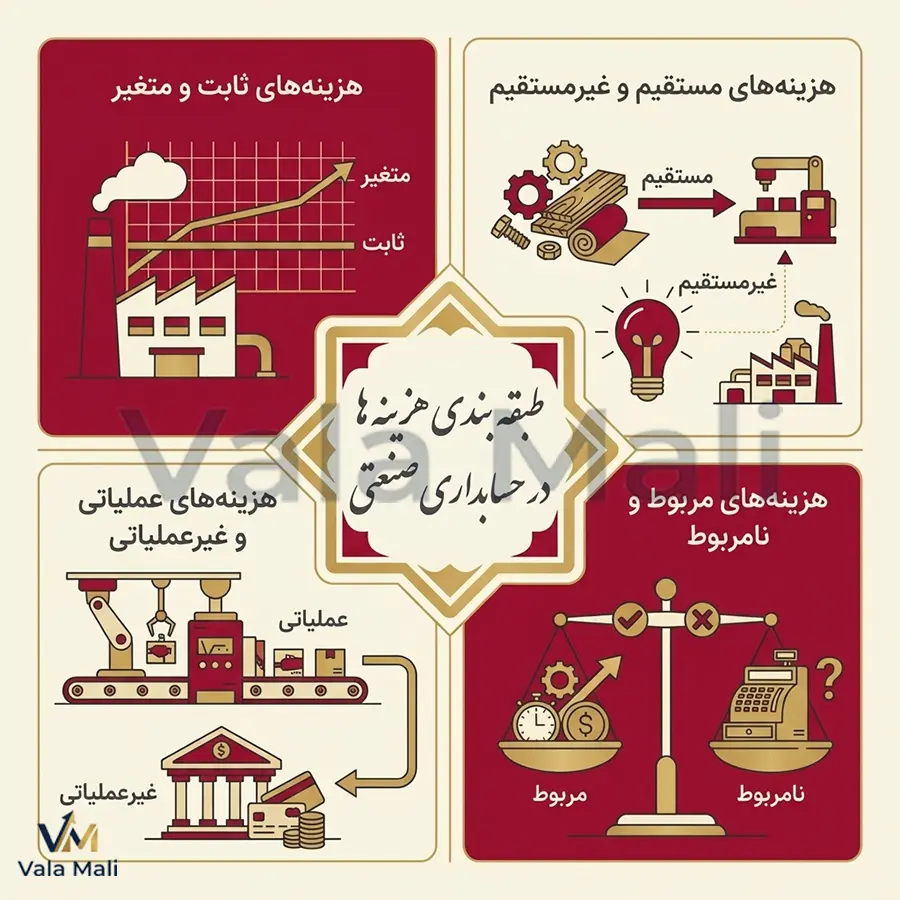
هزینه های ثابت و متغیر
- هزینه ثابت : با تغییر حجم تولید در کوتاه مدت تغییر نمی کند؛ مانند اجاره کارخانه.
- هزینه متغیر : متناسب با میزان تولید تغییر می کند؛ مانند مصرف مواد اولیه.
- هزینه های مختلط : این هزینه ها شامل دو بخش هستند قسمتی از هزینه ثابت و قسمتی دیگر متغیر هستند. همانند قبوض آب ، برق بخش ثابت، آبونمان و بخش متغیر، مرتبط با مصرف می باشد.
هزینه های مستقیم و غیرمستقیم
- هزینه مستقیم : مستقیما به محصول یا سفارش خاص قابل ردیابی است.
- هزینه غیرمستقیم : به صورت مشترک برای چند محصول یا کل کارخانه ایجاد می شود.
در هزینه یابی محصول هزینه های مستقیم، هزینه متغیر می باشند و هزینه های ثابت ، هزینه های غیر مستقیم می باشند.
هزینه های عملیاتی و غیرعملیاتی
- هزینه عملیاتی : مربوط به فعالیت اصلی کسب و کار است. شامل بهای تمام شده محصول.
- هزینه غیرعملیاتی : به فعالیت های فرعی یا خارج از عملیات اصلی مربوط می شود. شامل هزینه های اداری و تشکیلاتی و توزیع و فروش.
هزینه های مربوط و نامربوط در تصمیم گیری
در تحلیل های مدیریتی، همه هزینه ها ارزش یکسانی ندارند. برخی هزینه ها در تصمیم خاص موثر هستند و برخی دیگر تاثیری ندارند. حسابداری صنعتی این تمایز را روشن می کند.
روش های محاسبه بهای تمام شده در حسابداری صنعتی
یکی از مهم ترین بخش های موضوع حسابداری صنعتی، آشنایی با روش های محاسبه بهای تمام شده است. انتخاب روش مناسب به ماهیت فعالیت، نوع محصول، فرآیند تولید و ساختار سازمان بستگی دارد.
به طور کل روش های ثبت جمع آوری اطلاعات در حسابداری صنعتی به دو دسته زیر تقسیم می شوند:
- روش سفارش کار
- روش مرحله ای
روش های اندازه گیری هزینه ها به صورت کلی به سه دسته زیر تقسیم می شوند:
- بهایابی واقعی
- بهایابی نرمال (جذبی)
- بهایابی استاندارد
1) هزینه یابی سفارش کار
هزینه یابی سفارش کار روشی است که در آن هزینه ها برای هر سفارش، پروژه یا تولید خاص به طور جداگانه جمع آوری و محاسبه می شوند.
یعنی به جای اینکه بهای تمام شده یک محصول مشابه و انبوه را به صورت کلی حساب کنیم، برای هر سفارش، یک پرونده یا کارت هزینه جداگانه باز می کنیم و تمام هزینه های مرتبط با همان سفارش را در آن ثبت می کنیم.
این روش برای چه کسب و کارهایی مناسب است؟
این روش برای فعالیت هایی مناسب است که تولید یا ارائه خدمت به صورت سفارشی، پروژه ای و غیر تکراری انجام می شود.
نمونه ها :
- کارگاه های تولید مبلمان سفارشی
- پروژه های مهندسی و عمرانی
- ساخت دستگاه یا قطعات خاص
- شرکت های پیمانکاری
- تولید تجهیزات خاص
- دوخت لباس سفارشی
- چاپخانه ها
مزایا
- کمک به قیمت گذاری دقیق
- دقت بالا در محاسبه هزینه هر سفارش
- مناسب برای تولیدات خاص و غیرتکراری
- امکان تحلیل سودآوری هر پروژه یا مشتری
- شناسایی سفارش های سود ده و زیان ده
معایب
- ثبت و کنترل آن زمان بر است.
- نیاز به اسناد و مدارک دقیق دارد.
- تخصیص سربار ممکن است با خطا همراه شود.
- اگر تعداد سفارش ها زیاد باشد، پیچیدگی بالا می رود.
2) هزینه یابی مرحله ای
هزینه یابی مرحله ای روشی است که در آن هزینه ها در هر مرحله از تولید جمع آوری می شوند و سپس به واحدهای تولید شده در همان مرحله سرشکن می شوند.
این روش برای صنایعی مناسب است که تولید به صورت انبوه، یکنواخت و پیوسته انجام می شود.
این روش برای چه کسب و کارهایی مناسب است؟
- سیمان
- فولاد
- داروسازی
- صنایع غذایی
- صنایع شیمیایی
- نفت و پتروشیمی
- تولیدات انبوه و سری
ویژگی های مهم هزینه یابی مرحله ای
- تولید یکنواخت و مشابه است
- محصولات در یک فرآیند پیوسته تولید می شوند
- تفکیک هزینه برای هر سفارش جداگانه معنا ندارد
- محاسبه بر اساس مراحل تولید انجام می شود
مزایا
- مناسب برای تولید انبوه
- ساده تر از هزینه یابی سفارش کار در واحدهای پیوسته
- کمک به کنترل هزینه در هر مرحله
- شناسایی مرحله پرهزینه یا ناکارآمد
- مناسب برای گزارش گیری تولیدی
معایب
- برای تولیدات سفارشی مناسب نیست
- تفکیک دقیق هزینه هر واحد در برخی موارد دشوار است
- اگر ضایعات و افت تولید زیاد باشد، محاسبه پیچیده می شود
- نیاز به کنترل دقیق موجودی نیمه ساخته دارد
3. هزینه یابی استاندارد
در این روش، برای مواد، دستمزد و سربار، مقادیر و نرخ های استاندارد تعیین می شود و سپس هزینه واقعی با استاندارد مقایسه می گردد.
مزایا
- کنترل بهتر هزینه ها
- شناسایی انحرافات
- تحلیل عملکرد
- بهبود بهره وری
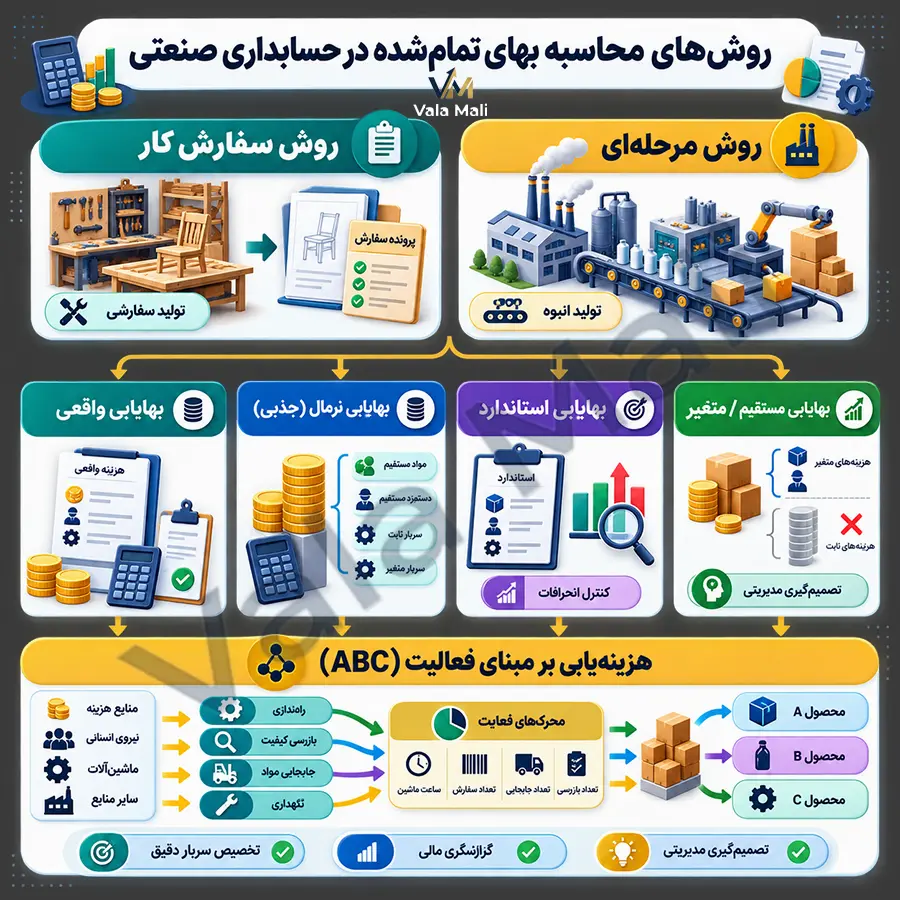
4. هزینه یابی جذبی
در هزینه یابی جذبی، مواد مستقیم و دستمزد مستقیم به صورت واقعی و سربار با استفاده از نرخ جذب سربار (عموما درصدی از دستمزد مستقیم) محاسبه و در بهای تمام شده محصول منظور می شوند.
این روش برای گزارشگری مالی و تهیه صورت های مالی کاربرد زیادی دارد.
5. هزینه یابی مستقیم یا متغیر
در این روش، فقط هزینه های متغیر تولید به محصول تخصیص داده می شود و هزینه های ثابت تولید به عنوان هزینه دوره شناسایی می شوند. این روش برای تصمیم گیری های مدیریتی بسیار مفید است.
6. هزینه یابی بر مبنای فعالیت
هزینه یابی بر مبنای فعالیت یا ABC یکی از روش های پیشرفته است که هزینه های سربار را بر اساس فعالیت های واقعی ایجادکننده هزینه تخصیص می دهد.
این روش به ویژه زمانی ارزشمند است که:
- تنوع محصولات بالا باشد.
- سربار سهم بزرگی از کل هزینه را تشکیل دهد.
- روش های سنتی تخصیص، دقت کافی نداشته باشند.
مراحل اجرای حسابداری صنعتی در یک واحد تولیدی
برای درک کاربردی تر اینکه حسابداری صنعتی، بهتر است مراحل پیاده سازی آن را مرور کنیم.
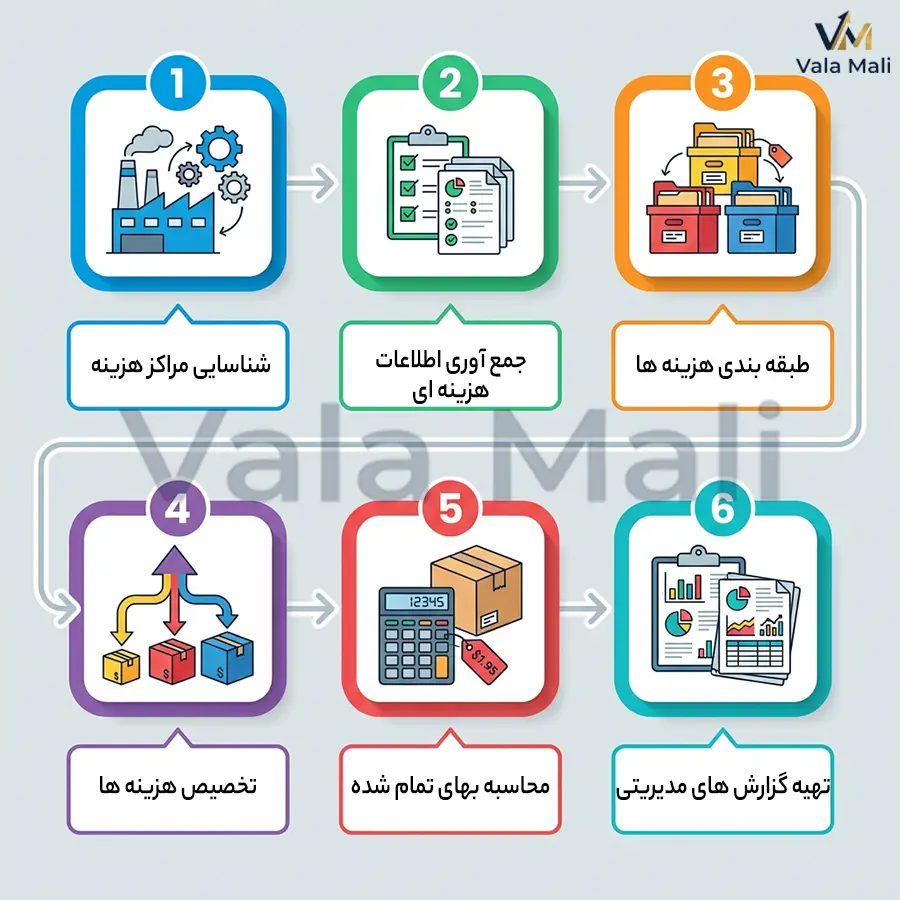
1. شناسایی مراکز هزینه
ابتدا بخش های مختلف سازمان مانند تولید، انبار، نگهداری، کنترل کیفیت و خدمات پشتیبانی شناسایی می شوند.
2. جمع آوری اطلاعات هزینه ای
اطلاعات مربوط به مواد، دستمزد، سربار، استهلاک، انرژی و سایر هزینه ها گردآوری می شود.
3. طبقه بندی هزینه ها
هزینه ها بر اساس نوع، محل وقوع، رفتار هزینه و قابلیت ردیابی دسته بندی می شوند.
4. تخصیص هزینه ها
هزینه های مستقیم به صورت مستقیم و هزینه های غیرمستقیم با مبانی مناسب به محصولات، سفارشات یا مراحل تولید تخصیص می یابند.
5. محاسبه بهای تمام شده
پس از تکمیل تخصیص ها، بهای تمام شده هر واحد محصول، هر سفارش یا هر مرحله محاسبه می شود.
6. تهیه گزارش های مدیریتی
گزارش هایی مانند بهای تمام شده، انحرافات، سودآوری محصولات، هزینه های سربار و عملکرد واحدها برای مدیریت تهیه می شود.
نقش حسابداری صنعتی در قیمت گذاری محصولات
یکی از حیاتی ترین کاربردهای حسابداری صنعتی، قیمت گذاری اصولی است. بسیاری از کسب و کارها قیمت فروش را براساس حدس، قیمت رقبا یا درصدی روی هزینه مواد اولیه تعیین می کنند. این روش ها در بسیاری از موارد باعث اشتباه جدی می شوند.
وقتی بهای تمام شده واقعی مشخص باشد، مدیر می تواند:
- حداقل قیمت قابل قبول را تعیین کند.
- حاشیه سود مطلوب را محاسبه کند.
- تخفیف های منطقی ارائه دهد.
- محصولات سودآور و زیان ده را تفکیک کند.
- از رقابت ناسالم و فروش زیرقیمت جلوگیری کند.
اگر قیمت گذاری بدون داده های دقیق بهای تمام شده انجام شود، ممکن است کسب و کار ظاهرا فروش خوبی داشته باشد، اما در عمل سود کافی ایجاد نکند.
نقش حسابداری صنعتی در کنترل ضایعات و بهره وری
در واحدهای تولیدی، بخشی از هزینه ها ناشی از اتلاف منابع است؛ مانند ضایعات مواد، دوباره کاری، توقف ماشین آلات، تولید معیوب یا مصرف بیش از حد انرژی. حسابداری صنعتی با ثبت و تحلیل این موارد، به مدیریت کمک می کند ریشه ناکارآمدی ها را پیدا کند.
نتایج این تحلیل ها می تواند شامل موارد زیر باشد:
- کاهش ضایعات مواد اولیه
- کنترل زمان های توقف تولید
- بهبود مصرف انرژی
- اصلاح ترکیب نیروی انسانی
- افزایش راندمان خط تولید
- کاهش هزینه تعمیرات ناشی از نگهداری ضعیف
کاربرد حسابداری صنعتی در تصمیم گیری های مهم مدیریتی
استفاده از حسابداری صنعتی زمانی کاملا ملموس می شود که نقش آن را در تصمیم های واقعی کسب و کار ببینیم. برخی از مهم ترین تصمیم هایی که به اطلاعات بهای تمام شده وابسته اند عبارت اند از:
1) تصمیم ساخت یا خرید
آیا تولید قطعه در داخل کارخانه به صرفه تر است یا خرید آن از تامین کننده بیرونی؟
2) پذیرش سفارش ویژه
اگر سفارشی با قیمت کمتر از قیمت معمول دریافت شود، آیا پذیرش آن به نفع شرکت است یا خیر؟
3) حذف یا حفظ یک محصول
آیا محصولی که فروش کمی دارد باید حذف شود یا با اصلاح ساختار هزینه همچنان قابل نگهداری است؟
4) استفاده از ظرفیت بلااستفاده
چگونه می توان از ظرفیت خالی کارخانه برای افزایش سود استفاده کرد؟
5) انتخاب ترکیب بهینه محصول
در شرایط محدودیت مواد، زمان یا ماشین آلات، کدام ترکیب محصول بیشترین سود را ایجاد می کند؟
اهمیت حسابداری صنعتی برای کسب و کارهای غیرتولیدی
اگرچه نام حسابداری صنعتی بیشتر با کارخانه ها گره خورده است، اما کاربرد آن فقط محدود به تولید نیست.
بسیاری از شرکت های خدماتی، پروژه ای، درمانی، حمل و نقل، نرم افزاری و پیمانکاری نیز برای محاسبه بهای خدمات و کنترل هزینه ها به نوعی از سیستم بهای تمام شده نیاز دارند.
برای مثال :
- شرکت پیمانکاری باید بهای هر پروژه را بداند.
- شرکت خدماتی باید هزینه واقعی هر خدمت را محاسبه کند.
- مجموعه درمانی باید هزینه ارائه هر خدمت پزشکی را برآورد کند.
- شرکت نرم افزاری باید هزینه توسعه و پشتیبانی هر محصول را تحلیل کند.
بنابراین، حسابداری صنعتی فقط برای صنعت کارخانه ای معنا ندارد، بلکه برای هر کسب و کاری که نیاز به تحلیل هزینه دارد کاربردی است.
چالش های اجرای حسابداری صنعتی
با وجود اهمیت بالا، پیاده سازی دقیق حسابداری صنعتی بدون چالش نیست. برخی از مهم ترین چالش ها عبارت اند از:
- نبود نرم افزار مناسب
- تخصیص نادرست سربار
- ضعف در ثبت زمان کار کارکنان
- نبود کدینگ مناسب مراکز هزینه
- نبود اطلاعات دقیق از مصرف واقعی مواد
- تغییرات مداوم قیمت مواد و دستمزد
- مقاومت واحدهای اجرایی در ارائه داده های واقعی
برای غلبه بر این چالش ها، لازم است سیستم حسابداری صنعتی با همکاری واحد مالی، تولید، انبار، منابع انسانی و مدیریت ارشد طراحی و اجرا شود.
نرم افزار و سیستم های مورد نیاز برای حسابداری صنعتی
امروزه اجرای موفق حسابداری صنعتی بدون استفاده از ابزارهای نرم افزاری دقیق، دشوار است. نرم افزارهای مالی و صنعتی می توانند اطلاعات مواد، انبار، تولید، دستمزد و سربار را به هم متصل کرده و گزارش های تحلیلی ارائه دهند.
ویژگی های یک سیستم مناسب حسابداری صنعتی :
- ثبت دستمزد مستقیم
- امکان تعریف مراکز هزینه
- ردیابی مواد اولیه و مصرف واقعی
- گزارش بهای تمام شده محصول
- گزارش انحرافات استاندارد و واقعی
- تخصیص سربار بر مبنای قواعد قابل تنظیم
- قابلیت یکپارچگی با انبار، تولید و حسابداری مالی
در مجموعه هایی که از راهکارهای یکپارچه مانند سیستم های مالی و صنعتی استفاده می کنند، کیفیت تحلیل هزینه به شکل محسوسی افزایش می یابد.
حسابداری صنعتی برای مدیران چه مزیتی ایجاد می کند؟
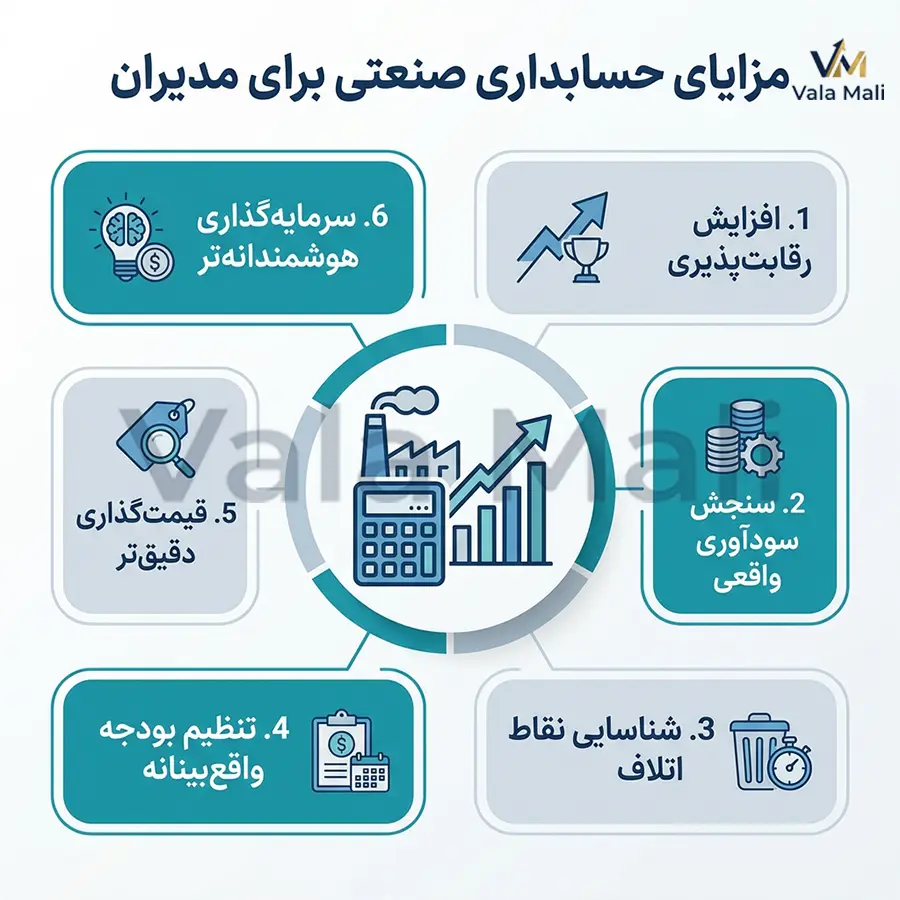
از نگاه مدیریتی، مهم ترین مزیت حسابداری صنعتی این است که تصمیم گیری را از حدس و تجربه صرف، به سطح تحلیل داده محور می رساند. مدیران با تکیه بر این اطلاعات می توانند:
- رقابت پذیری را افزایش دهند.
- سودآوری واقعی را بسنجند.
- نقاط اتلاف را شناسایی کنند.
- بودجه واقع بینانه تنظیم کنند.
- قیمت گذاری دقیق تری انجام دهند.
- سرمایه گذاری های هوشمندانه تری داشته باشند.
در شرایط اقتصادی متغیر و فشار هزینه ها، این مزیت می تواند تفاوت میان رشد پایدار و زیان پنهان باشد.
مثال ساده برای درک بهتر حسابداری صنعتی
فرض کنید یک کارخانه، صندلی اداری تولید می کند. برای تولید هر 100 عدد صندلی در یک دوره، اطلاعات زیر وجود دارد:
- مواد اولیه : 500 میلیون ریال
- دستمزد مستقیم : 200 میلیون ریال
- سربار تولید : 300 میلیون ریال
در این حالت، بهای تمام شده کل برابر است با:
500+200+300=1000
یعنی بهای تمام شده کل، 1000 میلیون ریال است. اگر 100 عدد صندلی تولید شده باشد، بهای تمام شده هر صندلی برابر است با:
1000÷100=10
پس بهای تمام شده هر صندلی، 10 میلیون ریال خواهد بود. حال اگر شرکت این محصول را کمتر از این رقم، به اضافه حاشیه سود منطقی بفروشد، در معرض کاهش سود یا حتی زیان قرار می گیرد.
این مثال ساده نشان می دهد که حسابداری صنعتی چیست و چگونه از یک مفهوم تئوریک به ابزاری کاملا عملی برای تصمیم گیری تبدیل می شود.
چه کسب و کارهایی بیشتر به حسابداری صنعتی نیاز دارند؟
تقریبا همه کسب و کارهایی که با هزینه های متنوع و نیاز به تحلیل سودآوری روبه رو هستند، از حسابداری صنعتی سود می برند؛ اما در برخی حوزه ها، این نیاز پررنگ تر است:
- کارخانه های تولیدی
- شرکت های پیمانکاری
- واحدهای مونتاژ
- صنایع غذایی
- صنایع شیمیایی و پتروشیمی
- تولیدکنندگان قطعات
- چاپ و بسته بندی
- مراکز درمانی
- شرکت های خدمات فنی و مهندسی
- شرکت های پروژه محور
ویژگی های یک حسابدار صنعتی حرفه ای
برای اجرای موفق این حوزه، صرف آشنایی با ثبت های مالی کافی نیست. حسابدار صنعتی باید ترکیبی از دانش مالی، درک فرآیندهای عملیاتی و توان تحلیل مدیریتی داشته باشد.
ویژگی های مهم یک حسابدار صنعتی حرفه ای :
- تسلط بر مفاهیم بهای تمام شده
- شناخت فرآیند تولید و جریان عملیات
- توان تحلیل انحرافات و علل افزایش هزینه
- مهارت در کار با نرم افزارهای مالی و صنعتی
- دقت بالا در جمع آوری داده ها
- توان تهیه گزارش های کاربردی برای مدیران
- آشنایی با بودجه بندی و کنترل داخلی
جمع بندی
در پاسخ نهایی به این سوال که حسابداری صنعتی چیست، باید گفت حسابداری صنعتی یک ابزار حیاتی برای سنجش، تحلیل و کنترل هزینه ها در کسب و کار است.
این شاخه از حسابداری کمک می کند بهای تمام شده واقعی کالا یا خدمت مشخص شود، قیمت گذاری دقیق تر انجام گیرد، سودآوری محصولات ارزیابی شود و تصمیم های مدیریتی بر مبنای داده های واقعی اتخاذ شوند.
هر سازمانی که به دنبال کاهش هزینه، افزایش بهره وری، شفافیت مالی بیشتر و رشد سودآور باشد، به حسابداری صنعتی نیاز دارد.
در واقع، بدون استقرار درست این سیستم، مدیریت هزینه ها ناقص خواهد بود و بسیاری از تصمیم های مهم بر پایه اطلاعات غیرواقعی یا ناقص گرفته می شوند.
اگر بخواهیم خیلی خلاصه بگوییم، حسابداری صنعتی زبان واقعی هزینه ها در کسب و کار است؛ زبانی که به مدیر نشان می دهد پول دقیقا کجا خرج می شود، هر محصول چقدر هزینه دارد و سود واقعی از کدام مسیر ایجاد می شود.
سوالات متداول
1. حسابداری صنعتی چیست؟
حسابداری صنعتی شاخه ای از حسابداری است که به محاسبه، تحلیل و کنترل هزینه های تولید کالا یا ارائه خدمات می پردازد و بهای تمام شده را مشخص می کند.
2. مهم ترین هدف حسابداری صنعتی چیست؟
مهم ترین هدف آن، تعیین دقیق بهای تمام شده و کمک به کنترل هزینه ها و تصمیم گیری مدیریتی است.
3. عناصر اصلی هزینه در حسابداری صنعتی کدام اند؟
مواد مستقیم، دستمزد مستقیم و سربار تولید، سه عنصر اصلی هزینه در حسابداری صنعتی هستند.
4. تفاوت حسابداری صنعتی با حسابداری مالی چیست؟
حسابداری مالی بیشتر برای گزارشگری بیرونی و ارائه صورت های مالی استفاده می شود، اما حسابداری صنعتی برای تحلیل داخلی هزینه ها و تصمیم گیری مدیریتی کاربرد دارد.
5. آیا حسابداری صنعتی فقط برای کارخانه هاست؟
خیر. شرکت های خدماتی، پروژه ای، درمانی و پیمانکاری نیز می توانند از سیستم های بهای تمام شده و حسابداری صنعتی استفاده کنند.
6. چرا حسابداری صنعتی در قیمت گذاری اهمیت دارد؟
چون بدون دانستن بهای تمام شده واقعی، قیمت گذاری ممکن است اشتباه باشد و به کاهش سود یا زیان منجر شود.
7. آیا نرم افزار در حسابداری صنعتی ضروری است؟
در مجموعه های کوچک شاید بخشی از کار به صورت دستی انجام شود، اما برای دقت، سرعت و تحلیل بهتر، استفاده از نرم افزار مناسب بسیار مهم است.