مقدمه
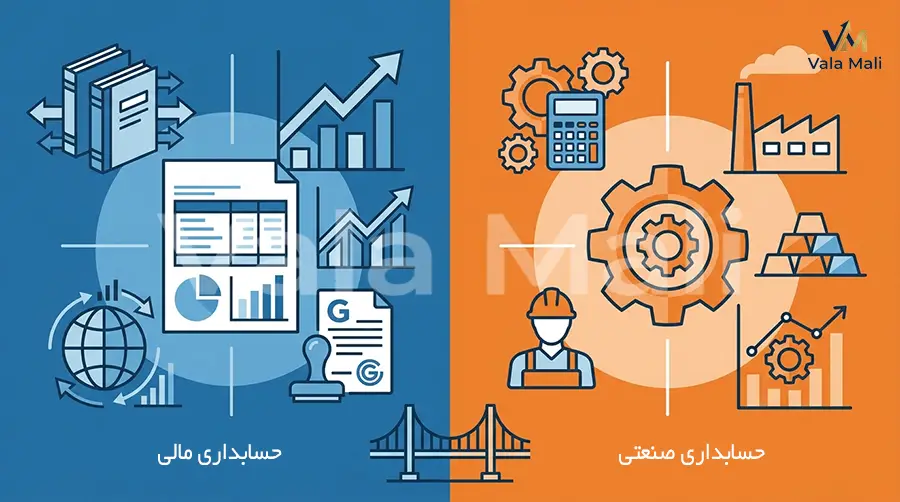
تفاوت حسابداری مالی و صنعتی یکی از مهم ترین موضوعاتی است که مدیران کسب و کار، حسابداران، دانشجویان رشته حسابداری و حتی صاحبان کارخانه ها و شرکت های تولیدی باید به صورت دقیق با آن آشنا باشند.
بسیاری از افراد در ابتدای مسیر تصور می کنند حسابداری فقط ثبت درآمد و هزینه است؛ اما در عمل، شاخه های مختلف حسابداری هر کدام هدف، ابزار، گزارش و کاربرد متفاوتی دارند.
در این میان، دو شاخه بسیار مهم یعنی حسابداری مالی و حسابداری صنعتی بیشترین کاربرد را در تصمیم گیری های اقتصادی، مدیریتی و قانونی دارند.
اگر بخواهیم خیلی ساده بگوییم، حسابداری مالی بیشتر بر تهیه گزارش های مالی برای استفاده کنندگان بیرونی مانند سازمان امور مالیاتی، بانک ها، سرمایه گذاران، بستانکاران و نهادهای نظارتی تمرکز دارد.
در حالی که حسابداری صنعتی یا حسابداری بهای تمام شده با هدف محاسبه دقیق هزینه تولید کالا یا ارائه خدمات و کمک به مدیریت برای کنترل هزینه ها و تصمیم گیری داخلی به کار می رود.
در این مقاله، به صورت کامل، شفاف و کاربردی بررسی می کنیم که تفاوت حسابداری مالی و صنعتی چیست، هر کدام چه وظایفی دارند، چه گزارش هایی تولید می کنند، در چه کسب وکارهایی استفاده می شوند، مزایا و محدودیت های آن ها چیست و چرا شناخت این تفاوت برای موفقیت مالی و مدیریتی سازمان ها ضروری است.
برای اینکه تفاوت حسابداری مالی و صنعتی را درک کنیم ابتدا به تعریف هر کدام می پردازیم.
حسابداری مالی چیست؟
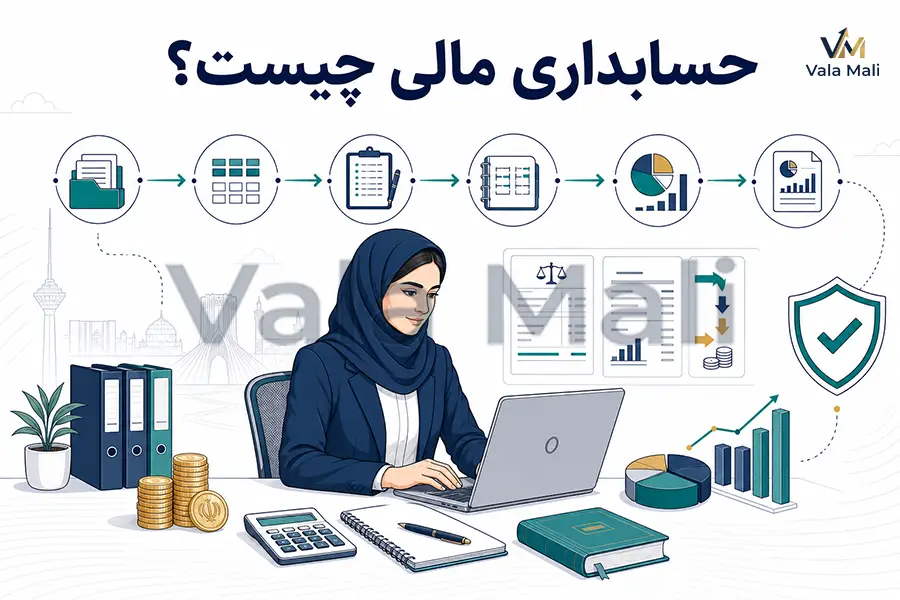
حسابداری مالی شاخه ای از حسابداری است که اطلاعات مالی یک واحد اقتصادی را جمع آوری، طبقه بندی، ثبت، تلخیص و گزارش می کند تا وضعیت مالی، عملکرد مالی و جریان های نقدی آن واحد برای ذی نفعان بیرونی و در برخی موارد داخلی روشن شود.
هدف اصلی حسابداری مالی این است که تصویری قابل اتکا، استاندارد و قابل مقایسه از عملکرد مالی شرکت ارائه دهد.
این اطلاعات معمولا در قالب صورت های مالی تهیه می شوند و باید مطابق با استانداردهای حسابداری، قوانین مالیاتی و الزامات قانونی تنظیم شوند.
مهم ترین خروجی های حسابداری مالی
حسابداری مالی معمولا این گزارش ها را تولید می کند:
- صورت وضعیت مالی یا ترازنامه
- صورت سود و زیان
- صورت جریان وجوه نقد
- صورت تغییرات در حقوق مالکانه
- یادداشت های توضیحی همراه صورت های مالی
این گزارش ها برای ارزیابی سودآوری، نقدینگی، ساختار سرمایه، میزان بدهی و وضعیت کلی شرکت اهمیت زیادی دارند.
کاربران اصلی حسابداری مالی
اطلاعات حسابداری مالی بیشتر مورد استفاده این گروه ها قرار می گیرد:
- سازمان امور مالیاتی
- حسابرسان
- مدیران ارشد شرکت
- سهامداران و سرمایه گذاران
- بانک ها و موسسات اعتباری
- تامین کنندگان و بستانکاران
- نهادهای نظارتی و قانونی
بنابراین، در تفاوت حسابداری مالی و صنعتی، حسابداری مالی بیشتر نگاه برون سازمانی دارد؛ یعنی هدف آن تنها مدیریت داخلی نیست، بلکه ارائه تصویری معتبر از وضعیت شرکت به اشخاص خارج از مجموعه نیز هست.
حسابداری صنعتی چیست؟
حسابداری صنعتی که با نام حسابداری بهای تمام شده نیز شناخته می شود، شاخه ای از حسابداری است که وظیفه اصلی آن شناسایی، اندازه گیری، طبقه بندی، تجزیه و تحلیل و کنترل هزینه های تولید کالا یا ارائه خدمات است.
در حسابداری صنعتی تمرکز اصلی بر این پرسش هاست:
- کدام محصول سودآورتر است؟
- تولید هر واحد محصول چقدر هزینه دارد؟
- مواد اولیه، دستمزد و سربار هر کدام چه سهمی در بهای تمام شده دارند؟
- کدام بخش تولید دچار اتلاف، ضایعات یا افزایش هزینه شده است؟
- چگونه می توان هزینه ها را کاهش داد و بهره وری را افزایش داد؟
به همین دلیل، حسابداری صنعتی بیشتر یک ابزار مدیریتی و درون سازمانی به شمار می رود.
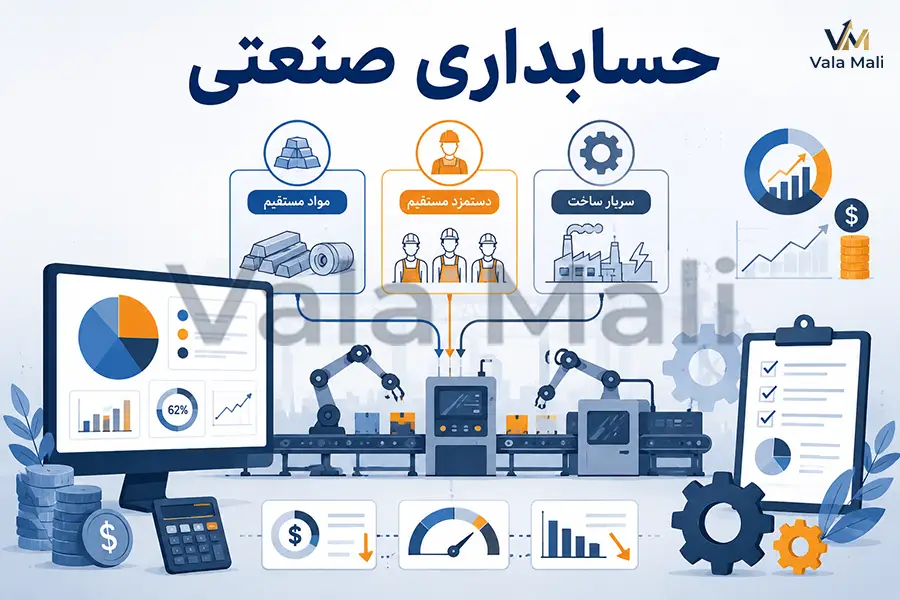
عناصر اصلی هزینه در حسابداری صنعتی
در اغلب سیستم های حسابداری صنعتی، بهای تمام شده از سه جزء اصلی تشکیل می شود :
- مواد مستقیم : موادی که به طور مستقیم در ساخت محصول استفاده می شوند.
- دستمزد مستقیم : حقوق و مزایای کارکنانی که مستقیما در فرآیند تولید نقش دارند.
- سربار ساخت : سایر هزینه های تولید مانند برق کارخانه، استهلاک ماشین آلات، تعمیرات، اجاره، بیمه، حقوق سرپرستان و هزینه های غیرمستقیم تولید.
فرمول کلی بهای تمام شده کالای ساخته شده را می توان به شکل زیر نمایش داد:
بهای تمام شده = مواد مستقیم + دستمزد مستقیم + سربار ساخت
در ادامه، این اطلاعات مبنای تصمیم گیری برای قیمت گذاری، بودجه بندی، کنترل تولید و ارزیابی عملکرد واحدهای عملیاتی قرار می گیرند.
تفاوت حسابداری مالی و صنعتی در یک نگاه
برای درک بهتر تفاوت حسابداری مالی و صنعتی، ابتدا به یک تعریف ساده توجه کنید:
- حسابداری مالی می گوید شرکت در پایان دوره مالی چه میزان دارایی، بدهی، درآمد، هزینه و سود دارد.
- حسابداری صنعتی می گوید این سود یا زیان چگونه ایجاد شده و هزینه واقعی تولید هر محصول یا خدمت چقدر بوده است.
به بیان دیگر، حسابداری مالی نتیجه را نشان می دهد و حسابداری صنعتی مسیر رسیدن به آن نتیجه را تحلیل می کند.
بررسی کامل تفاوت حسابداری مالی و صنعتی
1. تفاوت از نظر هدف
مهم ترین تفاوت حسابداری مالی و صنعتی در هدف آن هاست.
هدف حسابداری مالی تهیه گزارش های مالی استاندارد برای استفاده کنندگان بیرونی و ارائه تصویری شفاف از وضعیت مالی و عملکرد شرکت است.
هدف حسابداری صنعتی محاسبه بهای تمام شده، کنترل هزینه ها، تحلیل انحرافات، افزایش بهره وری و کمک به تصمیم گیری مدیریتی است.
در نتیجه:
- حسابداری مالی بر گزارشگری مالی تمرکز دارد.
- حسابداری صنعتی بر کنترل و مدیریت هزینه تمرکز دارد.
2. تفاوت از نظر استفاده کنندگان اطلاعات
یکی دیگر از تفاوت های حسابداری مالی و صنعتی، مخاطبان اطلاعات هستند.
در حسابداری مالی، گزارش ها بیشتر برای اشخاص و نهادهای بیرون از سازمان تهیه می شوند.
برای مثال، بانک برای اعطای تسهیلات، سرمایه گذار برای تصمیم سرمایه گذاری و سازمان امور مالیاتی برای بررسی عملکرد مالی شرکت به این گزارش ها نیاز دارند.
اما در حسابداری صنعتی، اطلاعات عمدتا برای استفاده مدیران داخلی تولید، مدیر مالی، مدیرعامل، مدیر برنامه ریزی، مدیر فروش و مدیر کنترل کیفیت تهیه می شود.
پس می توان گفت:
- حسابداری مالی: مخاطب بیرونی و قانونی
- حسابداری صنعتی: مخاطب درونی و مدیریتی
3. تفاوت از نظر موضوع اطلاعات
در حسابداری مالی، اطلاعات به شکل کلی و خلاصه شده ارائه می شوند.
برای مثال، جمع کل موجودی کالا، کل فروش، کل هزینه ها و سود خالص دوره گزارش می شود.
در حسابداری صنعتی، اطلاعات بسیار جزئی تر و تحلیلی تر هستند. مثلا مشخص می شود:
- هزینه تولید هر خط محصول چقدر بوده است.
- هزینه مواد اولیه هر سفارش چه میزان است.
- انحراف مصرف مواد نسبت به بودجه چقدر است.
- دستمزد مستقیم هر دایره تولید چه تغییری کرده است.
بنابراین، یکی از تفاوت های حسابداری مالی و صنعتی این است که حسابداری صنعتی نسبت به حسابداری مالی عمق تحلیلی بیشتری دارد.
4. تفاوت از نظر بازه زمانی گزارش
حسابداری مالی معمولا گزارش های خود را در دوره های مشخص و استاندارد تهیه می کند؛ مانند:
- ماهانه
- فصلی
- سالانه
این زمان بندی به دلیل الزامات قانونی، مالیاتی، حسابرسی و گزارشگری رسمی اهمیت دارد.
در مقابل، حسابداری صنعتی می تواند گزارش ها را در بازه های بسیار کوتاه تر و متناسب با نیاز مدیریت ارائه دهد؛ مانند:
- روزانه
- هفتگی
- بر اساس هر سفارش
- بر اساس هر مرحله تولید
- بر اساس هر مرکز هزینه
این ویژگی باعث می شود حسابداری صنعتی برای تصمیم گیری های سریع عملیاتی بسیار مفید باشد.
5. تفاوت از نظر الزامات قانونی
حسابداری مالی معمولا تابع استانداردهای رسمی حسابداری، قوانین مالیاتی، الزامات بیمه ای، مقررات تجارت و در برخی کسب و کارها مقررات بازار سرمایه است.
شرکت ها ناچارند صورت های مالی خود را با دقت و بر اساس چارچوب های پذیرفته شده تهیه کنند.
اما حسابداری صنعتی بیشتر تابع نیازهای داخلی سازمان است. هرچند اصول کلی آن مشخص است، اما ساختار گزارش ها، شیوه طبقه بندی هزینه ها، روش های تخصیص سربار و فرم های کنترلی می توانند بر اساس نوع فعالیت شرکت طراحی شوند.
در نتیجه:
- حسابداری مالی جنبه رسمی و قانونی پررنگ تری دارد.
- حسابداری صنعتی انعطاف پذیری بیشتری برای طراحی داخلی دارد.
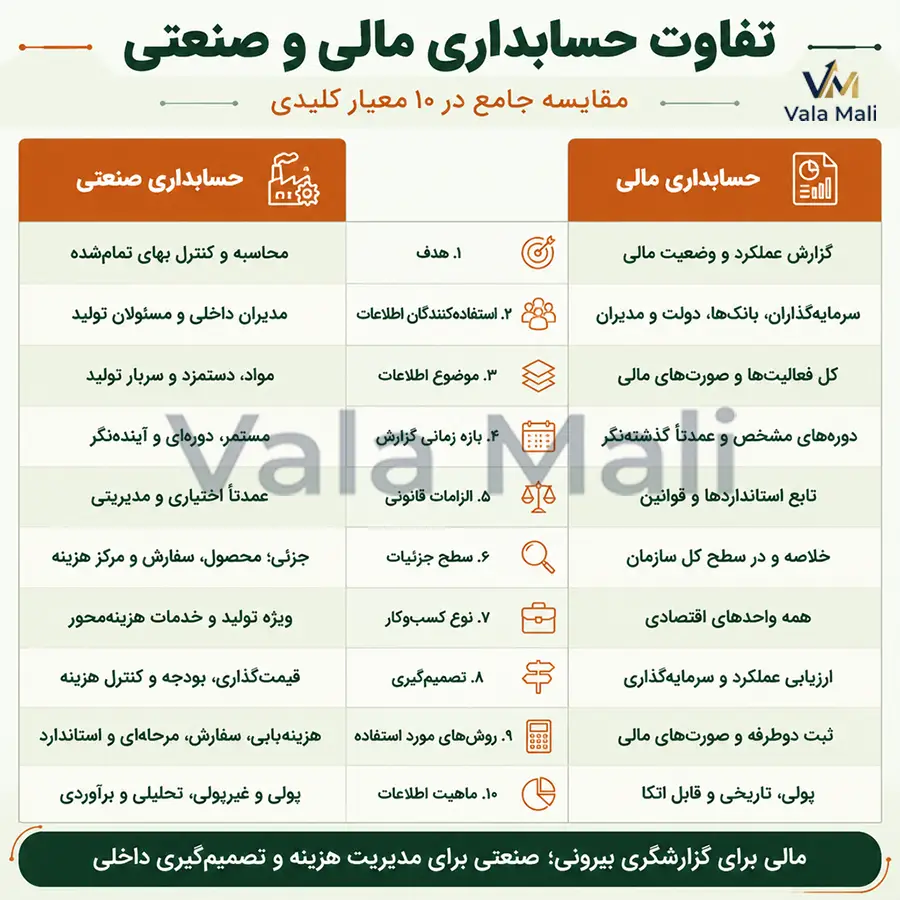
6. تفاوت از نظر سطح جزئیات
یکی از کلیدی ترین موارد در بحث تفاوت حسابداری مالی و صنعتی، سطح جزئیات اطلاعات است.
در حسابداری مالی، گزارش ها اغلب به صورت تجمیعی تهیه می شوند. برای مثال، ممکن است فقط رقم نهایی بهای تمام شده کالای فروش رفته در صورت سود و زیان ارائه شود.
اما در حسابداری صنعتی، همین رقم نهایی به اجزای متعدد شکسته می شود، از جمله:
- مواد اولیه مصرف شده
- موجودی اول دوره مواد
- خرید مواد
- موجودی پایان دوره مواد
- ضایعات عادی و غیرعادی
- دستمزد مستقیم هر بخش
- سربار ثابت و متغیر
- بهای تمام شده تولید تکمیل شده
- بهای تمام شده کالای در جریان ساخت
این سطح از جزئیات برای کنترل عملیات بسیار حیاتی است.
7. تفاوت از نظر نوع کسب و کار
حسابداری مالی تقریبا در همه انواع کسب و کارها کاربرد دارد؛ از شرکت های بازرگانی و خدماتی گرفته تا واحدهای تولیدی، پیمانکاری، استارتاپ ها و موسسات غیرانتفاعی.
اما حسابداری صنعتی بیشترین کاربرد را در این حوزه ها دارد:
- شرکت های مونتاژ
- واحدهای سفارش کار
- کارخانه ها و شرکت های تولیدی
- صنایع غذایی، شیمیایی، فلزی، نساجی و ساختمانی
- برخی کسب وکارهای خدماتی با ساختار هزینه پیچیده، مانند بیمارستان ها، شرکت های حمل ونقل، پروژه های پیمانکاری و مراکز خدمات فنی
در شرکت های صرفا خدماتی کوچک، ممکن است حسابداری صنعتی به شکل محدودتر استفاده شود؛ ولی در واحدهای تولیدی، نبود آن عملا باعث اختلال در قیمت گذاری و کنترل سودآوری می شود.
8. تفاوت از نظر تصمیم گیری
در تعریف تفاوت های حسابداری مالی و صنعتی می توان به این موضوع اشاره کرد که حسابداری مالی بیشتر برای تصمیم های زیر مفید است:
- آیا شرکت سودده بوده است؟
- وضعیت نقدینگی شرکت چگونه است؟
- آیا شرکت توان بازپرداخت بدهی دارد؟
- وضعیت دارایی ها و بدهی ها در پایان دوره چیست؟
در مقابل، حسابداری صنعتی برای این تصمیم ها کاربرد دارد:
- کدام بخش تولید ناکارآمد است؟
- آیا تولید داخلی بهتر است یا برون سپاری؟
- قیمت فروش هر محصول باید چقدر باشد؟
- ادامه تولید کدام محصول به صرفه نیست؟
- آیا خرید یک ماشین جدید باعث کاهش بهای تمام شده می شود؟
در واقع، حسابداری صنعتی نقش مهم تری در تصمیم سازی مدیریتی دارد.
9. تفاوت از نظر روش های مورد استفاده
در حسابداری مالی، تمرکز بیشتر بر ثبت رویدادهای مالی، طبقه بندی حساب ها، بستن حساب ها و تهیه صورت های مالی است.
اما حسابداری صنعتی از روش ها و تکنیک های متنوع تری استفاده می کند، مانند:
- هزینه یابی مرحله ای
- هزینه یابی سفارش کار
- هزینه یابی استاندارد
- هزینه یابی مستقیم
- هزینه یابی جذبی
- تحلیل انحرافات
- بودجه بندی عملیاتی
- تحلیل نقطه سر به سر
- کنترل موجودی مواد
برای مثال، در تحلیل نقطه سر به سر می توان حداقل حجم فروش لازم برای پوشش هزینه ها را محاسبه کرد:
این نوع تحلیل ها معمولا در حسابداری مالی به شکل مستقیم مطرح نیستند.
10. تفاوت از نظر ماهیت اطلاعات
اطلاعات حسابداری مالی بیشتر تاریخی هستند؛ یعنی رویدادهایی را گزارش می کنند که در گذشته اتفاق افتاده اند.
اطلاعات حسابداری صنعتی علاوه بر داده های تاریخی، جنبه پیش بینی، برنامه ریزی و کنترلی نیز دارند. برای نمونه، مدیر تولید ممکن است بر اساس گزارش های صنعتی تصمیم بگیرد مقدار مصرف مواد را در ماه آینده کاهش دهد یا ترکیب تولید را تغییر دهد.
به همین علت، حسابداری صنعتی بیشتر با آینده کسب وکار و بهبود عملیات در ارتباط است.
شباهت حسابداری مالی و صنعتی
با وجود تفاوت های حسابداری مالی و صنعتی، این دو شاخه کاملا جدا از هم نیستند و نقاط مشترک مهمی نیز دارند:
- هر دو زیرمجموعه علم حسابداری هستند.
- هر دو برای تصمیم گیری مدیران مفید هستند.
- هر دو با اطلاعات مالی و اقتصادی سازمان سروکار دارند.
- هر دو نیازمند ثبت دقیق، مستندسازی و طبقه بندی درست اطلاعات هستند.
- داده های حسابداری صنعتی در بسیاری از مواقع مبنای بخشی از گزارش های حسابداری مالی قرار می گیرند.
برای مثال، رقم بهای تمام شده کالای فروش رفته که در صورت سود و زیان حسابداری مالی نمایش داده می شود، اغلب از محاسبات حسابداری صنعتی به دست می آید.
مثال ساده برای درک تفاوت حسابداری مالی و صنعتی
فرض کنید یک کارخانه تولید صندلی فعالیت می کند.
در حسابداری مالی چه چیزی ثبت و گزارش می شود؟
- سود خالص ماه چقدر بوده است.
- شرکت در این ماه چقدر فروش داشته است.
- بدهی ها و مطالبات شرکت چه میزان است.
- موجودی کالا و مواد اولیه در پایان ماه چقدر است.
- چه میزان هزینه حقوق، اجاره، آب و برق و سایر هزینه ها داشته است.
در حسابداری صنعتی چه چیزی بررسی می شود؟
- دستمزد مستقیم ساخت هر صندلی چقدر بوده است.
- بهای تمام شده واقعی هر صندلی چقدر شده است.
- آیا تولید مدل خاصی از صندلی سودده است یا زیان ده.
- برای تولید هر صندلی چه مقدار چوب، پیچ، رنگ و پارچه مصرف شده است.
- سهم هر صندلی از هزینه برق، استهلاک دستگاه و تعمیرات چه مقدار است.
این مثال به خوبی تفاوت های حسابداری مالی و صنعتی را نشان می دهد.
حسابداری مالی برای چه کسب وکارهایی ضروری تر است؟
واقعیت این است که حسابداری مالی برای همه کسب وکارها ضروری است؛ زیرا هیچ مجموعه ای بدون ثبت قانونی و شفاف اطلاعات مالی، امکان ادامه پایدار و مطمئن ندارد. به ویژه در این موارد اهمیت آن بیشتر است:
- شرکت های ثبت شده
- کسب و کارهای نیازمند دریافت تسهیلات بانکی
- شرکت های دارای شرکا یا سهامداران متعدد
- مجموعه های مشمول مالیات و حسابرسی
- شرکت هایی که قصد جذب سرمایه دارند
بدون حسابداری مالی دقیق، شرکت در تنظیم اظهارنامه، دفاع مالیاتی، ارائه گزارش به بانک و ارزیابی عملکرد کلی دچار مشکل می شود.
حسابداری صنعتی برای چه کسب وکارهایی حیاتی تر است؟
حسابداری صنعتی به ویژه برای این کسب وکارها حیاتی است:
- کارخانه های تولیدی
- صنایع دارای مواد اولیه متنوع
- شرکت های دارای خطوط تولید مختلف
- پروژه های پیمانکاری و ساخت
- کسب وکارهایی که می خواهند حاشیه سود واقعی هر محصول را بدانند
در این کسب وکارها، اگر بهای تمام شده دقیق محاسبه نشود، ممکن است قیمت فروش کمتر از هزینه واقعی تعیین شود و شرکت بدون آنکه بداند در حال زیان دهی باشد.
آیا حسابداری صنعتی بدون حسابداری مالی ممکن است؟
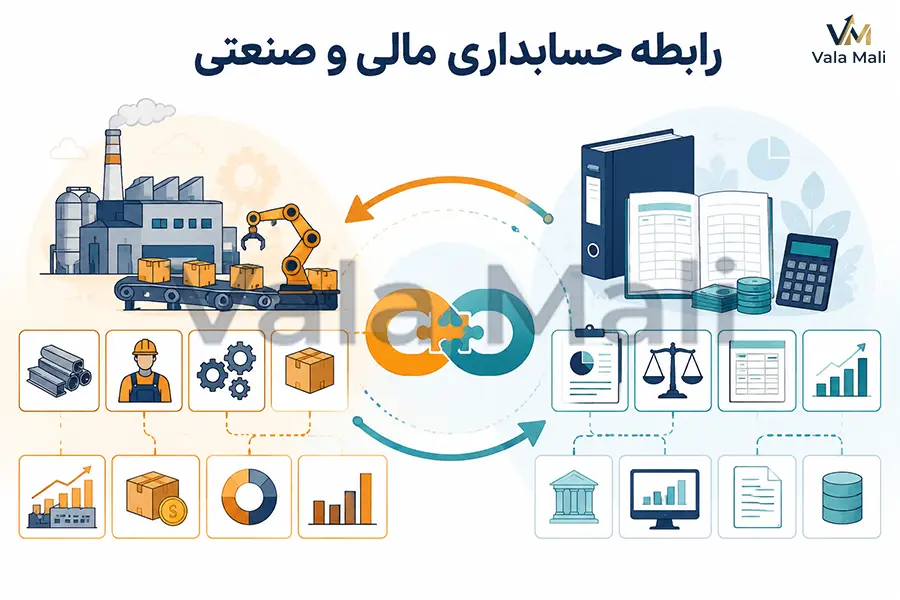
با توجه به تفاوت های حسابداری مالی و صنعتی اما در عمل، این دو حوزه به هم وابسته اند. حسابداری صنعتی بدون وجود یک سیستم منظم حسابداری مالی، داده های اولیه کافی و قابل اتکا نخواهد داشت.
از طرف دیگر، حسابداری مالی در شرکت های تولیدی بدون اطلاعات دقیق حسابداری صنعتی، نمی تواند بهای تمام شده موجودی کالا و کالای فروش رفته را به درستی محاسبه کند.
پس رابطه این دو حوزه را می توان تکمیلی دانست، نه رقابتی.
نقش نرم افزار در حسابداری مالی و صنعتی
امروزه استفاده از نرم افزارهای تخصصی حسابداری نقش بسیار مهمی در دقت و سرعت گزارش گیری دارد. در حسابداری مالی، نرم افزار به ثبت اسناد، تهیه دفاتر، گزارش سود و زیان، ترازنامه، اظهارنامه و کنترل حساب ها کمک می کند.
در حسابداری صنعتی، نرم افزارهای مناسب می توانند این قابلیت ها را فراهم کنند:
- تعریف فرمول تولید
- ثبت مواد اولیه و حواله مصرف
- محاسبه بهای تمام شده هر محصول
- تخصیص سربار به مراکز هزینه
- تحلیل انحرافات هزینه
- گزارش گیری از سودآوری محصولات
به همین دلیل، شرکت های تولیدی باید نرم افزاری انتخاب کنند که فقط ثبت مالی انجام ندهد، بلکه ماژول بهای تمام شده و گزارش های صنعتی قابل اتکا نیز داشته باشد.
خطاهای رایج در درک تفاوت حسابداری مالی و صنعتی
بسیاری از مدیران و حتی برخی فعالان مالی، برداشت های نادرستی از این دو حوزه دارند. چند نمونه از خطاهای رایج عبارت اند از:
- نادیده گرفتن هزینه های سربار در قیمت گذاری
- اتکا به گزارش فروش بدون تحلیل بهای تمام شده
- یکی دانستن سود حسابداری با سود واقعی هر محصول
- تصور اینکه حسابداری مالی برای مدیریت داخلی کافی است.
- تصور اینکه حسابداری صنعتی فقط مخصوص کارخانه های بسیار بزرگ است.
این خطاها می توانند منجر به تصمیم های نادرست، کاهش سودآوری و حتی بروز مشکلات مالیاتی و کنترلی شوند.
مزایای حسابداری مالی
حسابداری مالی مزایای مهمی برای کسب وکارها دارد:
- ایجاد شفافیت مالی
- پاسخگویی در برابر نهادهای قانونی
- امکان تحلیل سود و زیان کلی شرکت
- کمک به جذب سرمایه و دریافت وام
- تهیه صورت های مالی استاندارد و قابل اتکا
- تسهیل فرآیند حسابرسی و رسیدگی مالیاتی
مزایای حسابداری صنعتی
حسابداری صنعتی نیز مزایای بسیار مهمی دارد:
- محاسبه دقیق بهای تمام شده
- کنترل هزینه های تولید
- شناسایی اتلاف و ضایعات
- کمک به قیمت گذاری اصولی
- ارزیابی سودآوری محصولات و خطوط تولید
- پشتیبانی از تصمیم گیری مدیریتی
- بهبود بهره وری و برنامه ریزی تولید
محدودیت های حسابداری مالی
- بیشتر بر گذشته تمرکز دارد.
- اطلاعات آن برای تصمیم گیری عملیاتی جزئی کافی نیست.
- معمولا با تاخیر زمانی گزارش می شود.
- سطح جزئیات آن محدودتر است.
محدودیت های حسابداری صنعتی
- طراحی و استقرار آن پیچیده تر است.
- به داده های دقیق و به موقع نیاز دارد.
- در صورت تخصیص نادرست سربار، نتایج گمراه کننده می شود.
- اجرای آن در برخی کسب وکارهای کوچک ممکن است پرهزینه باشد.
جمع بندی نهایی تفاوت حسابداری مالی و صنعتی
در مجموع، تفاوت حسابداری مالی و صنعتی را میتوان در هدف، نوع گزارشها و مخاطبان آنها خلاصه کرد.
حسابداری مالی با ثبت و گزارش اطلاعات کلی شرکت، تصویری استاندارد از وضعیت داراییها، بدهیها، درآمد، هزینه و سود ارائه میدهد و بیشتر پاسخگوی نیاز سهامداران، بانکها، سازمان امور مالیاتی و سایر نهادهای بیرونی است.
در مقابل، حسابداری صنعتی با محاسبه بهای تمام شده، بررسی مواد مستقیم، دستمزد و سربار، اطلاعات جزئیتری در اختیار مدیران قرار میدهد تا هزینهها را کنترل کنند، قیمتگذاری دقیقتری داشته باشند و سودآوری محصولات و خطوط تولید را بسنجند.
شناخت درست تفاوت حسابداری مالی و صنعتی به مدیران کمک میکند تا در کنار رعایت الزامات قانونی و تهیه صورتهای مالی قابلاتکا، تصمیمهای عملیاتی و مدیریتی هوشمندانهتری نیز بگیرند.
این دو شاخه رقیب یکدیگر نیستند، بلکه مکمل هم محسوب میشوند؛ زیرا اطلاعات حسابداری صنعتی در تعیین بهای موجودیها و کالای فروش رفته نقش دارد و دادههای حسابداری مالی نیز بستر لازم برای تحلیل هزینهها را فراهم میکند.
بنابراین، به کارگیری همزمان و اصولی این دو سیستم میتواند موجب افزایش شفافیت مالی، کاهش هزینهها، بهبود قیمتگذاری و تقویت سودآوری کسب و کار شود.
سوالات متداول
1. مهم ترین تفاوت حسابداری مالی و صنعتی چیست؟
مهم ترین تفاوت حسابداری مالی و صنعتی در هدف آن هاست. حسابداری مالی برای گزارشگری مالی و ارائه اطلاعات به استفاده کنندگان بیرونی به کار می رود، اما حسابداری صنعتی برای محاسبه بهای تمام شده و کنترل هزینه های داخلی استفاده می شود.
2. آیا حسابداری صنعتی فقط برای کارخانه هاست؟
خیر. هرچند بیشترین کاربرد آن در واحدهای تولیدی است، اما در برخی کسب و کارهای خدماتی، پیمانکاری، درمانی و لجستیکی نیز برای تحلیل هزینه ها استفاده می شود.
3. آیا یک شرکت کوچک هم به حسابداری صنعتی نیاز دارد؟
اگر شرکت کوچک فعالیت تولیدی داشته باشد یا هزینه های آن پیچیده و چندلایه باشد، بله. حتی در مقیاس کوچک نیز آگاهی از بهای تمام شده واقعی برای قیمت گذاری و حفظ سود ضروری است.
4. آیا حسابداری مالی بدون حسابداری صنعتی کامل است؟
در شرکت های تولیدی، خیر. چون بخشی از اطلاعات مهم مانند بهای تمام شده موجودی کالا و کالای فروش رفته به داده های حسابداری صنعتی وابسته است.
5. کدام یک برای مالیات مهم تر است؟
با توجه به تفاوت حسابداری مالی و صنعتی، حسابداری مالی نقش مستقیم تری در تهیه اسناد، دفاتر و صورت های مالی مورد استناد برای امور مالیاتی دارد. با این حال، در شرکت های تولیدی، دقت حسابداری صنعتی نیز می تواند بر صحت بهای تمام شده و سود مشمول مالیات اثرگذار باشد.