
مقدمه
در بسیاری از کسب و کارها، اهداف سالانه یا ماهانه به صورت کلی تعیین میشوند؛ برای مثال، مدیر یک شرکت تصمیم میگیرد فروش افزایش پیدا کند، هزینهها کاهش یابد، رضایت مشتریان بیشتر شود یا فرآیندهای مالی منظمتر شوند.
با این حال، مشخص نیست این اهداف دقیقاً چگونه باید اجرا شوند، چه کسی مسئول تحقق آنهاست و از کجا باید بفهمیم که سازمان تا چه اندازه به هدف خود نزدیک شده است.
اینجاست که مدل OKR اهمیت پیدا میکند. OKR یکی از شناخته شدهترین روشهای هدفگذاری، همراستاسازی تیمها و سنجش عملکرد در سازمانهاست. این مدل به کسب و کار کمک میکند اهداف مهم خود را شفاف بیان کند و برای هر هدف، نتایج قابل اندازهگیری تعیین نماید.
در این مقاله به تعریف OKR می پردازیم و توضیح می دهیم که مدل OKR چگونه کار میکند، چه تفاوتی با KPI دارد و پیادهسازی مدل OKR در یک شرکت خدمات مالی، حسابداری یا مالیاتی چگونه باید انجام شود.
OKR چیست؟
OKR مخفف عبارت Objectives and Key Results است که در فارسی معمولاً به «اهداف و نتایج کلیدی» ترجمه میشود.
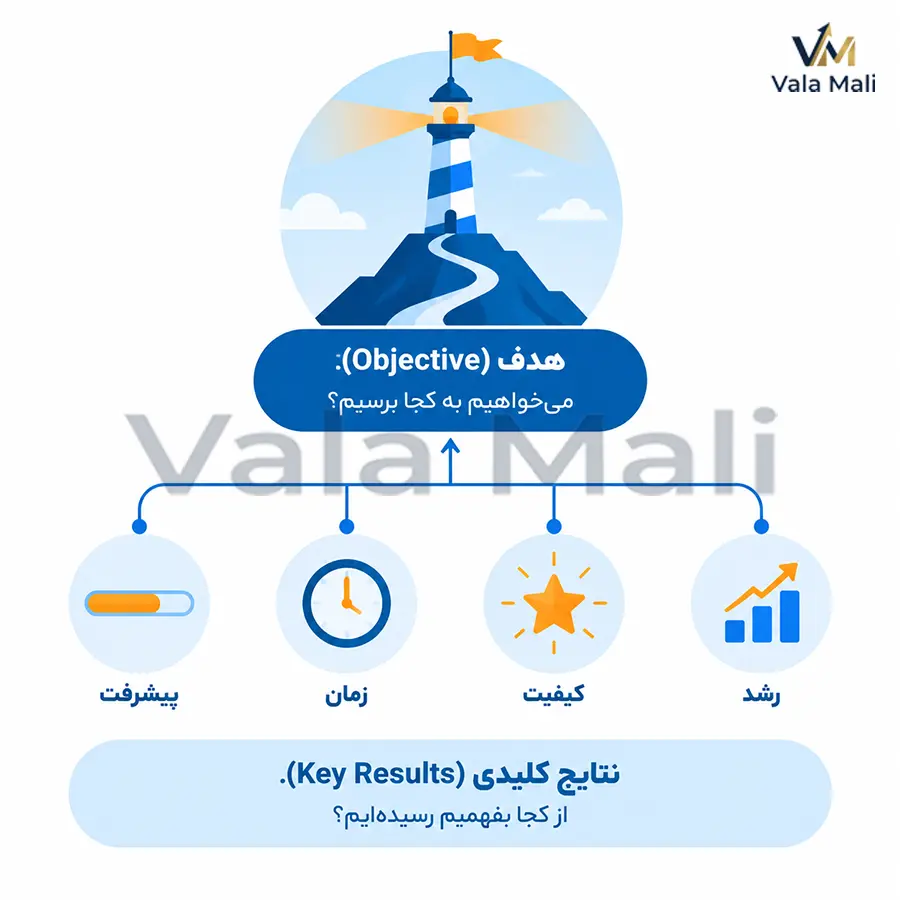
در مدل OKR، هر هدف از دو بخش اصلی تشکیل میشود:
- Objective یا هدف: بیان میکند سازمان یا تیم میخواهد به چه چیزی دست پیدا کند.
- Key Results یا نتایج کلیدی: مشخص میکند از چه طریق و با چه شاخصهایی میتوان میزان تحقق هدف را اندازهگیری کرد.
به زبان ساده، هدف پاسخ میدهد:
میخواهیم به کجا برسیم؟
و نتایج کلیدی پاسخ میدهند:
از کجا بفهمیم به آن هدف رسیدهایم؟
برای مثال، یک شرکت مشاوره مالی ممکن است هدف خود را به این شکل تعیین کند:
هدف: تبدیل شدن به یکی از معتبرترین ارائهدهندگان خدمات مالی و مالیاتی برای کسب و کارهای کوچک.
نتایج کلیدی این هدف میتواند شامل موارد زیر باشد:
- افزایش تعداد مشتریان فعال از ۱۲۰ به ۱۸۰ مشتری؛
- افزایش نرخ تمدید قرارداد مشتریان از ۶۵ درصد به ۸۰ درصد؛
- کاهش میانگین زمان پاسخگویی به درخواست مشتریان از ۲۴ ساعت به ۶ ساعت؛
- دریافت حداقل ۳۰ نظر مثبت و مستند از مشتریان در پایان فصل.
در این مثال، هدف ماهیتی کیفی، الهامبخش و جهت دهنده دارد؛ اما نتایج کلیدی کاملاً قابلاندازهگیری هستند.
تعریف OKR به زبان ساده
برای ارائه یک تعریف ساده از OKR میتوان گفت:
OKR یک چارچوب مدیریتی برای تعیین اهداف مهم و اندازهگیری نتایج قابلمشاهده و قابلسنجش آن اهداف در یک بازه زمانی مشخص است.
در مدل OKR، تنها داشتن فهرستی از کارها کافی نیست. سازمان باید مشخص کند انجام این فعالیتها چه نتیجهای ایجاد میکند.
برای نمونه، عبارت «برگزاری جلسات آموزشی برای کارکنان» یک فعالیت است، نه نتیجه کلیدی. اما عبارت «افزایش امتیاز آزمون دانش مالی کارکنان از ۶۰ به ۸۵ از ۱۰۰» یک نتیجه کلیدی محسوب میشود؛ زیرا اثر فعالیت را اندازهگیری میکند.
این تفاوت بسیار مهم است. بسیاری از شرکتها تصور میکنند اگر فعالیتهای زیادی انجام دهند، حتماً به هدف رسیدهاند؛ درحالیکه ممکن است تعداد زیادی جلسه برگزار شود، گزارشهای متعددی تهیه گردد یا نرمافزار جدیدی خریداری شود، اما نتیجه واقعی مورد انتظار ایجاد نشود.
تاریخچه مختصر مدل OKR
ریشه مدل OKR به اندی گروو، مدیر عامل سابق شرکت اینتل، بازمیگردد. گروو در دهه ۱۹۷۰ میلادی روشی برای هدفگذاری و سنجش عملکرد سازمانی توسعه داد که بر تعیین اهداف مشخص و نتایج قابلاندازهگیری تأکید داشت.
بعدها جان دوئر، که در اینتل با این روش آشنا شده بود، مدل OKR را به شرکت گوگل معرفی کرد. گوگل از این چارچوب برای ایجاد تمرکز، افزایش هماهنگی تیمها و پیگیری اهداف سازمانی استفاده کرد. موفقیت این روش در شرکتهای فناوری باعث شد OKR در شرکتهای بزرگ و کوچک، استارتاپها، مؤسسات خدماتی و حتی سازمانهای غیرانتفاعی مورد استفاده قرار گیرد.
البته OKR تنها متعلق به شرکتهای فناوری نیست. تمامی شرکتهای تولیدی، بازرگانی، خدماتی و سایر انواع شرکتها و موسسات نیز میتوانند از آن برای مدیریت بهتر اهداف خود استفاده کنند.
اجزای اصلی مدل OKR
مدل OKR از چند عنصر اصلی تشکیل میشود که باید در کنار یکدیگر به کار گرفته شوند.
۱. هدف یا Objective
هدف باید نشان دهد سازمان یا تیم قصد دارد در یک دوره مشخص به چه موقعیتی برسد. یک هدف مناسب معمولاً ویژگیهای زیر را دارد:
- روشن و قابلفهم است؛
- برای تیم اهمیت واقعی دارد؛
- جهت حرکت سازمان را مشخص میکند؛
- بیش از حد طولانی و پیچیده نیست؛
- الهام بخش و درعین حال واقعبینانه است؛
- به جای توصیف فعالیت، نتیجه مطلوب را بیان میکند.
برای مثال، «بهبود وضعیت امور مالی» هدف مناسبی نیست؛ زیرا بسیار کلی است. نسخه بهتر میتواند این باشد:
هدف: ایجاد یک سیستم مالی دقیق و قابلاعتماد برای تصمیمگیری سریع مدیران.
۲. نتایج کلیدی یا Key Results
نتایج کلیدی معیارهایی هستند که نشان میدهند هدف تا چه اندازه تحقق پیدا کرده است. نتیجه کلیدی باید:
- مشخص و دقیق باشد؛
- عدد یا معیار قابل اندازهگیری داشته باشد؛
- دارای مهلت زمانی باشد؛
- قابل بررسی و قابل اثبات باشد؛
- نتیجه نهایی را نشان دهد.
مثلاً برای هدف «ایجاد یک سیستم مالی دقیق و قابلاعتماد»، نتایج کلیدی میتوانند عبارت باشند از:
- کاهش خطاهای ثبت اسناد حسابداری از ۸ درصد به کمتر از ۲ درصد؛
- تهیه گزارش سود و زیان ماهانه حداکثر تا روز پنجم ماه بعد؛
- کاهش مغایرت حسابهای بانکی به کمتر از یک درصد؛
- ثبت و طبقهبندی ۱۰۰ درصد اسناد مالی در نرمافزار حسابداری.
۳. مالک هدف
هر OKR باید یک مسئول مشخص داشته باشد. مسئولیت به این معنا نیست که تنها یک نفر همه کارها را انجام دهد معنا نیست؛ بلکه او گزارش وضعیت آن باشد.
وقتی یک هدف به صورت مشترک و بدون تعیین مسئول مشخص تعریف میشود، معمولاً در پایان دوره هیچکس پاسخگوی نتیجه نخواهد بود.
۴. بازه زمانی
OKR معمولاً در دورههای سهماهه یا فصلی تعریف میشود. برخی سازمانها اهداف سالانه را به عنوان جهت کلی در نظر میگیرند و سپس آنها را به OKRهای فصلی تبدیل میکنند.
برای شرکتهای کوچک یا تیمهایی که در محیط پرشتاب فعالیت میکنند، دورههای یکماهه یا ششهفتهای نیز ممکن است مناسب باشد. نکته مهم پیروی کنند.
۵. امتیازدهی و ارزیابی
در پایان دوره، میزان تحقق نتایج کلیدی بررسی میشود. یکی از روشهای رایج، امتیازدهی از صفر تا یک است:
- صفر: هیچ پیشرفتی حاصل نشده است.
- ۰٫۳ تا ۰٫۶: پیشرفت محدود یا متوسط.
- ۰٫۷ تا ۱: تحقق مناسب یا کامل هدف.
در بسیاری از سازمانها، میانگین تحقق ۶۰ تا ۷۰ درصد برای اهداف بلندپروازانه نشانه طراحی مناسب هدف است؛ زیرا اگر همه اهداف همیشه به طور کامل محقق شوند، ممکن است اهداف بیش از حد ساده انتخاب شده باشند.
با این حال، امتیاز پایین نباید صرفاً به عنوان شکست کارکنان تلقی شود.
تفاوت OKR با KPI چیست؟
این دو ابزار هر دو برای سنجش عملکرد استفاده میشوند، اما نقش یکسانی ندارند.
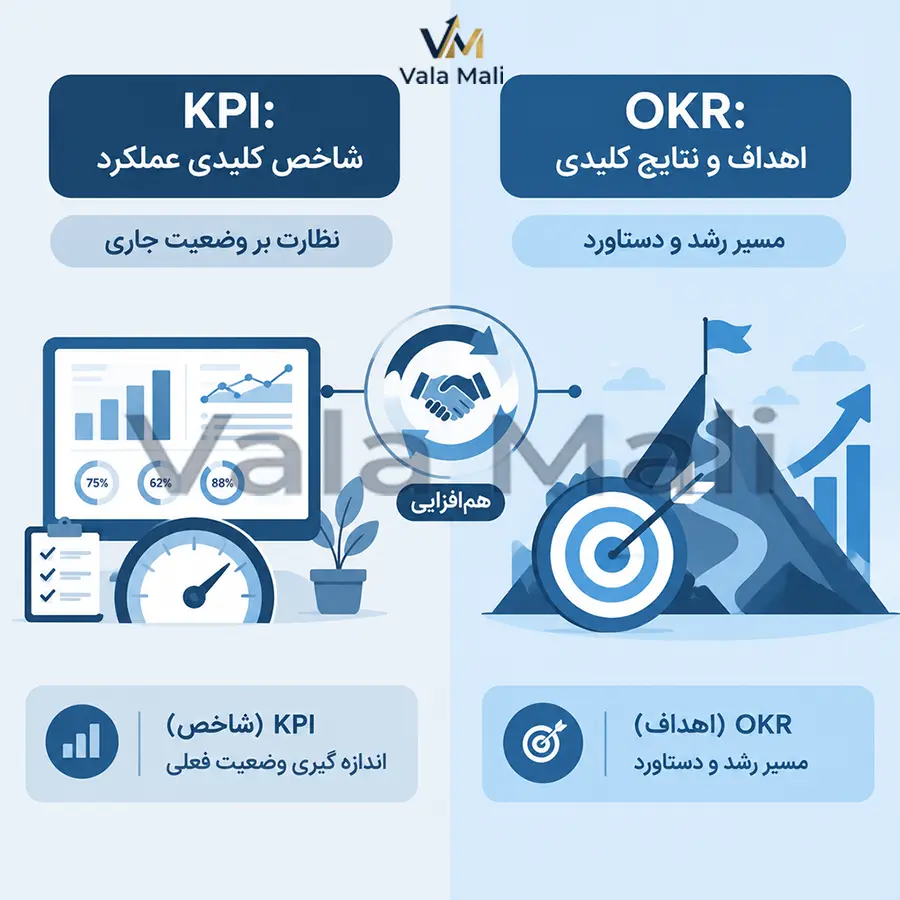
KPI به معنی شاخص کلیدی عملکرد است. KPI معمولاً وضعیت جاری یک فعالیت یا فرآیند را نشان میدهد.
برای مثال:
- تعداد فاکتورهای صادر شده در ماه؛
- درصد وصول مطالبات؛
- حاشیه سود ناخالص؛
- نرخ خطای ثبت اسناد؛
- زمان متوسط پاسخگویی به مشتریان.
KPI در بسیاری از موارد برای نظارت مستمر بر عملکرد جاری استفاده میشود.
OKR چارچوبی برای تعیین تغییر یا پیشرفت مهم در یک دوره مشخص است. OKR به سازمان میگوید در آینده نزدیک باید چه دستاوردی ایجاد شود.
برای مثال، KPI واحد مالی ممکن است «درصد وصول مطالبات» باشد. اما OKR این واحد میتواند چنین باشد:
هدف: ایجاد جریان نقدی پایدار و کاهش فشار مالی شرکت.
نتایج کلیدی:
- افزایش نسبت وصول مطالبات از ۷۰ درصد به ۹۰ درصد؛
- کاهش مطالبات سررسید گذشته به کمتر از ۱۰ درصد کل مطالبات؛
- وصول حداقل ۸۰ درصد فاکتورهای هر ماه تا پایان همان ماه.
در اینجا KPI وضعیت جاری را اندازهگیری میکند، درحالیکه OKR مسیر بهبود و نتیجه مورد انتظار را مشخص میسازد.
آیا KPI و OKR جایگزین یکدیگر هستند؟
خیر. این دو ابزار میتوانند در کنار هم استفاده شوند. KPI برای پایش سلامت و عملکرد روزمره کسب و کار مناسب است و OKR برای ایجاد تغییر، تمرکز و پیشرفت در اولویتهای مهم کاربرد دارد.
تفاوت OKR با برنامه عملیاتی و فهرست وظایف
یکی از اشتباهات متداول در پیاده سازی مدل OKR این است که فهرست وظایف روزانه با OKR اشتباه گرفته شود.
عبارتهایی مانند موارد زیر معمولاً نتیجه کلیدی نیستند:
- تماس با مشتریان؛
- برگزاری جلسه؛
- تهیه گزارش؛
- استخدام حسابدار؛
- خرید نرمافزار؛
- ارسال اظهارنامه؛
- طراحی صفحه خدمات سایت.
این موارد فعالیت یا اقدام هستند. برای تبدیل آنها به نتیجه کلیدی باید اثر نهایی آنها مشخص شود.
مثلاً:
- به جای «تماس با مشتریان بدهکار» بنویسید: «کاهش مطالبات معوق بیش از ۹۰ روز از ۴ میلیارد تومان به ۲ میلیارد تومان»؛
- به جای «ارسال گزارش مالی ماهانه» بنویسید: «تحویل گزارش مالی به مدیرعامل حداکثر تا پنجم هر ماه، در ۹۵ درصد ماهها»؛
- به جای «طراحی صفحه خدمات مالیاتی» بنویسید: «افزایش درخواستهای مشاوره مالیاتی ارگانیک از ۳۰ به ۷۵ درخواست در ماه».
مزایای استفاده از مدل OKR
ایجاد تمرکز در سازمان
در بسیاری از شرکتها، کارکنان همزمان روی دهها موضوع کار میکنند و اولویت واقعی مشخص نیست. OKR کمک میکند تعداد محدودی هدف مهم انتخاب شود و منابع سازمان روی همان اهداف متمرکز بماند.
هماهنگی میان واحدها
واحد فروش، مالی، منابع انسانی و عملیات باید بدانند اهداف آنها چه ارتباطی با یکدیگر دارد. OKR باعث میشود اهداف تیمها از حالت جداگانه خارج شده و در راستای اهداف کلان شرکت قرار گیرند.
شفافیت بیشتر
در مدل OKR، اهداف و میزان پیشرفت آنها بهتر است برای اعضای سازمان قابل مشاهده باشد. شفافیت باعث میشود افراد بدانند سازمان در چه وضعیتی قرار دارد و فعالیت آنها چه تأثیری بر نتیجه نهایی دارد.
تصمیمگیری بهتر
وقتی اهداف و نتایج کلیدی به صورت عددی ثبت میشوند، مدیران به جای اتکا به برداشتهای شخصی، بر اساس داده تصمیم میگیرند.
افزایش پاسخگویی
هر هدف باید مسئول، زمانبندی و معیار ارزیابی داشته باشد. این موضوع سطح پاسخگویی را افزایش میدهد و پیگیری کارها را آسانتر میکند.
بهبود مستمر
OKR تنها برای ارزیابی پایان دوره نیست. بررسی منظم وضعیت اهداف به سازمان کمک میکند مشکلات را زودتر تشخیص دهد و روش اجرا را اصلاح کند.
پیاده سازی مدل OKR در سازمان
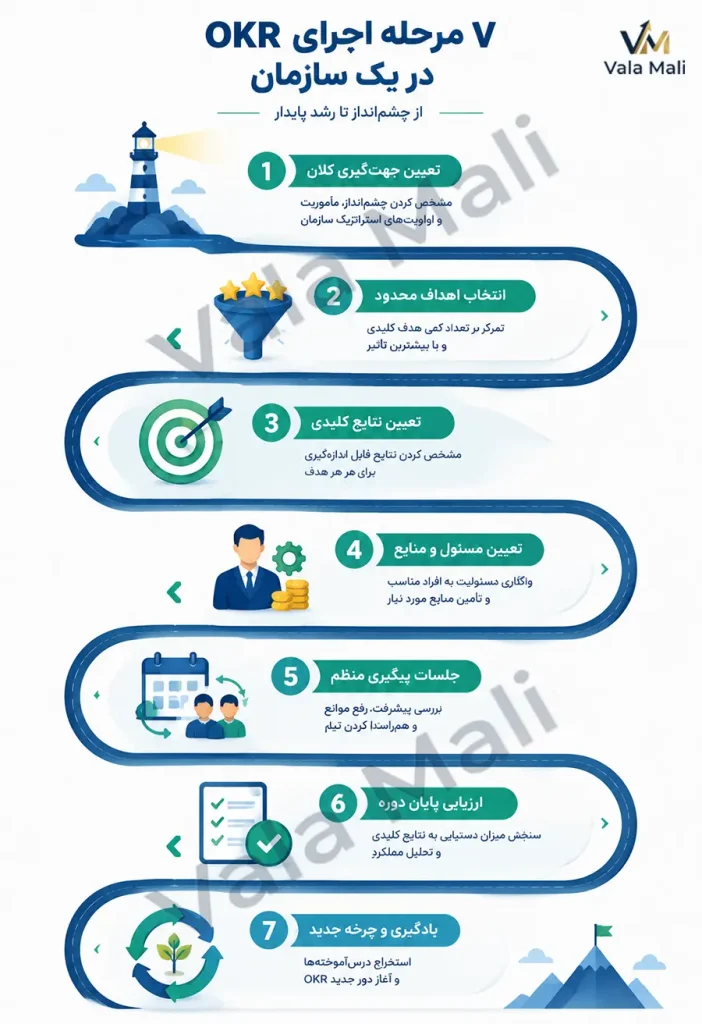
پیاده سازی مدل OKR باید مرحله به مرحله انجام شود. اجرای ناگهانی و بدون آموزش ممکن است باعث شود کارکنان آن را نوعی فرم اداری یا ابزار کنترل بدانند.
مرحله اول: تعیین جهتگیری کلان سازمان
قبل از طراحی OKR، مدیران باید به چند پرسش پاسخ دهند:
- کدام فرآیند باید اصلاح شود؟
- منابع مالی و انسانی سازمان چقدر است؟
- مشتریان از چه موضوعی ناراضی هستند؟
- مهمترین اولویت سازمان در سال جاری چیست؟
- چه مسئلهای بیشترین تأثیر را بر سودآوری دارد؟
برای مثال، اگر مشکل اصلی یک شرکت خدمات مالی، کاهش سودآوری باشد، هدف کلان میتواند بهبود ترکیب درآمد، کنترل هزینهها و افزایش مشتریان سودآور باشد.
مرحله دوم: انتخاب تعداد محدودی هدف
تعداد زیاد اهداف باعث پراکندگی میشود. معمولاً توصیه میشود هر سازمان در یک دوره سهماهه حدود سه تا پنج هدف اصلی داشته باشد. هر تیم نیز بهتر است تعداد محدودی هدف داشته باشد.
هدف خوب الزاماً همه فعالیتهای سازمان را پوشش نمیدهد؛ بلکه مهمترین تغییرات مورد انتظار را مشخص میکند.
مرحله سوم: تعیین نتایج کلیدی
برای هر هدف، معمولاً سه تا پنج نتیجه کلیدی تعیین میشود. نتیجه کلیدی باید به اندازهای دقیق باشد که در پایان دوره بتوان درباره تحقق یا عدم تحقق آن تصمیم گرفت.
نتیجه کلیدی نباید وابسته به عبارتهایی مانند «تا حد امکان»، «بهبود قابلتوجه» یا «افزایش مناسب» باشد؛ مگر اینکه معیار دقیق آن نیز مشخص شود.
مرحله چهارم: تعیین مسئول و منابع
برای هر OKR باید مشخص شود:
- مالک هدف چه کسی است؟
- اعضای مشارکت کننده چه کسانی هستند؟
- چه بودجهای لازم است؟
- چه ابزار یا اطلاعاتی نیاز است؟
- چه موانعی ممکن است ایجاد شود؟
اگر هدفی بدون منابع لازم تعیین شود، احتمال شکست آن افزایش پیدا میکند.
مرحله پنجم: برگزاری جلسات پیگیری
OKR نباید فقط در ابتدای فصل نوشته شود و در پایان فصل بررسی گردد. بهتر است جلسات کوتاه و منظم هفتگی یا دوهفتهای برگزار شود.
در این جلسات میتوان پرسید:
- چه مانعی وجود دارد؟
- آیا نتیجه کلیدی هنوز معتبر است؟
- چه کمکی از سایر واحدها نیاز داریم؟
- مهمترین پیشرفت انجامشده چیست؟
- اکنون چه مقدار از هدف محقق شده است؟
مرحله ششم: ارزیابی پایان دوره
در پایان دوره، هر نتیجه کلیدی باید بر اساس دادههای واقعی امتیازدهی شود. امتیازدهی باید مستند باشد و از اظهارنظرهای کلی پرهیز شود.
برای مثال، اگر هدف افزایش فروش از ۱۰ میلیارد به ۱۵ میلیارد تومان بوده و فروش نهایی به ۱۳ میلیارد تومان رسیده است، میزان تحقق آن باید بر اساس فرمول از پیش تعیین شده محاسبه شود.
مرحله هفتم: یادگیری و طراحی چرخه بعد
پس از امتیازدهی باید یک جلسه مرور برگزار شود. در این جلسه مشخص میشود:
- چه چیزی به خوبی پیش رفت؟
- کدام اقدامات مؤثر نبود؟
- چه عواملی خارج از کنترل سازمان بودند؟
- در دوره بعد چه اصلاحاتی باید انجام شود؟
- آیا هدف بیش از حد ساده یا بیش از حد دشوار بود؟
هدف OKR فقط نمره دادن نیست؛ بلکه ایجاد یادگیری سازمانی است.
نمونه مدل OKR برای شرکت خدمات مالی و حسابداری
هدف اول: تبدیل شدن به شریک مالی قابلاعتماد برای مشتریان
نتایج کلیدی:
- افزایش امتیاز رضایت مشتریان از ۷۵ به ۹۰ از ۱۰۰؛
- کاهش زمان پاسخگویی اولیه به درخواستهای مشتریان به کمتر از ۶ ساعت کاری؛
- افزایش نرخ تمدید قراردادهای خدمات حسابداری و مالیاتی از ۷۰ به ۸۵ درصد؛
- دریافت حداقل ۲۵ توصیهنامه یا نظر معتبر از مشتریان.
هدف دوم: افزایش دقت و سرعت خدمات حسابداری
نتایج کلیدی:
- کاهش خطاهای ثبت اسناد به کمتر از دو درصد؛
- تهیه گزارشهای مالی ماهانه تا روز پنجم ماه بعد؛
- کاهش زمان بستن حسابهای ماهانه از ۱۰ روز به پنج روز کاری؛
- ثبت دیجیتال حداقل ۹۵ درصد اسناد و مدارک مالی مشتریان.
هدف سوم: توسعه خدمات مشاوره مالیاتی
نتایج کلیدی:
- افزایش تعداد قراردادهای مشاوره مالیاتی از ۴۰ به ۷۰ قرارداد در فصل؛
- انتشار ۲۴ محتوای آموزشی تخصصی درباره مالیات، حسابداری و تکالیف مؤدیان؛
- افزایش ورودی ارگانیک سایت از کلمات کلیدی مرتبط با خدمات مالیاتی به میزان ۴۰ درصد؛
- افزایش نرخ تبدیل بازدیدکنندگان سایت به درخواست مشاوره از سه به شش درصد.
در این نمونه، فعالیتهایی مانند تولید محتوا یا طراحی صفحه سایت زمانی ارزشمند هستند که به نتایج قابلاندازهگیری، مانند افزایش ورودی یا درخواست مشاوره، منجر شوند.
OKR در واحد مالی و حسابداری
واحد مالی معمولاً با اهداف متعددی مانند کنترل هزینه، افزایش نقدینگی، کاهش خطا و ارائه گزارشهای دقیق مواجه است. مدل OKR میتواند به این واحد کمک کند اولویتهای خود را شفاف سازد.
نمونه هدف مالی
هدف: افزایش شفافیت مالی و کنترل نقدینگی شرکت.
نتایج کلیدی:
- تهیه گزارش جریان نقدی هفتگی با حداقل ۹۵ درصد نظم؛
- کاهش میانگین زمان وصول مطالبات از ۶۰ روز به ۴۰ روز؛
- کاهش هزینههای غیرضروری به میزان ۱۰ درصد؛
- ایجاد داشبورد مدیریتی برای نمایش درآمد، هزینه، سود و بدهیها؛
- کاهش مغایرت حسابهای بانکی به کمتر از یک درصد.
در اینجا واحد مالی فقط مسئول «ثبت سند» نیست؛ بلکه باید اطلاعاتی ارائه دهد که به تصمیمگیری مدیران کمک کند.
OKR در خدمات مالیاتی
برای مؤسسات مشاوره مالیاتی، اهداف باید علاوه بر درآمد، کیفیت خدمات، کاهش ریسک و رضایت مشتریان را نیز پوشش دهد.
نمونه OKR:
هدف: کاهش ریسک مالیاتی مشتریان و افزایش کیفیت مشاوره.
نتایج کلیدی:
- تکمیل بررسی پرونده مالیاتی ۱۰۰ درصد مشتریان جدید پیش از شروع قرارداد؛
- کاهش موارد برگ تشخیص یا اختلاف ناشی از نقص مستندات به میزان ۳۰ درصد؛
- تهیه چکلیست اختصاصی برای اظهارنامه، مالیات بر ارزش افزوده و معاملات فصلی؛
- برگزاری چهار جلسه آموزشی برای مشتریان درباره تکالیف مالیاتی؛
- کاهش زمان پاسخگویی به پرسشهای مالیاتی به کمتر از یک روز کاری.
البته قوانین و مقررات مالیاتی ممکن است در طول زمان تغییر کنند؛ بنابراین نتایج کلیدی مرتبط با امور مالیاتی باید متناسب با آخرین بخشنامهها، دستورالعملها و مهلتهای قانونی بازبینی شوند.
اشتباهات رایج در اجرای مدل OKR
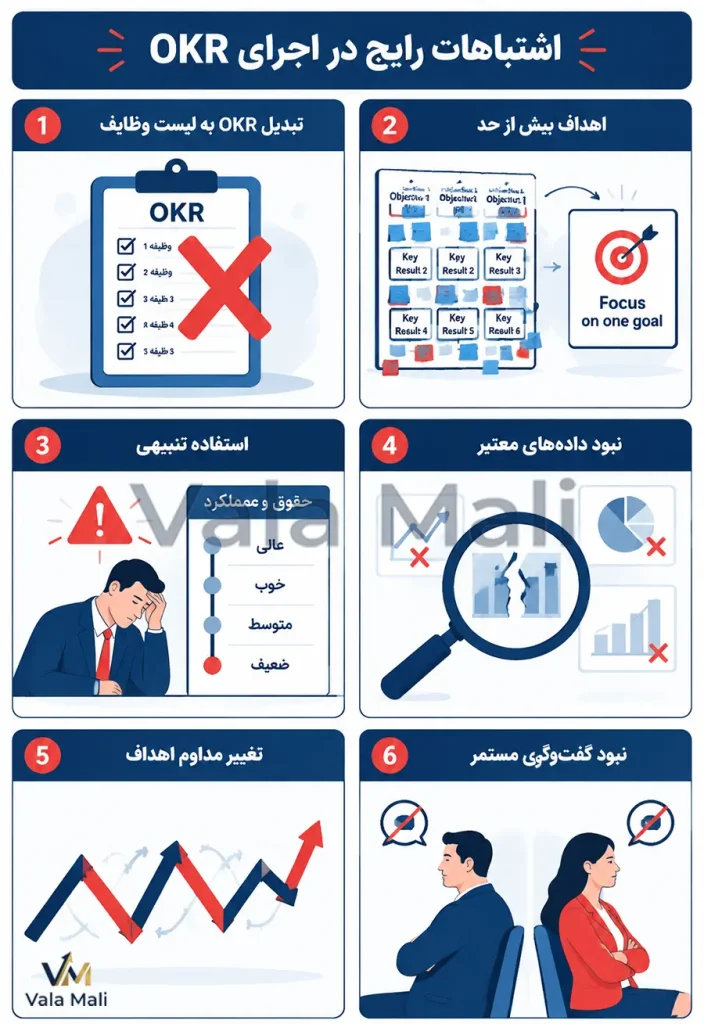
اشتباه اول: تبدیل OKR به فهرست وظایف
اگر همه نتایج کلیدی با فعلهایی مانند «برگزاری»، «تهیه»، «ارسال» و «انجام» شروع شوند، احتمالاً با فهرست فعالیتها مواجه هستیم، نه OKR واقعی.
اشتباه دوم: تعیین اهداف بیش از حد زیاد
وقتی سازمان برای یک فصل ۲۰ هدف انتخاب میکند، در واقع هیچ اولویت مشخصی ندارد. تمرکز روی یک هدف، یکی از مهمترین مزایای OKR است.
اشتباه سوم: استفاده از OKR برای تنبیه کارکنان
اهداف بلندپروازانه ممکن است به تحقق صددرصدی نرسند. اگر کارکنان بدانند امتیاز پایین مستقیماً باعث کاهش حقوق یا از دست دادن شغل میشود، اهداف ساده و محافظه کارانه را انتخاب خواهند کرد.
بهتر است OKR از ارزیابی حقوق و مزایا جدا باشد؛ هرچند عملکرد کلی کارکنان میتواند در سیستم منابع انسانی بررسی شود.
اشتباه چهارم: نبود اطلاعات قابل اعتماد
نتیجه کلیدی بدون داده معتبر ارزش چندانی ندارد. سازمان باید مشخص کند عددهای مورد استفاده از کجا استخراج میشوند و چه کسی صحت آنها را تأیید میکند.
اشتباه پنجم: تغییر مداوم اهداف بدون دلیل
انعطاف پذیری در OKR مهم است، اما تغییر مکرر اهداف بدون تحلیل باعث بیاعتمادی و سردرگمی کارکنان میشود. تغییر باید به دلیل مشخصی مانند تغییر بازار، مقررات، منابع یا استراتژی انجام شود.
اشتباه ششم: نبود گفتوگوی مستمر
OKR با یک جلسه ابتدای فصل و یک جلسه پایان فصل موفق نمیشود. گفتوگو، بازخورد و پیگیری مستمر برای اجرای صحیح این مدل ضروری است.
آیا مدل OKR برای کسب و کارهای کوچک مناسب است؟
بله. کسب و کارهای کوچک حتی ممکن است بیش از سازمانهای بزرگ به OKR نیاز داشته باشند؛ زیرا منابع محدودتری دارند و باید با دقت بیشتری اولویتهای خود را انتخاب کنند.
یک شرکت کوچک میتواند به جای استفاده از نرمافزارهای پیچیده، OKRهای خود را در یک فایل اکسل یا ابزار مدیریت پروژه ثبت کند. مهمتر از ابزار، کیفیت هدفگذاری و استمرار در پیگیری است.
برای یک مؤسسه کوچک حسابداری، سه هدف فصلی میتواند کافی باشد:
- افزایش مشتریان سودآور؛
- بهبود کیفیت و سرعت خدمات؛
- استانداردسازی فرآیندهای مالی و حسابداری.
هر هدف نیز میتواند سه نتیجه کلیدی داشته باشد. به این ترتیب، سیستم ساده و قابل اجرا باقی میماند.
ابزارهای مناسب برای مدیریت OKR
برای اجرای مدل OKR ابزارهای مختلفی وجود دارد:
- فایلهای اکسل و گوگل شیت؛
- نرمافزارهای مدیریت پروژه؛
- داشبوردهای مدیریتی؛
- ابزارهای تخصصی OKR؛
- سیستمهای منابع انسانی و ارزیابی عملکرد.
چگونه یک OKR خوب بنویسیم؟
برای نوشتن OKR مناسب میتوان از الگوی زیر استفاده کرد:
الگوی هدف
در این دوره میخواهیم [نتیجه مهم و الهامبخش] را ایجاد کنیم.
الگوی نتیجه کلیدی
افزایش یا کاهش [شاخص مشخص] از [مقدار فعلی] به [مقدار هدف] تا [تاریخ مشخص].
مثال:
هدف: ایجاد تجربهای سریع و حرفهای برای مشتریان خدمات مالی.
نتیجه کلیدی: کاهش زمان متوسط پاسخگویی به درخواستهای مشتریان از ۲۴ ساعت به شش ساعت تا پایان فصل.
در زمان نوشتن OKR از خود بپرسید:
- اگر این هدف محقق شود، چه تغییری در کسب و کار ایجاد میشود؟
- آیا نتیجه کلیدی عدد و زمان مشخص دارد؟
- آیا اطلاعات آن قابل اعتماد است؟
- آیا تحقق همه نتایج کلیدی به معنی تحقق هدف است؟
- آیا این هدف واقعاً اولویت اصلی دوره است؟
مدل OKR و ارتباط آن با تصمیمگیری مالی
یکی از کاربردهای مهم OKR در شرکتهای خدمات مالی، ارتباط دادن اهداف سازمان با دادههای مالی است.
برای مثال، سازمان میتواند بررسی کند که هر هدف چه اثری بر موارد زیر دارد:
- درآمد؛
- سود ناخالص؛
- هزینه جذب مشتری؛
- هزینه عملیاتی؛
- جریان نقدی؛
- مانده مطالبات؛
- حاشیه سود هر خدمت؛
- بهرهوری کارکنان.
برای نمونه، افزایش تعداد مشتریان همیشه به معنی موفقیت نیست. ممکن است مشتریان جدید هزینه پشتیبانی زیادی داشته باشند و سودآوری پایینی ایجاد کنند. بنابراین بهتر است نتیجه کلیدی تنها «افزایش تعداد مشتریان» نباشد؛ بلکه «افزایش درآمد تکرارشونده از مشتریان هدف» یا «افزایش حاشیه سود قراردادهای جدید» نیز در نظر گرفته شود.
این رویکرد باعث میشود OKR به ابزار واقعی تصمیمگیری تبدیل شود، نه صرفاً یک فرم مدیریتی.
جمعبندی
در پاسخ به پرسش OKR چیست میتوان گفت OKR چارچوبی برای تعیین اهداف روشن و نتایج کلیدی قابلاندازهگیری است. در این مدل، هدف جهت حرکت را مشخص میکند و نتایج کلیدی نشان میدهند که آیا سازمان در مسیر درست قرار دارد یا خیر.
تعریف OKR بر سه اصل مهم استوار است:
- تمرکز بر تعداد محدودی از اولویتهای مهم؛
- تبدیل اهداف کلی به نتایج قابلاندازهگیری؛
- بررسی منظم، یادگیری و اصلاح مسیر.
مدل OKR برای شرکتهای بزرگ و کوچک، ازجمله مؤسسات حسابداری و خدمات مالیاتی، قابلاستفاده است. یک شرکت میتواند با تعیین اهداف فصلی، تعریف شاخصهای دقیق، مشخص کردن مسئول هر هدف و برگزاری جلسات پیگیری، این مدل را به تدریج در سازمان خود اجرا کند.
در پیاده سازی مدل OKR نباید فراموش کرد که هدف، ایجاد فشار بیشتر بر کارکنان یا تهیه گزارشهای پیچیده نیست. هدف اصلی، ایجاد شفافیت، تمرکز، هماهنگی و بهبود تصمیمگیری است.