مقدمه
جرایم عدم ارسال اظهارنامه مالیاتی یکی از مهمترین موضوعاتی است که هر مدیر شرکت، حسابدار، مدیر مالی و صاحب کسب و کار باید آن را به صورت دقیق بشناسد. اظهارنامه مالیاتی، صرفاً یک فرم اداری یا یک تکلیف ساده سالانه نیست؛ بلکه سندی رسمی، قانونی و بسیار اثرگذار در تعیین وضعیت مالیاتی اشخاص حقوقی و حقیقی به شمار میرود.
این سند، تصویر کلی عملکرد مالی یک مجموعه را به سازمان امور مالیاتی ارائه میدهد و مبنای مهمی برای تشخیص مالیات، رسیدگی، مطالبه بدهی و حتی ارزیابی میزان شفافیت مالی شرکت محسوب میشود.
بسیاری از شرکتها به دلایل مختلف، از جمله بیاطلاعی، ضعف در سیستم حسابداری، کمبود زمان، آماده نبودن اسناد یا تصور اشتباه درباره عدم نیاز به ارسال اظهارنامه در صورت نداشتن فعالیت، از انجام این تکلیف قانونی غفلت میکنند.
نتیجه این غفلت، در بسیاری از موارد، چیزی جز جرایم عدم ارسال اظهارنامه مالیاتی، محرومیت از معافیتها، تشدید رسیدگیهای مالیاتی و ایجاد سابقه منفی برای شرکت نیست.
در سالهای اخیر، با گسترش سامانههای الکترونیکی و دسترسی گستردهتر سازمان امور مالیاتی به اطلاعات بانکی، معاملاتی و صورتحسابهای الکترونیکی، اهمیت دقت در تهیه و ارسال اظهارنامه بیش از گذشته شده است.
امروزه کوچک ترین مغایرت میان اظهارنامه، دفاتر قانونی، گزارش معاملات فصلی، مالیات بر ارزش افزوده و اطلاعات سامانه مودیان و اطلاعات بانکی میتواند زمینه ساز رسیدگیهای دقیقتر و مطالبه مالیات و جریمههای سنگین شود.
در این مقاله، به صورت جامع بررسی میکنیم که جرایم عدم ارسال اظهارنامه مالیاتی دقیقاً چیست، چه پیامدهایی دارد، چه اشتباهاتی باعث بروز این مشکل میشود و چگونه میتوان با رعایت اصول حرفهای از این جرایم جلوگیری کرد.
اهمیت اظهارنامه مالیاتی برای شرکتها
اظهارنامه مالیاتی، گزارشی رسمی از درآمدها، هزینهها، سود، زیان، معافیتها، مالیاتهای پرداخت شده و مالیات قابل پرداخت مودی است که باید در مهلت قانونی از طریق سامانه سازمان امور مالیاتی ارسال شود.
این گزارش برای اشخاص حقوقی اهمیت ویژهای دارد، زیرا مبنای اولیه بررسی عملکرد مالی سالانه شرکت تلقی میشود.

اهمیت اظهارنامه مالیاتی فقط به تعیین مبلغ مالیات محدود نیست. این سند در واقع بیانگر میزان نظم مالی، شفافیت حسابداری و پایبندی شرکت به تکالیف قانونی است.
شرکتی که اظهارنامه خود را به موقع و صحیح ارسال میکند، در مسیر مناسبی از نظر انضباط مالیاتی قرار میگیرد. اما شرکتی که این تکلیف را نادیده میگیرد، در معرض جرایم عدم ارسال اظهارنامه مالیاتی و سایر مشکلات بعدی قرار خواهد گرفت.
اظهارنامه مالیاتی از چند جهت اهمیت دارد :
- مبنای اولیه تشخیص مالیات است.
- در اعتبار مالیاتی شرکت تأثیر مستقیم دارد.
- در فرآیند رسیدگی مالیاتی نقش تعیین کننده دارد.
- شرط استفاده از بسیاری از معافیتها و نرخ صفر مالیاتی محسوب میشود.
- بر دریافت مفاصاحساب، شرکت در مناقصات و تعامل با بانکها اثرگذار است.
به همین دلیل، بیتوجهی به آن میتواند هزینههای مالی و اعتباری سنگینی برای شرکت ایجاد کند.
منظور از عدم ارسال اظهارنامه مالیاتی چیست؟
عدم ارسال اظهارنامه مالیاتی یعنی مودی در مهلت قانونی مقرر، اظهارنامه عملکرد خود را از طریق سامانه رسمی سازمان امور مالیاتی ثبت و تسلیم نکند.
این موضوع ممکن است به دلایل مختلفی رخ دهد؛ از جمله :
- بینظمی در ثبتهای مالی
- تعویق کار تا روزهای پایانی
- ناآشنایی با مهلتهای قانونی
- آماده نبودن دفاتر و اسناد حسابداری
- مشکلات داخلی بین واحد مالی و مدیریت
- تصور اشتباه مدیران درباره عدم الزام در صورت نبود فعالیت
اما از نگاه قانون، هیچیک از این دلایل، اصل تکلیف را از بین نمیبرد. یعنی حتی اگر شرکت در طول سال هیچ فعالیتی نداشته باشد، باز هم باید وضعیت خود را از طریق اظهارنامه یا سازوکار قانونی مربوط اعلام کند.
عدم ارسال، به هیچ وجه به معنای اعلام عدم فعالیت نیست.
در نتیجه، وقتی از جرایم عدم ارسال اظهارنامه مالیاتی صحبت میکنیم، منظور پیامدهایی است که به دلیل انجام ندادن این تکلیف قانونی بر مودی تحمیل میشود.
مهمترین جرایم عدم ارسال اظهارنامه مالیاتی شرکتها
عدم ارسال اظهارنامه مالیاتی در موعد مقرر میتواند مجموعهای از پیامدهای مستقیم و غیرمستقیم برای شرکت ایجاد کند.
این پیامدها فقط محدود به پرداخت یک جریمه نقدی نیستند، بلکه ممکن است بر کل وضعیت مالیاتی و حتی اعتبار تجاری شرکت اثر بگذارند.

1) جریمه عدم تسلیم اظهارنامه در مهلت قانونی
اصلیترین و شناخته شدهترین مورد در بحث جرایم عدم ارسال اظهارنامه مالیاتی، جریمه ناشی از عدم تسلیم اظهارنامه در مهلت قانونی است.
این جریمه معمولاً به صورت مستقل از اصل مالیات مطالبه میشود و میتواند فشار مالی قابل توجهی بر شرکت وارد کند.
در عمل، شرکتی که اظهارنامه خود را در موعد مقرر ارسال نمیکند، علاوه بر اصل مالیات، باید هزینه بینظمی و تخلف شکلی خود را نیز بپردازد.
ماده 192 قانون مالیات های مستقیم
در کلیه مواردی که مودی یا نماینده او که به موجب مقررات این قانون از بابت پرداخت مالیات مکلف به تسلیم اظهارنامه مالیاتی است چنانچه نسبت به تسلیم آن در موعد مقرر اقدام نکند، مشمول جریمه غیر قابل بخشودگی معادل سی درصد ( ۳۰% ) مالیات متعلق برای اشخاص حقوقی و صاحبان مشاغل موضوع این قانون و ده درصد ( ۱۰% ) مالیات متعلق برای سایر مودیان میباشد.
حکم این ماده درمورد درآمدهای کتمان شده در اظهارنامههای تسلیمی و یا هزینههای غیر واقعی نیز جاری است.
اهمیت این موضوع زمانی بیشتر میشود که بدانیم برخی از جرایم مالیاتی، به ویژه جرایم ناشی از عدم انجام تکالیف قانونی، در مواردی غیر قابل بخشش هستند یا بخشودگی آنها بسیار محدود و وابسته به شرایط خاص است.
بنابراین تأخیر در ارسال یا عدم ارسال کامل، فقط یک اشتباه اداری ساده نیست، بلکه میتواند بار مالی جدی ایجاد کند.
2) محرومیت از معافیتها و نرخ صفر مالیاتی
یکی از مهمترین آثار جرایم عدم ارسال اظهارنامه مالیاتی، از دست رفتن برخی مزایا و امتیازات قانونی است.
بسیاری از شرکتها، به ویژه شرکتهایی که در حوزههای خاص فعالیت میکنند یا در مناطق و چارچوبهای مشمول حمایت قانونی قرار دارند، انتظار دارند از مزایای مالیاتی استفاده کنند.
اما استفاده از این مزایا معمولاً مشروط به رعایت تشریفات قانونی، از جمله ارسال به موقع اظهارنامه است.
در نتیجه، حتی اگر شرکت از نظر ماهوی واجد شرایط معافیت باشد، ممکن است صرفاً به دلیل عدم ارسال اظهارنامه در موعد قانونی، این حق را از دست بدهد.
این موضوع میتواند هزینه مالیاتی شرکت را به شکل محسوسی افزایش دهد.
3) افزایش احتمال رسیدگی دقیق تر و سخت گیرانه تر
شرکتی که اظهارنامه ارسال نمیکند، از دید سازمان امور مالیاتی در گروه مودیان پر ریسک تر قرار میگیرد.
در چنین شرایطی، احتمال رسیدگی دقیق تر، مطالبه اسناد بیشتر، بررسی حسابهای بانکی، تحلیل گردش مالی و کنترل تقاطعی اطلاعات افزایش مییابد.
به بیان ساده، وقتی شرکت تکلیف اولیه خود را انجام نمیدهد، حساسیت نسبت به عملکرد آن بیشتر میشود.
این مسئله میتواند منجر به تشخیص مالیات برآوردی یا رسیدگی با نگاه سخت گیرانه تر شود. در این وضعیت، دفاع مالیاتی نیز دشوارتر خواهد شد، زیرا نقطه شروع پرونده با یک تخلف آشکار همراه بوده است.
4) تعلق جریمه به مالیات پرداخت نشده
در بسیاری از پروندهها، عدم ارسال اظهارنامه با عدم پرداخت مالیات نیز همراه میشود. در چنین وضعیتی، علاوه بر جرایم عدم ارسال اظهارنامه مالیاتی، جریمههای دیگری نیز بابت عدم پرداخت مالیات قطعی یا تشخیصی به شرکت تعلق میگیرد.
این جرایم میتوانند به صورت درصدی از مالیات پرداخت نشده محاسبه شوند و با گذشت زمان افزایش یابند.
بنابراین بیتوجهی به اظهارنامه معمولاً فقط یک جریمه واحد ایجاد نمیکند، بلکه ممکن است زنجیرهای از جرایم را به همراه داشته باشد.
در عمل، برخی شرکتها ابتدا به دلیل عدم ارسال اظهارنامه جریمه میشوند و سپس به علت عدم پرداخت مالیات تشخیصی یا قطعی، با جریمههای مضاعف و حتی اقدامات اجرایی مواجه میشوند. این روند میتواند فشار نقدینگی و مشکلات مالی قابل توجهی ایجاد کند.
5) ایجاد سابقه نا مطلوب مالیاتی
یکی از آثار کمتر دیده شده اما بسیار مهم عدم ارسال اظهارنامه، ایجاد سابقه منفی در پرونده مالیاتی شرکت است.
سابقه مالیاتی منظم و شفاف، برای هر شرکت یک دارایی اعتباری محسوب میشود. در مقابل، بینظمی در ارسال اظهارنامه، تأخیرهای مکرر و جرایم ثبت شده میتواند تصویر نامناسبی از وضعیت انضباط مالی شرکت ایجاد کند.
این سابقه در رسیدگیهای بعدی نیز اثرگذار است. شرکتی که سابقه خوش حسابی و انجام به موقع تکالیف قانونی دارد، معمولاً در فرآیند تعامل با نظام مالیاتی وضعیت بهتری خواهد داشت.
اما شرکتی که سابقه تخلف یا تأخیر دارد، با نگاه محتاطانه تر و سخت گیرانه تری مواجه میشود.
6) دشواری در دریافت مفاصاحساب مالیاتی
مفاصا حساب مالیاتی یکی از اسناد مهم برای بسیاری از فعالیتهای اقتصادی و حقوقی است. شرکتها در موارد مختلف مانند انحلال، انتقال، شرکت در مناقصات، برخی قراردادها، تسویه حساب با کارفرما یا دریافت تسهیلات، ممکن است به مفاصا حساب مالیاتی نیاز داشته باشند.
وقتی اظهارنامه در موعد قانونی ارسال نشده باشد و پرونده مالیاتی دارای نقص، جریمه یا بدهی باشد، دریافت مفاصا حساب دشوارتر میشود.
این مشکل گاهی باعث تأخیر در انجام پروژهها، مسدود شدن برخی فرآیندهای اداری یا حتی از دست رفتن فرصتهای تجاری میشود.
7) مشکلات احتمالی در مناقصات، قراردادها و دریافت تسهیلات
وضعیت مالیاتی شرکت فقط یک موضوع داخلی بین شرکت و سازمان امور مالیاتی نیست. بسیاری از نهادها، بانکها، کارفرمایان دولتی و خصوصی و مراجع اعتبارسنجی، به سوابق مالیاتی شرکت توجه میکنند.
عدم ارسال اظهارنامه و وجود جرایم مالیاتی میتواند بر ارزیابی اعتبار شرکت اثر منفی بگذارد.
در نتیجه، جرایم عدم ارسال اظهارنامه مالیاتی میتواند به صورت غیرمستقیم روی موارد زیر اثر منفی بگذارد :
- شرکت در مناقصات
- عقد قراردادهای بزرگ
- ارزیابی اعتبار تجاری شرکت
- دریافت وام و تسهیلات بانکی
- همکاری با مجموعههای دولتی و خصوصی
اشتباهات رایج در ارسال اظهارنامه مالیاتی شرکتها
بخش زیادی از مشکلات مالیاتی شرکتها، ناشی از اشتباهات ساده اما تعیینکننده در زمان تهیه و ارسال اظهارنامه است.
این اشتباهات گاهی از بیدقتی و گاهی از نا آشنایی با قواعد مالیاتی ناشی میشوند که در هر صورت، نتیجه آنها میتواند پرهزینه باشد.
1) ارسال نکردن اظهارنامه به دلیل عدم فعالیت شرکت
این اشتباه یکی از شایع ترین موارد است. برخی مدیران تصور میکنند اگر شرکت در یک سال مالی فعالیت نداشته، فروش ثبت نکرده یا پروژهای اجرا نکرده باشد، دیگر نیازی به ارسال اظهارنامه نیست.
در حالی که از منظر قانونی، عدم فعالیت باید به صورت رسمی و در قالب اظهارنامه یا ساز و کارهای اعلامی مربوط ثبت شود. خودداری از ارسال اظهارنامه، راهحل اعلام عدم فعالیت نیست.
2) ثبت ناقص درآمدها
گاهی شرکت بخشی از درآمدها را به اشتباه یا عمداً در اظهارنامه منعکس نمیکند. این موضوع میتواند ناشی از ضعف در ثبت اسناد، ناهماهنگی بین واحد مالی و فروش، یا برداشت نادرست از مفهوم درآمد مشمول مالیات باشد.
با توجه به دسترسی سازمان امور مالیاتی به اطلاعات مختلف، پنهان ماندن چنین مغایرتی بسیار دشوار شده است.
3) ثبت هزینههای فاقد سند معتبر
هر هزینهای که در اظهارنامه درج میشود باید پشتوانه مستند و قابل دفاع داشته باشد.
اگر شرکت هزینههایی را ثبت کند که فاکتور معتبر، قرارداد، رسید پرداخت یا اسناد پشتیبان کافی نداشته باشند، ممکن است در رسیدگی مالیاتی رد شوند. رد هزینهها به طور مستقیم سود مشمول مالیات را افزایش میدهد.
4) مغایرت اظهارنامه با دفاتر قانونی
اظهارنامه باید با دفاتر قانونی شرکت، تراز آزمایشی، صورتهای مالی و اسناد حسابداری هماهنگ باشد. هرگونه اختلاف میان این اسناد، احتمال ایرادگیری مالیاتی را افزایش میدهد.
اگر ارقام اظهارنامه با دفاتر تطابق نداشته باشند، اعتماد رسیدگی کننده به کلیت اطلاعات شرکت کاهش پیدا میکند.
5) مغایرت فروش با گزارش معاملات فصلی یا ارزش افزوده
امروزه اطلاعات شرکتها در سامانههای مختلف ثبت میشود و امکان کنترل متقاطع آنها برای سازمان امور مالیاتی فراهم است.
اگر میزان فروش اظهار شده در اظهارنامه با گزارش معاملات فصلی، اظهارنامه ارزش افزوده یا صورتحسابهای الکترونیکی هم خوانی نداشته باشد، این مغایرت به سرعت جلب توجه میکند و میتواند منجر به مطالبه توضیح، اصلاح یا حتی جریمه شود.
6) اشتباه در ثبت مانده حسابهای بانکی
اطلاعات بانکی از مهم ترین ابزارهای ارزیابی وضعیت مالی شرکت هستند. اشتباه در درج مانده حسابها یا ناهماهنگی بین گردشهای بانکی و درآمدهای ثبت شده، یکی از ریشههای بروز اختلاف مالیاتی است.
در بسیاری از موارد، رسیدگی کننده با بررسی گردش حسابها به درآمدهایی میرسد که در اظهارنامه منعکس نشدهاند.
7) وارد نکردن مالیاتهای پرداخت شده
برخی شرکتها مالیاتهای پرداخت شده قبلی، علی الحسابها یا کسورات قانونی را به درستی در اظهارنامه ثبت نمیکنند.

این اشتباه ممکن است موجب شود مبلغ مالیات نهایی بیش از میزان واقعی نشان داده شود یا شرکت در اثبات پرداخت های قبلی خود دچار مشکل شود.
8) استفاده نادرست از معافیتها
معافیتهای مالیاتی دارای شرایط، حدود و الزامات مشخص هستند. استفاده از آنها بدون بررسی دقیق یا صرفاً بر اساس برداشت غیرتخصصی میتواند ریسک بالایی ایجاد کند.
اگر شرکت معافیتی را نادرست اعمال کند، ممکن است بعدها با مطالبه اصل مالیات، جریمه و رد ادعا رو به رو شود.
9) ارسال اظهارنامه در روزهای پایانی
بسیاری از شرکتها تنظیم اظهارنامه را تا روزهای آخر به تعویق میاندازند. این کار ریسک خطا را به شدت افزایش میدهد.
در روزهای پایانی معمولاً فشار کاری بالا، احتمال اختلال سامانه، کمبود زمان برای کنترل نهایی و نبود فرصت اصلاح اشتباهات وجود دارد.
تأخیر چند ساعته یا حتی یک روزه نیز ممکن است به معنای از دست رفتن مهلت قانونی باشد.
10) بی توجهی به کد رهگیری و رسید ارسال
برخی شرکتها پس از تکمیل اطلاعات، فرایند را نهایی نمیکنند یا رسید و کد رهگیری را به درستی نگهداری نمیکنند.
در حالی که اثبات ارسال موفق اظهارنامه بدون رسید ثبت نهایی دشوار است. نگهداری مستندات ارسال، بخش مهمی از مدیریت پرونده مالیاتی است.
11) اشتباه درباره اطلاعات هویتی شرکت، اعضا یا نشانی قانونی
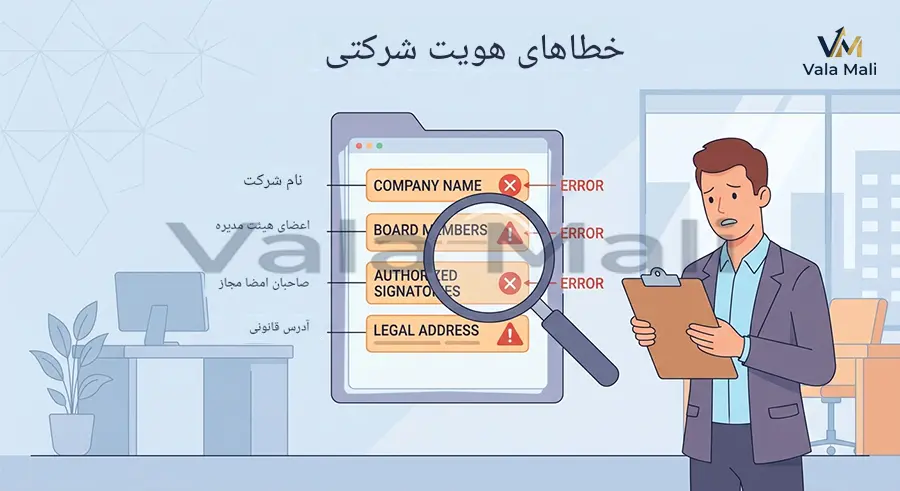
درج نادرست اطلاعات ثبتی شرکت، اعضای هیئت مدیره، صاحبان امضا یا نشانی قانونی نیز میتواند باعث بروز مشکلات بعدی شود.
این نوع خطاها شاید در نگاه اول جزئی به نظر برسند، اما در مکاتبات رسمی، ابلاغها و انطباق اطلاعات پرونده مالیاتی با سوابق ثبتی اثر گذار هستند.
چگونه از جرایم عدم ارسال اظهارنامه مالیاتی جلوگیری کنیم؟
برای جلوگیری از جرایم عدم ارسال اظهارنامه مالیاتی، باید یک رویکرد منظم، دقیق و پیشگیرانه در مدیریت مالی و مالیاتی شرکت وجود داشته باشد.
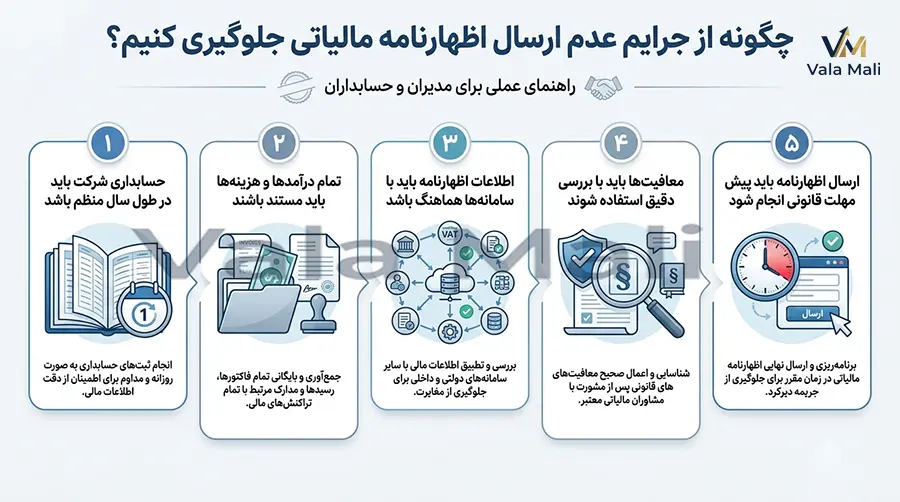
مهمترین راهکارها عبارتاند از :
1) حسابداری شرکت باید در طول سال منظم باشد
مهمترین شرط یک اظهارنامه صحیح، حسابداری منظم در طول سال است. اگر ثبت اسناد، بایگانی مدارک، تطبیق حسابها و کنترل گردشها به پایان سال موکول شود، احتمال فراموشی، مغایرت و اشتباه به طور چشمگیری افزایش مییابد.
اظهارنامه خوب، محصول کار منظم یک ساله است، نه نتیجه عجله چند روزه در پایان مهلت.
2) تمام درآمدها و هزینهها باید مستند باشند
هر عددی که در اظهارنامه درج میشود باید پشتوانه قابل ارائه داشته باشد.
مستند سازی یعنی وجود فاکتور معتبر، قرارداد، سند حسابداری، رسید بانکی، صورت جلسه، لیست پرداخت و هر مدرکی که بتواند منطق ثبت آن عدد را توضیح دهد.
در رسیدگی مالیاتی، ادعا بدون سند ارزش چندانی ندارد.
3) اطلاعات اظهارنامه باید با سایر سامانهها هماهنگ باشد

پیش از ارسال اظهارنامه، لازم است اطلاعات آن با موارد زیر تطبیق داده شود :
- دفاتر قانونی
- اظهارنامه ارزش افزوده
- گزارش معاملات فصلی
- صورتحسابهای الکترونیکی
- گردش حسابهای بانکی
- صورتهای مالی
این تطبیق، ریسک مغایرت و در نتیجه احتمال جرایم عدم ارسال اظهارنامه مالیاتی و سایر جرایم مرتبط را کاهش میدهد.
4) معافیتها باید با بررسی دقیق استفاده شوند
پیش از اعمال هر نوع معافیت یا نرخ صفر، باید شرایط قانونی آن به طور کامل بررسی شود.
شرکت باید مطمئن باشد که هم از نظر ماهوی واجد شرایط است و هم از نظر شکلی، تکالیف لازم را انجام داده است. استفاده از معافیت بدون احراز شرایط، میتواند بسیار پر هزینه تر از صرف نظر کردن از آن باشد.
5) ارسال اظهارنامه باید پیش از پایان مهلت قانونی انجام شود
بهترین راه برای جلوگیری از جریمه دیر کرد، ارسال زودتر از موعد است. توصیه عملی این است که تهیه اظهارنامه از چند هفته یا حتی چند ماه قبل از موعد قانونی آغاز شود.
این کار فرصت کافی برای جمع آوری اسناد، رفع مغایرتها، بررسی مجدد ارقام و ثبت نهایی بدون استرس را فراهم میکند.
چرا شروع زود هنگام فرآیند تهیه اظهارنامه اهمیت دارد؟
یکی از ریشههای اصلی جرایم عدم ارسال اظهارنامه مالیاتی، کمبود زمان است. شرکتهایی که تهیه اظهارنامه را به روزهای آخر موکول میکنند، معمولاً با چند مشکل همزمان رو به رو میشوند :
- اسناد کامل نیست.
- حسابها نهایی نشدهاند.
- اختلاف بین دفاتر و گزارشها وجود دارد.
- زمان کافی برای کنترل نهایی باقی نمانده است.
- وضعیت برخی پرداختها و دریافتها روشن نیست.
در مقابل، وقتی کار از چند هفته یا چند ماه قبل آغاز میشود، میتوان مرحله به مرحله اطلاعات را کنترل کرد.
ابتدا درآمدها بررسی میشوند، سپس هزینهها و اسناد آنها، بعد تطبیق با سامانهها انجام میشود و در نهایت اظهارنامه با دقت بیشتری ارسال میشود. این فرآیند، احتمال بروز خطا و مواجهه با جرایم عدم ارسال اظهارنامه مالیاتی را به شکل محسوسی کاهش میدهد.
نقش مشاوره تخصصی در کاهش ریسکهای مالیاتی
در بسیاری از شرکتها، مشکل اصلی نه نداشتن اطلاعات، بلکه نداشتن تفسیر درست از قوانین مالیاتی است. ممکن است اسناد و مدارک کامل باشد، اما در تشخیص درآمد مشمول مالیات، نحوه ثبت هزینهها، اعمال معافیتها یا تنظیم اظهارنامه اشتباهاتی رخ دهد.

مشاور مالیاتی متخصص میتواند در موارد زیر نقش مؤثری داشته باشد :
- رفع مغایرتهای سامانهای
- بررسی ریسکهای پرونده مالیاتی
- کنترل صحت اطلاعات اظهارنامه
- تشخیص هزینههای قابل قبول
- بررسی وضعیت معافیتها و مشوقها
- آماده سازی مدارک دفاعی در صورت رسیدگی
به همین دلیل، استفاده از مشاوره تخصصی را باید نوعی سرمایهگذاری برای جلوگیری از جرایم عدم ارسال اظهارنامه مالیاتی و سایر اختلافات آتی دانست.
جمع بندی
جرایم عدم ارسال اظهارنامه مالیاتی از مهمترین ریسکهای مالیاتی برای شرکتها و صاحبان کسب و کار است.
این جرایم فقط به یک جریمه نقدی ختم نمیشود، بلکه میتواند مجموعهای از پیامدهای مستقیم و غیرمستقیم را برای شرکت ایجاد کند.
نکته بسیار مهم این است که حتی شرکتهای بدون فعالیت یا زیانده نیز از ارسال اظهارنامه معاف نیستند. سکوت در برابر تکلیف قانونی، راهحل نیست و فقط احتمال مواجهه با جرایم عدم ارسال اظهارنامه مالیاتی را افزایش میدهد.
بخش زیادی از این مشکلات قابل پیشگیری است. اگر شرکت در طول سال حسابداری منظم داشته باشد، اسناد خود را به درستی نگهداری کند، اطلاعات را با سامانههای مختلف تطبیق دهد، از معافیتها بهصورت اصولی استفاده کند و تهیه اظهارنامه را به روزهای پایانی موکول نکند، بخش بزرگی از ریسک مالیاتی خود را کنترل خواهد کرد.
در نهایت، باید توجه داشت که نظم مالیاتی فقط یک الزام قانونی نیست؛ بلکه بخشی از اعتبار حرفهای و زیربنای رشد پایدار هر کسب و کار است.
شرکتی که تکالیف خود را به موقع، دقیق و مستند انجام میدهد، نهتنها از جرایم عدم ارسال اظهارنامه مالیاتی دور میماند، بلکه در تعامل با سازمان امور مالیاتی، بانکها، کارفرمایان و شرکای تجاری نیز جایگاه مطمئنتری خواهد داشت.