مقدمه
مالیات یکی از مهمترین ابزارهای اداره اقتصادی و اجتماعی هر کشور است. در نگاه نخست، مالیات ممکن است صرفاً یک ساز و کار برای تامین درآمد دولت به نظر برسد، اما در واقع کارکرد آن بسیار فراتر از جمع آوری منابع مالی است.
مالیات در کنار نقش مالی خود، ابزاری موثر برای تنظیم مناسبات اقتصادی، کاهش شکافهای طبقاتی، باز توزیع درآمد، تامین خدمات عمومی و در نهایت تحقق عدالت اجتماعی به شمار میآید.
به همین دلیل، در بسیاری از نظامهای اقتصادی پیشرفته، بحث مالیات صرفاً به میزان وصول آن محدود نمیشود، بلکه چگونگی طراحی، توزیع بار مالیاتی، معافیتها، نرخها و شیوه هزینهکرد درآمدهای مالیاتی نیز به همان اندازه اهمیت دارد.
نقش مالیات در توزیع عدالت، مفهومی بنیادین در حکمرانی اقتصادی دارد. جامعهای که در آن فرصتها، امکانات و منابع به شکل نامتوازن توزیع شده باشد، دیر یا زود با پیامدهای نابرابری، بیثباتی اجتماعی و ضعف اعتماد عمومی رو به رو میشود.
از این رو، دولتها همواره در پی آن بودهاند که با استفاده از ابزارهای سیاست گذاری، از جمله مالیات، فاصله میان اقشار مختلف جامعه را کاهش دهند و نوعی تعادل نسبی در بهره مندی از ثروت و خدمات عمومی ایجاد کنند.
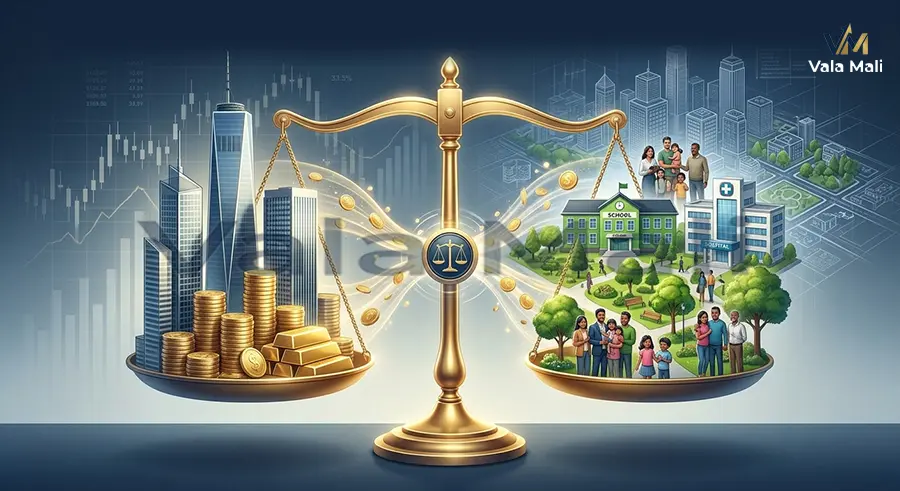
در این میان، مالیات نه تنها منبع تامین هزینههای عمومی است، بلکه وسیلهای برای انتقال بخشی از منابع از گروههای پر درآمد به سمت نیازهای عمومی و حمایت از اقشار کم درآمد نیز محسوب میشود.
اگر این ابزار به درستی طراحی و اجرا شود، میتواند زمینه ساز توزیع عادلانه تر ثروت و درآمد در جامعه باشد. اما اگر ساختار مالیاتی ناکارآمد، ناعادلانه یا آمیخته با فرار مالیاتی و تبعیض باشد، همین ابزار میتواند خود به عاملی برای تشدید بی عدالتی تبدیل شود.
این مقاله به بررسی نقش مالیات در توزیع عدالت میپردازد و تلاش میکند ابعاد مختلف این موضوع را از منظر اقتصادی، اجتماعی و حکمرانی عمومی تحلیل کند.
همچنین نشان داده خواهد شد که عدالت مالیاتی تنها به معنای گرفتن مالیات بیشتر نیست، بلکه به معنای گرفتن مالیات درست، از افراد درست، در زمان درست و هزینه کرد صحیح آن در راستای منافع عمومی است.
مفهوم عدالت در نظام اقتصادی
برای بررسی نقش مالیات در توزیع عدالت، ابتدا باید روشن شود که مقصود از عدالت چیست. عدالت در نظام اقتصادی معمولاً به دو معنا مورد توجه قرار میگیرد : عدالت در فرصتها و عدالت در نتایج.
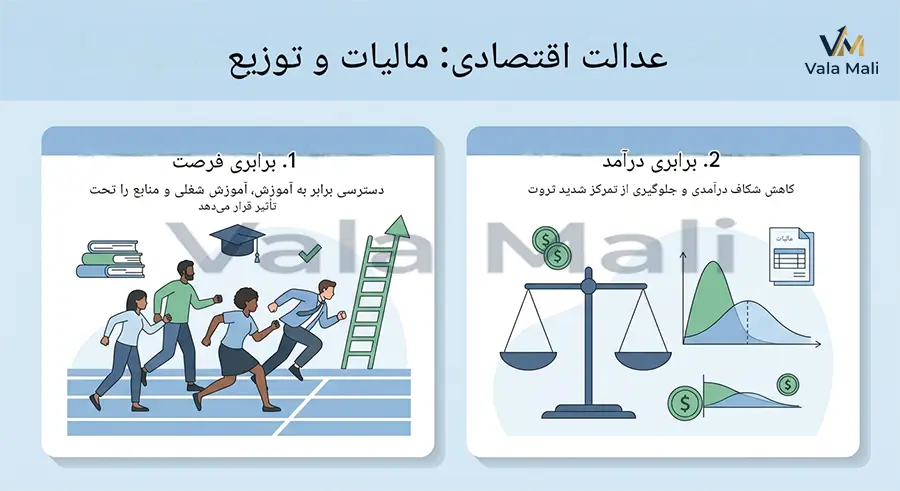
1. عدالت در فرصتها
به این معناست که همه افراد جامعه، بدون توجه به طبقه اجتماعی، محل تولد، جنسیت یا شرایط خانوادگی، امکان نسبی برای رشد، تحصیل، اشتغال و پیشرفت داشته باشند.
2. عدالت در نتایج
به کاهش فاصلههای شدید درآمدی و جلوگیری از تمرکز افراطی ثروت در دست گروهی محدود اشاره دارد.
در عمل، تحقق عدالت اقتصادی بدون مداخله دولت دشوار است. بازارها اگر چه در تخصیص منابع کارکرد مهمی دارند، اما الزاماً به عدالت منجر نمیشوند. مکانیسم بازار بیشتر بر اساس قدرت خرید عمل میکند، نه بر اساس نیاز یا استحقاق اجتماعی.
در نتیجه، ممکن است کسانی که سرمایه، دارایی یا درآمد بیشتری دارند، سهم بیشتری از امکانات و خدمات به دست آورند، در حالی که اقشار ضعیف تر از دسترسی کافی به آموزش، درمان، مسکن یا امنیت اقتصادی محروم بمانند.
در چنین شرایطی، مالیات به عنوان ابزاری اصلاحی وارد عمل میشود. دولت از طریق اخذ مالیات میتواند بخشی از منابع انباشته شده در دست گروههای برخوردار را دریافت و آن را صرف تامین خدمات عمومی، حمایتهای اجتماعی و زیرساختهای توسعه ای کند.
این فرایند، اگر با دقت و انصاف اجرا شود، یکی از مهم ترین پایههای عدالت در نظام اقتصادی خواهد بود.
مالیات و باز توزیع درآمد
یکی از اصلی ترین نقش مالیات در توزیع عدالت، باز توزیع درآمد است. باز توزیع به این معناست که دولت با اخذ مالیات از اشخاص و بنگاههایی که توان مالی بیشتری دارند و سپس صرف این منابع در حوزههای عمومی، بخشی از نابرابریهای موجود را تعدیل میکند.
به عنوان مثال، وقتی دولت از درآمدهای بالا مالیات بیشتری دریافت میکند و آن را صرف آموزش عمومی، خدمات درمانی، بیمههای اجتماعی، یارانههای هدفمند یا توسعه مناطق محروم مینماید، در واقع در حال انتقال غیر مستقیم بخشی از منابع به سمت اقشار کم برخوردار است.
این اقدام نه تنها به کاهش شکاف درآمدی کمک میکند، بلکه ظرفیت رشد و توانمند سازی گروههای ضعیف تر را نیز افزایش میدهد.
نظامهای مالیاتی تصاعدی، ابزار اصلی این باز توزیع هستند. در چنین نظامی، افراد با درآمد بالاتر، نه فقط از نظر مبلغ، بلکه از نظر نرخ نیز مالیات بیشتری میپردازند.
فلسفه این رویکرد آن است که فشار مالیاتی بر کسانی وارد شود که قدرت پرداخت بیشتری دارند، بدون آنکه معیشت آنان به خطر بیفتد. در مقابل، اقشار کم درآمد یا از پرداخت مالیات معاف میشوند یا سهم بسیار کمتری میپردازند تا توان اقتصادی آنان حفظ شود.
باز توزیع درآمد از طریق مالیات، فقط یک سیاست رفاهی نیست، بلکه عاملی برای ثبات اقتصادی نیز هست.
جوامعی که در آنها نابرابری بیش از حد افزایش مییابد، معمولاً با کاهش سرمایه اجتماعی، افزایش تنشهای اجتماعی، افت تقاضای موثر و حتی کاهش رشد پایدار رو به رو میشوند. بنابراین، مالیات عادلانه میتواند همزمان به عدالت اجتماعی و پایداری اقتصادی خدمت کند.
اصل توان پرداخت و عدالت مالیاتی
یکی از مهمترین اصول در طراحی نظام مالیاتی، اصل توان پرداخت است. بر اساس این اصل، هر فرد باید متناسب با قدرت اقتصادی خود مالیات بپردازد.
این اصل به طور مستقیم با مفهوم عدالت مالیاتی پیوند دارد، زیرا افراد را نه به صورت یکسان، بلکه به صورت منصفانه مورد سنجش قرار میدهد.
برابری صوری در مالیات، لزوماً به معنای عدالت نیست. اگر همه افراد، صرفنظر از سطح درآمد، مبلغ یا نرخ یکسانی مالیات بپردازند، در ظاهر با آنان برابر رفتار شده است، اما در واقع فشار مالیاتی بر افراد کم درآمد بسیار سنگین تر خواهد بود.
برای مثال، پرداخت مبلغی ثابت برای فردی با درآمد پایین ممکن است بخش قابل توجهی از هزینههای زندگی او را مختل کند، در حالی که همان مبلغ برای فردی پر درآمد ناچیز باشد.
به همین دلیل، عدالت مالیاتی ایجاب میکند که ساختار مالیات به گونهای طراحی شود که تفاوت در توان اقتصادی افراد را به رسمیت بشناسد.
مالیات بر درآمد، مالیات بر عایدی سرمایه، مالیات بر ثروت و مالیات بر داراییهای غیر مولد، از جمله ابزارهایی هستند که میتوانند این اصل را عملیاتی کنند.
در مقابل، اتکای بیش از حد به مالیاتهای غیر مستقیم مانند مالیات بر مصرف، اگر بدون ملاحظات حمایتی باشد، ممکن است اثر معکوس بر عدالت داشته باشد؛ زیرا همه مصرفکنندگان، حتی اقشار ضعیف، در زمان خرید کالاها و خدمات متحمل آن میشوند.
تفاوت مالیات مستقیم و غیرمستقیم در عدالت اجتماعی
در نقش مالیات در توزیع عدالت، میان مالیاتهای مستقیم و غیرمستقیم تفاوت مهمی وجود دارد. مالیات مستقیم، مانند مالیات بر درآمد یا مالیات بر دارایی، مستقیماً بر شخص یا بنگاه بر اساس وضعیت مالی او وضع میشود.
این نوع مالیات معمولاً ظرفیت بیشتری برای تحقق عدالت دارد، زیرا میتوان آن را متناسب با درآمد، سود، ثروت یا دارایی تنظیم کرد.
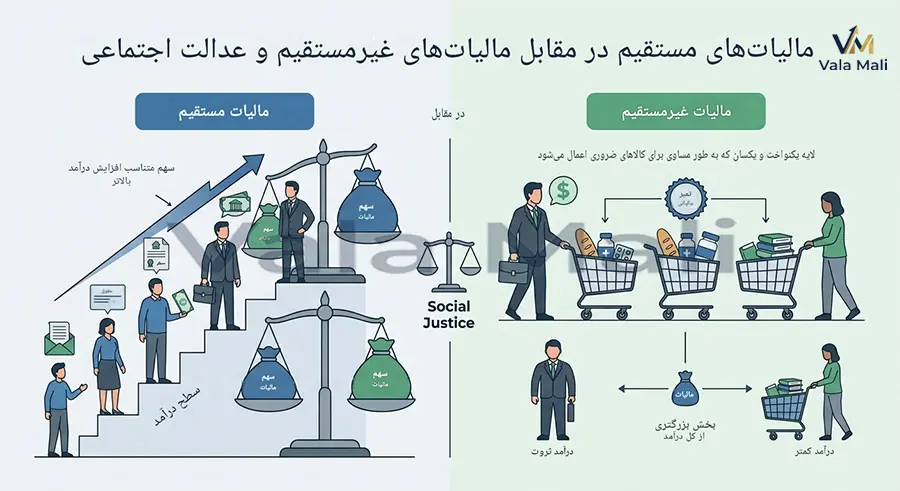
در مقابل، مالیاتهای غیرمستقیم، مانند مالیات بر ارزش افزوده، در فرآیند خرید کالا و خدمات اخذ میشوند. اگرچه این نوع مالیات از نظر اجرایی معمولاً سادهتر و از نظر وصول کار آمدتر است، اما از منظر عدالت میتواند چالش برانگیز باشد.
علت آن است که همه مصرفکنندگان، صرف نظر از میزان درآمدشان، هنگام خرید کالا مشمول مالیات میشوند. در نتیجه، سهم این مالیات از درآمد افراد کمدرآمد معمولاً بیشتر از سهم آن در درآمد افراد ثروتمند است.
البته این به معنای بیفایده بودن مالیاتهای غیرمستقیم نیست. این مالیاتها در بسیاری از کشورها بخش مهمی از منابع دولت را تشکیل میدهند.
اما برای آنکه اثر آنها بر عدالت منفی نباشد، لازم است کالاهای اساسی، دارو، خدمات درمانی، آموزش یا اقلام حیاتی با نرخهای ترجیحی، معافیت یا حمایتهای جبرانی همراه باشند.
در غیر این صورت، فشار مالیاتی از گروههای برخوردار به گروههای ضعیف منتقل میشود و فلسفه عدالت زیر سوال میرود.
مالیات و تامین خدمات عمومی
یکی دیگر از ابعاد مهم نقش مالیات در توزیع عدالت، تامین خدمات عمومی است. عدالت فقط به معنای انتقال مستقیم پول از ثروتمندان به فقرا نیست. در بسیاری از موارد، عدالت از طریق دسترسی برابر یا نسبتاً برابر به خدمات عمومی باکیفیت محقق میشود.
آموزش عمومی، بهداشت، حمل و نقل، زیر ساختهای شهری، امنیت، آب، برق، محیط زیست و حمایتهای اجتماعی، همگی نیازمند منابع مالی هستند و مالیات اصلیترین منبع تامین آنهاست.
زمانی که درآمدهای مالیاتی به درستی صرف خدمات عمومی میشود، شهروندان حتی اگر مستقیماً پولی دریافت نکنند، از منافع عدالت محور آن بهرهمند میشوند.
برای مثال، کودکی که در خانوادهای کم درآمد زندگی میکند، اگر به مدرسه مناسب، خدمات درمانی قابل قبول و زیر ساخت شهری امن دسترسی داشته باشد، فرصت بیشتری برای پیشرفت خواهد داشت. این دقیقاً همان جایی است که مالیات به ابزاری برای عدالت در فرصتها تبدیل میشود.
همچنین، تامین خدمات عمومی از محل مالیات میتواند وابستگی دولت به منابع ناپایدار یا رانتی را کاهش دهد. هرچه سهم مالیات در بودجه عمومی بیشتر و سالمتر باشد، امکان پاسخگویی دولت به مردم نیز بیشتر میشود.
این رابطه، خود یکی از عناصر مهم عدالت حکمرانی است؛ زیرا شهروندان احساس میکنند منابعی که پرداخت کردهاند، باید به شکل خدمات، زیرساخت و رفاه عمومی به آنان بازگردد.
مالیات، کاهش شکاف طبقاتی و مهار تمرکز ثروت
در بسیاری از جوامع، نابرابری فقط در سطح درآمد جاری مشاهده نمیشود، بلکه در انباشت ثروت، مالکیت داراییها و دسترسی به سرمایه نیز وجود دارد.
اگر نظام اقتصادی به حال خود رها شود، ثروت به مرور در دست گروهی محدود متمرکز میشود و این تمرکز، خود زمینه ساز باز تولید نابرابری در نسلهای بعدی خواهد شد. در چنین شرایطی، مالیات میتواند ابزار مهار تمرکز افراطی ثروت باشد.
مالیات بر ارث، مالیات بر املاک گران قیمت، مالیات بر عایدی سرمایه، مالیات بر خانههای خالی، مالیات بر داراییهای غیر مولد و مالیات بر سوداگری، از جمله ابزارهایی هستند که میتوانند از انباشت نامتوازن ثروت جلوگیری کنند.
هدف این مالیاتها مجازات ثروت نیست، بلکه هدایت سرمایه به سمت فعالیتهای مولد و جلوگیری از شکافهای شدید اقتصادی است.
زمانی که بخش بزرگی از سرمایه به جای تولید، اشتغال و نوآوری، به سمت فعالیتهای سوداگرانه یا داراییهای راکد هدایت میشود، هم عدالت آسیب میبیند و هم کارایی اقتصادی.
بنابراین، مالیات میتواند به طور همزمان دو هدف را دنبال کند: نخست کاهش نابرابری، و دوم بهبود جهت گیری اقتصاد به سمت فعالیتهای مفید تر برای جامعه.
معافیتهای مالیاتی و عدالت
معافیت مالیاتی در برخی موارد میتواند ابزاری برای حمایت از تولید، سرمایهگذاری، بخشهای نوپا، مناطق محروم یا اقشار آسیبپذیر باشد، اما اگر بی ضابطه، گسترده و غیر هدفمند باشد، میتواند عدالت را مخدوش کند.
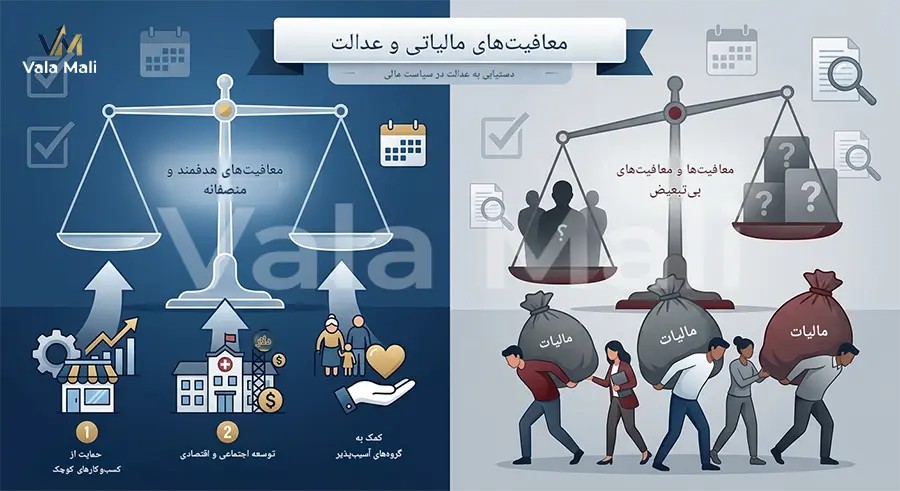
یکی از چالشهای جدی بسیاری از نظامهای مالیاتی آن است که حجم زیادی از درآمدها و فعالیتها تحت عناوین مختلف از مالیات معاف میشوند، بدون آنکه اثر واقعی آنها بر رفاه عمومی یا توسعه اقتصادی ارزیابی شده باشد.
وقتی معافیتها به نفع گروههای خاص، نهادهای برخوردار یا فعالیتهای غیر ضروری اعطا میشود، عملاً بخشی از بار مالیاتی از دوش این گروهها برداشته و به دیگران منتقل میشود.
در چنین حالتی، نظام مالیاتی از مسیر عدالت خارج میشود. معافیت باید هدفمند، شفاف، زمان دار و قابل ارزیابی باشد.
هر معافیت مالیاتی باید پاسخ دهد که چه مسئلهای را حل میکند، چه کسانی از آن منتفع میشوند، چه هزینهای برای بودجه عمومی دارد و آیا راه حل بهتری برای رسیدن به همان هدف وجود ندارد.
فرار مالیاتی؛ دشمن عدالت
هیچ بحثی درباره نقش مالیات در عدالت کامل نیست مگر آنکه به مسئله فرار مالیاتی پرداخته شود. فرار مالیاتی یکی از مهم ترین موانع تحقق عدالت مالیاتی است.
وقتی برخی افراد یا بنگاهها با استفاده از خلأهای قانونی، حساب سازی، پنهان کردن درآمد، معاملات غیر شفاف یا نفوذ اداری از پرداخت مالیات واقعی خود طفره میروند، بار مالیاتی عملاً بر دوش کسانی میافتد که شفاف تر، رسمی تر و کم توان تر هستند.
این وضعیت نه تنها از نظر مالی به دولت آسیب میزند، بلکه اعتماد عمومی به نظام اقتصادی را نیز تضعیف میکند. شهروندی که میبیند گروهی با درآمدهای کلان از پرداخت مالیات میگریزند، اما خود او در هر خرید یا فعالیت اقتصادی مالیات میپردازد، بهتدریج احساس بی عدالتی میکند
این احساس میتواند به کاهش تمکین مالیاتی، افزایش اقتصاد زیر زمینی و حتی بیاعتنایی عمومی نسبت به قانون بینجامد.
برای مقابله با فرار مالیاتی، شفافیت اطلاعات مالی، اتصال پایگاههای داده، رصد تراکنشها، توسعه دولت الکترونیک، اصلاح قوانین، حذف معافیتهای غیر ضرور و تقویت ضمانت اجرا ضروری است.
عدالت مالیاتی بدون شفافیت و بدون برخورد موثر با فرار مالیاتی، صرفاً یک شعار باقی میماند.
مالیات و مسئولیت اجتماعی دولت
نقش مالیات در توزیع عدالت زمانی اهمیت پیدا می کند که رابطهای متوازن میان تکلیف شهروندان و مسئولیت دولت برقرار باشد.
شهروندان مالیات میپردازند تا دولت بتواند امنیت، آموزش، سلامت، زیر ساخت، حمایت اجتماعی و تنظیم اقتصادی را به خوبی انجام دهد.
اگر دولت در هزینه کرد این منابع ناکارآمد، غیر شفاف یا تبعیض آمیز عمل کند، مشروعیت اخلاقی و اجتماعی مالیات کاهش مییابد.
به همین دلیل، عدالت مالیاتی فقط به سمت درآمدی دولت مربوط نیست، بلکه به سمت هزینهای بودجه نیز وابسته است. ممکن است دولت مالیات را به ظاهر عادلانه اخذ کند، اما اگر آن را در مسیرهای غیر مولد، فسادزا یا غیر ضروری مصرف نماید، نتیجه نهایی با عدالت فاصله خواهد داشت.
از این رو، شفافیت بودجه، پاسخ گویی مالی، نظارت عمومی و ارزیابی اثر بخشی هزینهها، بخش جدایی ناپذیر از عدالت مالیاتی هستند.
مالیات در کشورهای در حال توسعه
در کشورهای در حال توسعه، نقش مالیات در توزیع عدالت اهمیت دو چندان دارد. این کشورها معمولاً با چالشهایی مانند نابرابری درآمدی، اقتصاد غیررسمی گسترده، ضعف زیر ساختهای رفاهی، تمرکز ثروت، و محدودیت منابع عمومی روبهرو هستند.
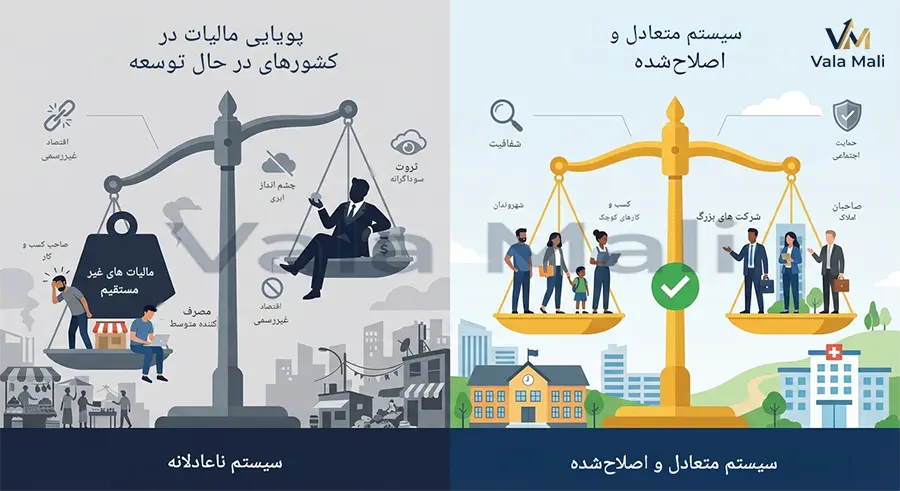
در چنین فضایی، مالیات میتواند به ابزاری قوی برای اصلاح ساختار اقتصادی و اجتماعی تبدیل شود، اما تحقق این هدف نیازمند اصلاحات بنیادین است.
یکی از مشکلات رایج در این کشورها، اتکای زیاد به مالیاتهای غیرمستقیم و ضعف در اخذ مالیات از ثروت، داراییهای کلان، فعالیتهای سوداگرانه و بخشهای غیر شفاف اقتصادی است.
نتیجه آن است که فشار مالیاتی بیشتر بر مصرف عمومی و بنگاههای رسمی وارد میشود، در حالی که برخی بخشهای پر درآمد یا غیر مولد سهم کمتری میپردازند. این وضع با عدالت سازگار نیست.
اصلاح نظام مالیاتی در کشورهای در حال توسعه باید بر چند محور استوار باشد: گسترش پایه مالیاتی، کاهش فرار مالیاتی، افزایش شفافیت، طراحی نرخهای منصفانه، حذف معافیتهای رانتی و هدایت منابع به سمت خدمات عمومی و حمایت اجتماعی.
بدون چنین اصلاحاتی، مالیات نهتنها عدالت را تقویت نمیکند، بلکه ممکن است نابرابری را تثبیت کند.
فرهنگ مالیاتی و عدالت
در کنار قانون و ساختار، فرهنگ مالیاتی نیز نقش مهمی در تحقق عدالت دارد.
در جامعهای که پرداخت مالیات بهعنوان یک مسئولیت مدنی پذیرفته شده باشد، تمکین مالیاتی بیشتر و هزینه وصول کمتر خواهد بود. اما شکل گیری این فرهنگ نیازمند اعتماد متقابل میان دولت و مردم است.
مردم زمانی مالیات را عادلانه میدانند که مطمئن باشند نظام مالیاتی برای همه اجرا میشود، تبعیضی در کار نیست، منابع هدر نمیرود و درآمدهای مالیاتی به بهبود زندگی عمومی منجر میشود.
بنابراین، فرهنگ مالیاتی را نمیتوان صرفاً با تبلیغ یا اجبار ایجاد کرد؛ این فرهنگ نتیجه تجربه زیسته مردم از عدالت، شفافیت و کارآمدی نظام مالی و اداری کشور است.
جمع بندی نقش مالیات در توزیع عدالت
مالیات یکی از اساسی ترین ابزارهای دولت برای تحقق عدالت در جامعه است.
این ابزار، اگر بر پایه اصولی چون توان پرداخت، شفافیت، مقابله با فرار مالیاتی، هدفمندی معافیتها و هزینه کرد عادلانه درآمدها طراحی شود، میتواند نقش مهمی در کاهش نابرابری، باز توزیع درآمد، گسترش فرصتهای برابر و تامین خدمات عمومی ایفا کند.
در واقع، مالیات حلقه اتصال میان توان اقتصادی افراد و مسئولیت اجتماعی دولت است.
با این حال، مالیات به خودی خود ضامن عدالت نیست. نظام مالیاتی زمانی عادلانه است که هم در مرحله اخذ و هم در مرحله مصرف منابع، انصاف، کارآمدی و پاسخ گویی رعایت شود.
اگر بار مالیاتی به طور نامتناسب بر دوش گروههای ضعیف قرار گیرد، اگر فرار مالیاتی در میان گروههای پر درآمد رواج داشته باشد، یا اگر درآمدهای مالیاتی در مسیر درست هزینه نشود، مالیات از ابزار عدالت به عامل بیاعتمادی و نابرابری تبدیل خواهد شد.
از این رو، بحث درباره نقش مالیات در توزیع عدالت، صرفاً یک بحث اقتصادی نیست؛ بلکه موضوعی مرتبط با حکمرانی، اعتماد عمومی، توسعه پایدار و انسجام اجتماعی است.
هر چه نظام مالیاتی منصفانه تر، شفاف تر و هوشمندانه تر باشد، امکان تحقق جامعهای متعادل تر و عادلانه تر بیشتر خواهد بود. در نهایت، عدالت مالیاتی را باید نه در سنگینی بار مالیات، بلکه در درستی توزیع آن و در کیفیت بازگشت آن به زندگی مردم جست و جو کرد.