مقدمه
اگر صاحب کسب و کار هستید، چه به صورت شخص حقیقی فعالیت میکنید و چه شرکت ثبت شده دارید، یکی از مفاهیم پایهای اما بسیار مهم در حسابداری، مالیات و مدیریت کسب و کار، سال مالی است.
بسیاری از اختلافات مالیاتی، اشتباهات در ارسال اظهارنامه، ناهماهنگی دفاتر و حتی جریمههای قانونی، از درک ناقص همین موضوع شروع میشود.
در این مقاله، به صورت کامل، شفاف و کاربردی توضیح میدهیم که سال مالی چیست، چه تفاوتی با سال تقویمی دارد، سال مالی اشخاص حقیقی چگونه تعیین میشود، سال مالی اشخاص حقوقی بر چه اساسی مشخص میشود و مهمترین نکات قانونی، مالیاتی و حسابداری مربوط به آن چیست.
همچنین به مواردی مانند تغییر سال مالی، بستن حسابها، ارتباط سال مالی با اظهارنامه مالیاتی، دفاتر قانونی، ارزش افزوده و صورتهای مالی نیز میپردازیم.
تعریف
دورهای مشخص و منظم است که واحد اقتصادی در آن، عملکرد مالی خود را ثبت، طبقه بندی، گزارش و در پایان آن نتیجه فعالیتش را از نظر درآمد، هزینه، سود، زیان، دارایی، بدهی و سرمایه مشخص میکند.
به زبان سادهتر، همان بازهی زمانی است که مبنای تهیه اسناد و گزارشهای مالی و مالیاتی قرار میگیرد. هر کسب و کار برای اینکه بتواند :
- دفاتر قانونی را تنظیم کند.
- صورتهای مالی تهیه کند.
- اظهارنامه مالیاتی بدهد.
- سود و زیان دوره را مشخص کند.
- تکالیف قانونی خود را انجام دهد.
- درآمد و هزینههایش را دقیق ثبت کند.
باید یک سال مالی مشخص داشته باشد.
اهمیت آن در حسابداری و مالیات
اهمیت آن فقط در ثبت حسابها خلاصه نمیشود. این موضوع مستقیماً بر فرآیندهای مهم زیر اثر دارد :
1) تعیین دوره عملکرد مالی
هر گزارش مالی باید مربوط به یک دوره مشخص باشد. بدون تعیین سال مالی، امکان مقایسه و تحلیل دقیق وجود ندارد.
2) مبنای تنظیم اظهارنامه مالیاتی
ارسال اظهارنامه عملکرد، معمولاً بر اساس پایان سال مالی انجام میشود. بنابراین تاریخ شروع و پایان این دوره در تکالیف مالیاتی بسیار مهم است.
3) تهیه صورتهای مالی
ترازنامه، صورت سود و زیان، صورت جریان وجوه نقد و سایر گزارشها، بر اساس سال مالی تنظیم میشوند.
4) بستن حسابها و انتقال ماندهها
در پایان هر سال مالی، برخی حسابها بسته و مانده برخی دیگر به دوره بعد منتقل میشود.
5) تحلیل رشد یا افت کسب و کار
مقایسه فروش، هزینهها و سود در دورههای متوالی، بدون چارچوب سال مالی عملاً بیمعناست.
6) جلوگیری از جریمههای مالیاتی و قانونی
اگر مهلتهای مربوط به پایان سال مالی را ندانید، ممکن است در ثبت دفاتر، ارسال اظهارنامه، ارائه صورتهای مالی و انجام تکالیف قانونی دچار تأخیر و جریمه شوید.
تفاوت سال مالی با سال تقویمی چیست؟
بسیاری از افراد این دو را با هم یکی میدانند؛ در حالی که این دو همیشه یکسان نیستند.
در ایران، سال تقویمی معمولاً از اول فروردین تا پایان اسفند است.
ممکن است با سال تقویمی یکسان باشد یا نباشد. یعنی یک شرکت میتواند سال مالی خود را از اول مهر تا پایان شهریور، یا از اول دی تا پایان آذر تعیین کند؛ البته این موضوع باید مطابق اسناد و ضوابط قانونی آن واحد باشد.
بنابراین :
- هر سال تقویمی لزوماً سال مالی نیست.
- اما هر کسب و کار باید یک سال مالی مشخص داشته باشد.
سال مالی برای اشخاص حقیقی چیست؟
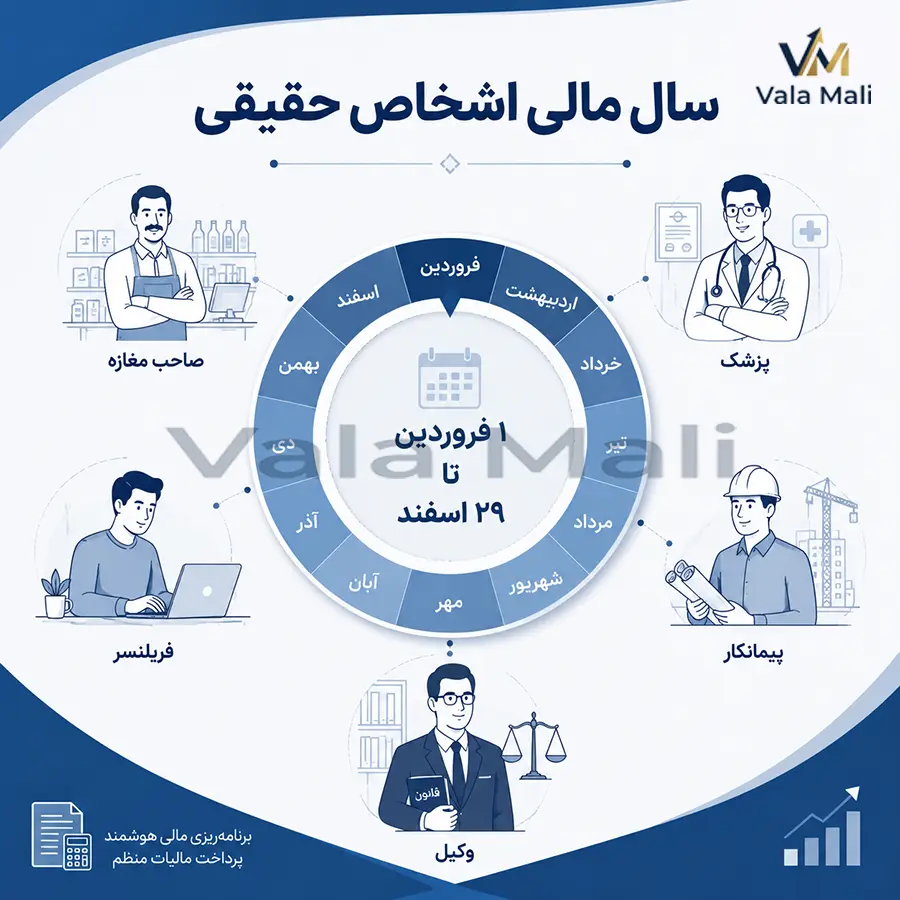
در پاسخ به این سؤال باید گفت : برای اشخاص حقیقی، مبنای عملکرد مالیاتی معمولاً بر اساس سال شمسی در نظر گرفته میشود؛ یعنی از اول فروردین تا پایان اسفند.
اشخاص حقیقی شامل افرادی هستند که به نام خود فعالیت اقتصادی دارند، مانند:
- فروشگاهداران
- پیمانکاران فردی
- صاحبان مشاغل
- پزشکان، وکلا، مشاوران
- فریلنسرها و فعالان اقتصادی مستقل
- تولیدکنندگان و خدمات دهندگان فاقد شخصیت حقوقی
برای این دسته از مودیان، در عمل دوره مالیاتی عملکرد معمولاً همان سال شمسی است و درآمد و هزینههای آنها در همین بازه بررسی میشود.
نکته مهم
گرچه در مباحث حسابداری ممکن است شخص حقیقی برای تحلیل داخلی خود دورههای متفاوت تعریف کند، اما در تکالیف مالیاتی، معیار اصلی همان دوره عملکرد قانونی و مقررات سازمان امور مالیاتی است.
سال مالی برای اشخاص حقوقی چیست؟
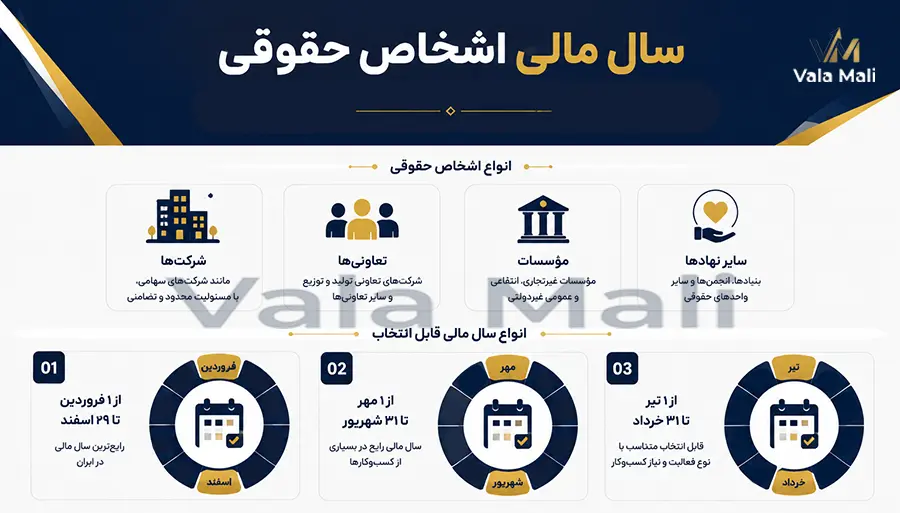
اشخاص حقوقی مانند:
- مؤسسات
- تعاونیها
- شرکتهای سهامی
- شرکتهای با مسئولیت محدود
- شرکتهای پیمانکاری، تولیدی، بازرگانی و خدماتی
میتوانند سال مالی مشخصی برای خود داشته باشند که معمولاً در اساسنامه یا اسناد ثبتی آنها تعیین میشود.
در بسیاری از شرکتها، سال مالی از اول فروردین تا پایان اسفند تعیین میشود. اما برخی شرکتها، بنا بر نوع فعالیت، ساختار سهامداری، ارتباط با شرکت مادر، پروژه محور بودن یا برنامهریزی عملیاتی، بازه دیگری را انتخاب میکنند؛ مثلاً:
- اول مهر تا پایان شهریور
- اول تیر تا پایان خرداد
- اول دی تا پایان آذر
مهم این است که سال مالی شرکت :
- مشخص و شفاف باشد.
- در مدارک رسمی شرکت درج شده باشد.
- بدون تشریفات لازم، به طور سلیقهای تغییر نکند.
- در گزارشگری مالی و مالیاتی به صورت منظم رعایت شود.
مبنای قانونی و مالیاتی سال مالی
در نظام مالیاتی ایران، مفهوم سال مالی یا دوره عملکرد برای تعیین تکلیف مالیات بسیار مهم است. برای اشخاص حقیقی، دوره عملکرد معمولاً سال شمسی است.
برای اشخاص حقوقی، دوره مالی مندرج در اساسنامه یا دوره فعالیت شرکت ملاک قرار میگیرد و مهلت انجام تکالیف مالیاتی بر اساس پایان همان دوره محاسبه میشود.
نتیجه مهم
یعنی اگر پایان سال مالی یک شرکت 29 اسفند باشد، مهلت ارسال اظهارنامه آن با شرکتی که پایان سال مالی آن 31 شهریور است، متفاوت خواهد بود.
بنابراین مدیران مالی، حسابداران و صاحبان کسب و کار باید پایان سال مالی را مبنای برنامهریزی مالیاتی خود قرار دهند.
چرا انتخاب سال مالی مناسب مهم است؟
این انتخاب بر مدیریت نقدینگی، تهیه گزارشها، زمان حسابرسی، موجودیگیری، برنامهریزی فروش و اجرای تکالیف مالیاتی اثر مستقیم دارد.
مزایای انتخاب درست
- نظم در ثبت اسناد حسابداری
- هماهنگی بین عملیات اجرایی و گزارش مالی
- سهولت در انبارگردانی و بستن حسابها
- برنامهریزی بهتر برای پرداخت مالیات
- کاهش ریسک اشتباهات و مغایرتها
- تحلیلپذیری بهتر عملکرد واقعی شرکت
مثال کاربردی
فرض کنید یک شرکت فروش تجهیزات سرمایشی و گرمایشی، بیشترین حجم فروش خود را در نیمه دوم سال دارد. اگر سال مالی آن به گونهای انتخاب شود که پایان دوره دقیقاً در اوج فشار عملیاتی باشد، بستن حسابها، شمارش موجودی و تهیه اسناد دشوارتر میشود.
در چنین شرایطی، انتخاب یک دوره مالی مناسب میتواند فرآیندهای مالی را بسیار سادهتر کند.
ویژگیهای یک سال مالی استاندارد
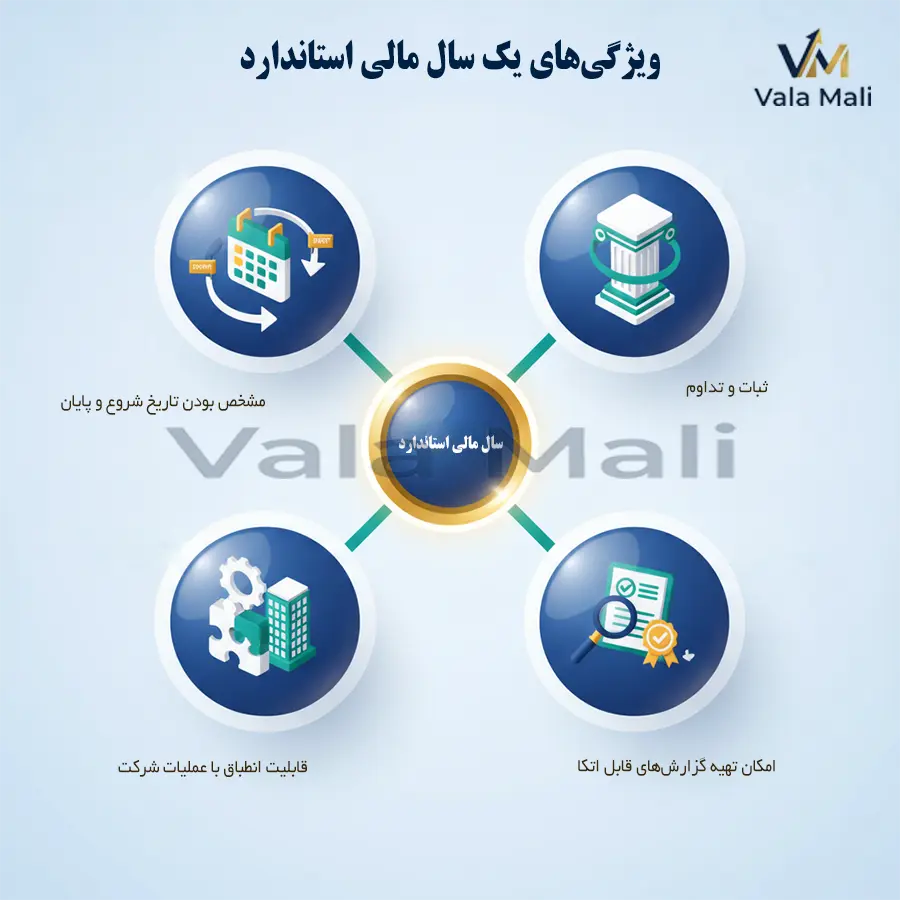
معمولاً باید ویژگیهای زیر را داشته باشد:
1) مشخص بودن تاریخ شروع و پایان
مثلاً از اول فروردین تا پایان اسفند یا از اول مهر تا پایان شهریور.
2) ثبات و تداوم
تغییر مکرر سال مالی باعث بینظمی در گزارشگری، ابهام در رسیدگی مالیاتی و دشواری در مقایسه عملکرد میشود.
3) قابلیت انطباق با عملیات شرکت
بازه سال مالی باید با ماهیت فعالیت کسب و کار تناسب داشته باشد.
4) امکان تهیه گزارشهای قابل اتکا
پایان سال مالی باید در زمانی باشد که شرکت بتواند موجودیگیری، تطبیق حسابها و بستن دفاتر را با دقت کافی انجام دهد.
سال مالی و دوره مالی چه تفاوتی دارند؟
در بسیاری از موارد، این دو به جای هم به کار میروند؛ اما از نظر مفهومی، تفاوت ظریفی دارند.
سال مالی
معمولاً به دوره 12 ماهه اصلی فعالیت مالی واحد اقتصادی گفته میشود.
دوره مالی
مفهومی عامتر است و میتواند شامل:
- دوره 12 ماهه
- دوره کوتاهتر از یک سال
- دوره انحلال یا خاتمه فعالیت
- دوره تأسیس تا پایان اولین سال مالی
باشد.
بنابراین هر سال مالی یک دوره مالی است، اما هر دوره مالی لزوماً یک سال مالی کامل نیست.
سال مالی در اولین سال تأسیس شرکت چگونه محاسبه میشود؟
یکی از پرسشهای مهم برای شرکتهای تازه تأسیس است. اگر شرکتی در میانه سال ثبت شود، معمولاً از تاریخ تأسیس یا شروع فعالیت تا پایان سال مالی تعیین شده در اساسنامه، یک دوره مالی کوتاهتر خواهد داشت.
مثال
اگر شرکتی در آبان ماه ثبت شود و سال مالی آن از اول فروردین تا پایان اسفند باشد، اولین دوره مالی آن از تاریخ ثبت یا شروع فعالیت تا پایان اسفند خواهد بود. این دوره، کمتر از 12 ماه است اما مبنای گزارشگری و تکالیف مالیاتی قرار میگیرد.
این موضوع برای:
- تهیه دفاتر
- تنظیم اظهارنامه
- ارائه صورتهای مالی
- ثبت اسناد حسابداری
- شناسایی هزینههای قبل از بهرهبرداری
بسیار مهم است.
آیا سال مالی قابل تغییر است؟
بله، در برخی موارد قابل تغییر است، اما این کار باید با رعایت تشریفات قانونی، ثبتی و مالیاتی انجام شود.
برای اشخاص حقوقی
اگر شرکت بخواهد سال مالی خود را تغییر دهد، معمولاً لازم است:
- تشریفات ثبتی انجام شود.
- آثار مالیاتی و حسابداری آن بررسی شود.
- تغییر در اساسنامه یا مفاد مربوطه تصویب شود.
- تصمیم در مرجع صلاحیتدار شرکت گرفته شود.
- دوره مالی میان دورهای یا کوتاه مدت به درستی مدیریت شود.
نکته مهم
تغییر بدون هماهنگی دقیق با مشاور مالیاتی و حسابدار، میتواند باعث مشکلات زیر شود. مانند:
- مغایرت دفاتر
- ابهام در مهلت اظهارنامه
- اشتباه در بستن حسابها
- ایراد در گزارش حسابرس
- چالش در رسیدگی مالیاتی
برای اشخاص حقیقی
برای اشخاص حقیقی، چون مبنای عملکرد مالیاتی سال شمسی است، بحث تغییر سال مالی به معنای شرکتها معمولاً موضوعیت مشابهی ندارد.
ارتباط با اظهارنامه مالیاتی
یکی از مهمترین کاربردهای سال مالی، تعیین مهلت و محتوای اظهارنامه مالیاتی است.
برای اشخاص حقیقی
عملکرد مالی یک سال شمسی مبنای اظهارنامه قرار میگیرد. بنابراین همه درآمدها، هزینهها، خریدها، فروشها و اسناد مرتبط باید در همان بازه ثبت و نگهداری شوند.
برای اشخاص حقوقی
اظهارنامه عملکرد بر اساس سال مالی شرکت تنظیم میشود. یعنی:
- بهای تمامشده
- استهلاک
- ذخایر
- سود و زیان
- مانده داراییها و بدهیها
- درآمدهای تحقق یافته در آن دوره
- هزینههای قابل قبول همان دوره
همگی باید به همان سال مربوط باشند.
نکته بسیار مهم
اشتباه در انتساب درآمد یا هزینه به سال مالی نادرست، میتواند منجر به موارد زیر گردد :
- رد بخشی از هزینهها
- افزایش مالیات
- ایجاد مغایرت با دفاتر
- ایراد در رسیدگی مالیاتی
ارتباط با دفاتر قانونی
دفاتر قانونی مانند دفتر روزنامه و کل، باید بر اساس سال مالی یا دوره مالی مربوطه تنظیم شوند. اگر اسناد ثبت شده با تاریخهای خارج از دوره، نامرتب یا بدون رعایت توالی و ضوابط باشند، ممکن است در رسیدگی، مشکلاتی ایجاد شود.
چرا سال مالی در دفاتر مهم است؟
زیرا ممیز یا رسیدگی کننده مالیاتی بررسی میکند که:
- ثبتها مربوط به کدام دوره هستند
- اسناد در زمان مناسب ثبت شدهاند یا نه
- درآمد و هزینه به دوره درست تخصیص یافتهاند یا خیر
- بستن حسابها در پایان سال صحیح انجام شده یا نه
نقش سال مالی در تهیه صورتهای مالی
مهمترین صورتهای مالی که بر اساس این دوره تنظیم میشوند عبارتاند از:
- صورت سود و زیان
- صورت جریان وجوه نقد
- یادداشتهای توضیحی
- صورت تغییرات حقوق مالکانه
- ترازنامه یا صورت وضعیت مالی
کارکرد این گزارشها در پایان سال مالی
واحد اقتصادی باید مشخص کند:
- چقدر فروش داشته است.
- چه میزان دارایی و بدهی دارد.
- وضعیت نقدینگی چگونه است.
- چه هزینههایی متحمل شده است.
- سود یا زیان خالص آن چقدر بوده است.
برای اشخاص حقوقی، این موضوع اهمیت دو چندان دارد؛ چون تصمیمگیری سهامداران، مدیران، بانکها، حسابرسان و حتی سازمان امور مالیاتی به همین گزارشها وابسته است.
سال مالی و بستن حسابها
در پایان هر سال ، فرآیند مهمی به نام بستن حسابها انجام میشود. در این مرحله:
- حسابهای موقت مانند درآمدها و هزینهها بسته میشوند.
- نتیجه عملکرد به حساب سود و زیان منتقل میشود.
- اسناد اصلاحی و تعدیلات پایان دوره ثبت میشوند.
- حسابهای دائمی مانند داراییها، بدهیها و سرمایه به دوره بعد انتقال مییابند.
چرا بستن حسابها مهم است؟
اگر بستن حسابها بر اساس سال مالی به درستی انجام نشود:
- صورتهای مالی گمراهکننده میشود.
- سود یا زیان واقعی مشخص نمیشود.
- اظهارنامه مالیاتی ممکن است اشتباه باشد.
- امکان مقایسه دورهای از بین میرود.

مهمترین نکات سال مالی برای اشخاص حقیقی
1) نگهداری اسناد در طول سال
تمام فاکتورها، رسیدها، قراردادها، صورتحسابها و مدارک بانکی باید بر اساس همان سال عملکرد نگهداری شوند.
2) تفکیک حساب شخصی و کاری
یکی از رایجترین اشتباهات اشخاص حقیقی، مخلوط کردن تراکنشهای شخصی و شغلی است. این موضوع در پایان سال باعث ابهام در تشخیص درآمد و هزینه واقعی میشود.
3) ثبت دقیق درآمد و هزینه
برای تنظیم درست اظهارنامه، باید همه اقلام مربوطه به درستی ثبت شوند.
4) توجه به مهلتهای قانونی
عدم توجه به مهلتهای پس از پایان دوره عملکرد میتواند باعث جرایم مالیاتی شود.
5) بررسی وضعیت سود و زیان
حتی اگر قانوناً صورتهای مالی کامل شرکتی نداشته باشید، تحلیل عملکرد سالانه برای مدیریت کسب و کار ضروری است.
مهمترین نکات سال مالی برای اشخاص حقوقی
برای شرکتها و مؤسسات، موضوعی کاملاً راهبردی است. این نکات را باید جدی گرفت :
1) درج صحیح سال مالی در اساسنامه
اگر سال مالی در اساسنامه یا مدارک رسمی به طور روشن بیان نشده باشد، در عمل مشکلات متعددی ایجاد میشود.
2) هماهنگی واحد مالی با واحدهای عملیاتی
انبار، فروش، خرید، منابع انسانی و مالی باید بدانند پایان سال مالی چه زمانی است.
3) موجودیگیری پایان دوره
برای شرکتهای بازرگانی، تولیدی و پروژه محور، موجودیگیری در پایان سال نقش کلیدی در تعیین سود و زیان دارد.
4) ثبت تعدیلات پایان سال
هزینههای تحققیافته، درآمدهای تعهدی، استهلاک، ذخایر و پیش پرداختها باید به درستی تعدیل شوند.
5) توجه به قراردادها و پروژهها
درآمد و هزینه قراردادها باید به سال مالی مربوطه تخصیص داده شوند.
6) کنترل حسابهای بانکی و طرف حسابها
قبل از پایان سال مالی، مغایرتگیری حسابهای بانکی، دریافتنیها، پرداختنیها و تنخواهها ضروری است.
7) آمادگی برای حسابرسی و رسیدگی مالیاتی
پایان سال مالی زمان حساسی برای مرتبسازی مستندات و دفاعپذیر کردن اسناد است.
اشتباهات رایج درباره سال مالی
در عمل، بسیاری از کسب و کارها در این موضوع دچار خطا میشوند. مهمترین اشتباهات عبارتاند از:
1) تصور اینکه سال مالی همیشه همان سال شمسی است
این موضوع برای همه واحدها صدق نمیکند، بهخصوص برای برخی اشخاص حقوقی.
2) ثبت هزینه یا درآمد در دوره اشتباه
مثلاً درآمد مربوط به یک سال مالی در سال بعد شناسایی شود یا برعکس.
3) بیتوجهی به پایان سال مالی در قراردادها
برخی قراردادها باید از منظر شناسایی درآمد و هزینه دقیق بررسی شوند.
4) تغییر غیر رسمی سال مالی
شرکت نمیتواند بدون طی تشریفات قانونی، سال مالی خود را صرفاً در عمل تغییر دهد.
5) عدم آمادگی برای بستن حسابها
تأخیر در جمع آوری اسناد و انجام تعدیلات پایان دوره، کیفیت گزارش مالی را کاهش میدهد.
6) ناهماهنگی بین دفاتر، اظهارنامه و صورتهای مالی
اگر این سه با سال مالی واحد تنظیم نشوند، احتمال ایراد و جریمه بالا میرود.
سال مالی در کسب و کارهای کوچک و استار تاپها
بسیاری از استار تاپها و کسب و کارهای کوچک در ابتدای فعالیت، آن را جدی نمیگیرند. در حالی که از همان شروع کار باید تکلیف این موضوع روشن باشد.
چرا برای استار تاپها مهم است؟
- جذب سرمایهگذار نیاز به گزارش مالی شفاف دارد.
- محاسبه نرخ رشد، زیان عملیاتی و نقطه سر به سر وابسته به دوره مالی است.
- تنظیم قراردادها و گزارش به سهامداران بر اساس آن انجام میشود.
- در صورت توسعه فعالیت، رسیدگی مالیاتی دقیقتر خواهد شد.
سال مالی مناسب برای چه کسب و کارهایی اهمیت بیشتری دارد؟
در واقع برای همه مهم است، اما برای این کسب و کارها اهمیت آن بیشتر است:
- شرکتهای تولیدی
- شرکتهای پیمانکاری
- شرکتهای وارداتی و بازرگانی
- شرکتهای دارای موجودی کالای بالا
- مجموعههای چند شعبهای
- شرکتهای وابسته به شرکت مادر
- کسب و کارهای دارای حسابرسی
- واحدهای دارای تسهیلات بانکی و الزامات گزارشدهی
چک لیست پایان سال مالی
برای اینکه آن را بهتر مدیریت کنید، این چک لیست کاربردی را در نظر بگیرید :
| اشخاص حقیقی | آماده سازی اطلاعات برای اظهارنامه بررسی کامل درآمدهای سال دستهبندی هزینههای قابل استناد تطبیق تراکنشهای بانکی با فعالیت شغلی جمعآوری فاکتورها و اسناد بررسی بدهیها و مطالبات |
| اشخاص حقوقی | بررسی مصوبات و تغییرات احتمالی در اساسنامه یا سال مالی بستن حسابهای موقت ثبت تعدیلات پایان دوره انبارگردانی و قیمتگذاری موجودی مغایرتگیری بانکی بررسی حسابهای دریافتنی و پرداختنی محاسبه استهلاک کنترل ذخایر و پیشپرداختها تهیه صورتهای مالی آمادهسازی اظهارنامه و مستندات مالیاتی |
جمع بندی
سال مالی یکی از بنیادیترین مفاهیم در حسابداری، مالیات و مدیریت مالی کسب و کار است. چه شخص حقیقی باشید و چه شخص حقوقی، بدون شناخت دقیق سال مالی نمیتوانید عملکرد اقتصادی خود را به درستی ثبت، تحلیل و گزارش کنید.
بهطور خلاصه :
- سال مالی دورهای مشخص برای ثبت و گزارش فعالیتهای مالی است.
- برای اشخاص حقیقی، معمولاً مبنای عملکرد مالیاتی همان سال شمسی است.
- برای اشخاص حقوقی، میتواند طبق اساسنامه تعیین شود.
- اظهارنامه مالیاتی، دفاتر قانونی، صورتهای مالی و بستن حسابها همگی به آن وابستهاند.
- انتخاب یا مدیریت نادرست آن میتواند موجب اشتباهات مالیاتی، حسابداری و حتی جرایم قانونی شود.
اگر میخواهید کسب و کار شما شفاف، منظم و قابل دفاع باشد، باید از همان ابتدا سال مالی را به درستی تعریف، اجرا و کنترل کنید.
سوالات متداول
1) سال مالی چیست؟
دورهای مشخص برای ثبت و گزارش عملکرد مالی یک کسب و کار است که مبنای حسابداری، تهیه صورتهای مالی و انجام تکالیف مالیاتی قرار میگیرد.
2) سال مالی اشخاص حقیقی چگونه است؟
برای اشخاص حقیقی، دوره عملکرد مالیاتی معمولاً بر مبنای سال شمسی از اول فروردین تا پایان اسفند در نظر گرفته میشود.
3) سال مالی اشخاص حقوقی چگونه تعیین میشود؟
معمولاً در اساسنامه یا اسناد رسمی شرکت مشخص میشود و میتواند با سال شمسی یکسان یا متفاوت باشد.
4) آیا میتوان سال مالی شرکت را تغییر داد؟
بله، اما تغییر آن باید با رعایت تشریفات قانونی، ثبتی، حسابداری و مالیاتی انجام شود.
5) آیا سال مالی همان سال تقویمی است؟
نه همیشه. ممکن است با سال تقویمی یکسان باشد، اما در برخی شرکتها متفاوت تعیین میشود.
6) چرا سال مالی در مالیات مهم است؟
چون اظهارنامه، اسناد، دفاتر و رسیدگی مالیاتی بر اساس آن انجام میشود.