مقدمه
اگر صاحب کسب و کار، مدیر مالی، حسابدار، دانشجوی حسابداری یا مسئول امور مالیاتی یک مجموعه باشید، بدون تردید با اصطلاحات دفتر کل و دفتر روزنامه و همچنین دفاتر قانونی مواجه شدهاید.
این دفاتر، از مهمترین ابزارهای ثبت، طبقهبندی و مستندسازی رویدادهای مالی هر واحد اقتصادی هستند و نقش بسیار مهمی در شفافیت مالی، تهیه صورتهای مالی، رسیدگی مالیاتی و دفاع از اسناد و مدارک شرکت دارند.
در این مقاله، به صورت کامل، شفاف، کاربردی و بر پایه اصول متداول حسابداری و الزامات رایج قانونی و مالیاتی در ایران توضیح میدهیم که دفتر کل و دفتر روزنامه چیست، چه تفاوتی با هم دارند، دفاتر قانونی شامل چه مواردی هستند، نحوه تحریر دفاتر قانونی چگونه است و در زمان نگهداری، ثبت، اصلاح، بایگانی و ارائه آنها باید به چه نکاتی توجه کرد.
دفتر کل و دفتر روزنامه چیست؟
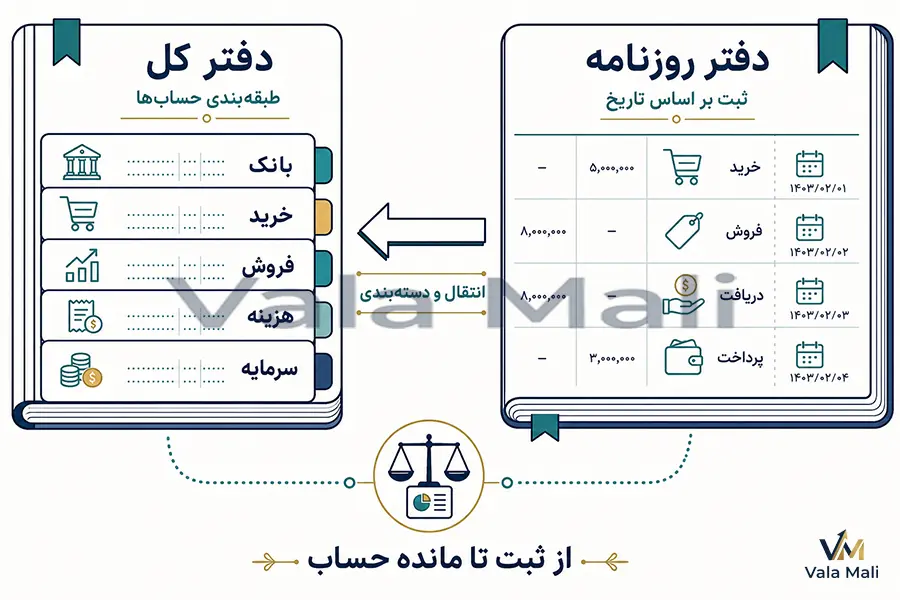
برای شروع، باید تعریف دقیقی از دفتر کل و دفتر روزنامه داشته باشیم. در نظام حسابداری، عملیات مالی یک کسب و کار باید به گونهای ثبت شود که هم ترتیب زمانی رویدادها مشخص باشد و هم طبقهبندی حسابها به درستی انجام شود. این دو وظیفه اصلی بر عهده دفتر روزنامه و دفتر کل است.
تعریف دفتر روزنامه
دفتر روزنامه دفتری است که تمامی رویدادهای مالی واحد اقتصادی به ترتیب تاریخ وقوع در آن ثبت میشود. به بیان ساده، هر زمان خرید، فروش، دریافت وجه، پرداخت وجه، ثبت هزینه، ثبت درآمد، دارایی، بدهی یا سرمایهای در شرکت اتفاق بیفتد، ابتدا باید در دفتر روزنامه منعکس شود.
در دفتر روزنامه، اطلاعات هر رویداد معمولاً شامل موارد زیر است:
- تاریخ وقوع رویداد مالی
- شرح عملیات
- حساب بدهکار
- حساب بستانکار
- مبلغ
- شماره سند یا شماره عطف
- ارجاع به اسناد پشتیبان
بنابراین، دفتر روزنامه ثبت اولیه یا ثبت زمانی اطلاعات مالی را بر عهده دارد.
تعریف دفتر کل
دفتر کل دفتری است که اطلاعات ثبت شده در دفتر روزنامه، پس از ثبت اولیه، به صورت طبقه بندی شده بر اساس هر حساب به آن منتقل میشود.
یعنی اگر در دفتر روزنامه همه رویدادها به ترتیب تاریخ ثبت میشوند، در دفتر کل این رویدادها به تفکیک حسابها مانند صندوق، بانک، خرید، فروش، موجودی کالا، حسابهای دریافتنی، حسابهای پرداختنی، سرمایه، هزینه اجاره، حقوق و دستمزد و غیره دستهبندی میشوند.
هدف دفتر کل این است که مشخص شود:
- مانده هر حساب چقدر است
- گردش بدهکار و بستانکار هر حساب چه میزان بوده است
- وضعیت مالی هر بخش از عملیات چگونه است
- زمینه تهیه تراز آزمایشی و صورتهای مالی فراهم شود
به همین دلیل، اگر بخواهیم خیلی ساده تفاوت را بیان کنیم:
- دفتر روزنامه = ثبت رویدادها به ترتیب تاریخ
- دفتر کل = ثبت رویدادها به تفکیک حساب
اهمیت دفتر کل و دفتر روزنامه در حسابداری و مالیات
اهمیت دفتر کل و دفتر روزنامه فقط در نظم حسابداری نیست؛ بلکه این دفاتر نقش مهمی در پاسخ گویی مالیاتی، شفافیت عملکرد مالی و قابلیت استناد قانونی دارند. بسیاری از رسیدگیهای مالیاتی و حسابرسیها بر مبنای بررسی اسناد، مدارک، دفاتر قانونی و انطباق آنها با سامانهها، فاکتورها و صورتهای مالی انجام میشود.
مهمترین دلایل اهمیت دفتر کل و دفتر روزنامه
- ثبت دقیق معاملات مالی
- ایجاد سابقه مستند از عملیات مالی
- امکان تهیه تراز آزمایشی
- کمک به تنظیم صورت سود و زیان و ترازنامه
- پاسخگویی در رسیدگی مالیاتی
- کاهش ریسک رد دفاتر
- افزایش شفافیت مالی و کنترل داخلی
- امکان پیگیری مغایرتها و خطاها
- تقویت مستندات در اختلافات مالی و حقوقی
- مبنای اصلی برای حسابرسی و تهیه گزارشات مدیریتی
دفاتر قانونی چیست؟
وقتی از دفاتر قانونی صحبت میکنیم، منظور دفاتری است که واحدهای اقتصادی و اشخاص مشمول، برای ثبت و نگهداری اطلاعات مالی خود باید بر اساس ضوابط مربوطه تهیه و استفاده کنند. در عرف حسابداری و مالیاتی ایران، مهمترین دفاتر قانونی عبارتاند از:
- دفتر روزنامه
- دفتر کل
در برخی متون قدیمی یا کاربردهای عملی، از دفتر دارایی و دفتر کپیه نیز نام برده میشود، اما در عمل تمرکز اصلی و رایج در نگهداری و رسیدگیها بر دفتر روزنامه و دفتر کل است و امروزه با توسعه سیستمهای مکانیزه، بخش قابلتوجهی از ثبتها از طریق نرمافزارهای حسابداری انجام میشود، هرچند اصل مستند سازی، صحت ثبتها و قابلیت رسیدگی همچنان الزامی است.
تفاوت دفتر روزنامه و دفتر کل
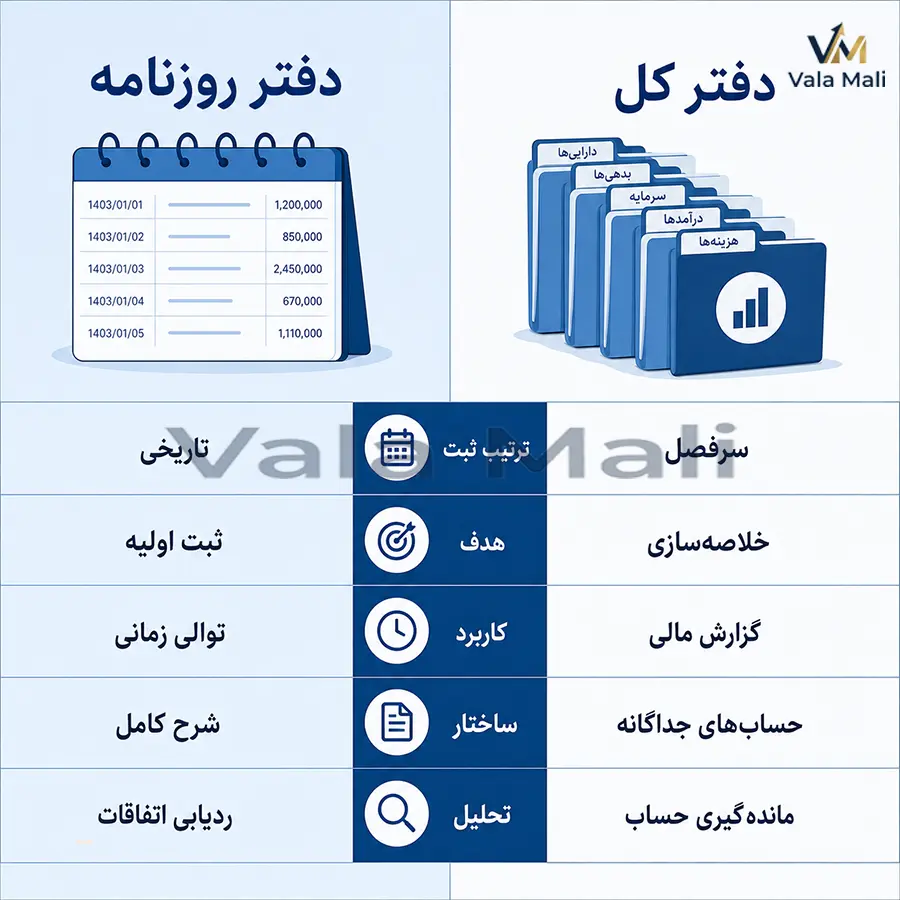
یکی از پرسشهای پرتکرار کاربران این است که تفاوت دفتر کل و دفتر روزنامه چیست؟ در ظاهر هر دو دفتر برای ثبت اطلاعات مالی هستند، اما از نظر کارکرد تفاوت اساسی دارند.
1. تفاوت از نظر ترتیب ثبت
- در دفتر روزنامه، ثبتها به ترتیب تاریخ انجام میشود.
- در دفتر کل، ثبتها بر اساس سرفصل حسابها دستهبندی میشوند.
2. تفاوت از نظر هدف
- هدف دفتر روزنامه، ثبت اولیه و روزانه رویدادهاست.
- هدف دفتر کل، خلاصهسازی و طبقهبندی اطلاعات جهت کنترل مانده حسابهاست.
3. تفاوت از نظر کاربرد
- دفتر روزنامه برای نشان دادن توالی زمانی معاملات مناسب است.
- دفتر کل برای مشاهده وضعیت هر حساب و تهیه گزارشهای مالی مناسب است.
4. تفاوت از نظر ساختار
- دفتر روزنامه شامل شرح کاملتر هر عملیات است.
- دفتر کل معمولاً دارای حسابهای جداگانه و مانده گیری دورهای است.
5. تفاوت در تحلیل مالی
- با دفتر روزنامه میتوان فهمید چه اتفاقی در چه تاریخی افتاده است.
- با دفتر کل میتوان فهمید مانده بانک، صندوق، فروش، خرید یا بدهیها چقدر شده است.
ارتباط دفتر روزنامه با دفتر کل
در حسابداری، فرآیند کار معمولاً به این شکل است:
- وقوع رویداد مالی
- تهیه سند حسابداری
- ثبت در دفتر روزنامه
- انتقال ثبتها به دفتر کل
- استخراج تراز آزمایشی
- تهیه صورتهای مالی
پس دفتر روزنامه و دفتر کل دو ابزار مجزا اما کاملاً وابسته به هم هستند. اگر ثبتهای دفتر روزنامه دقیق نباشد، اطلاعات دفتر کل نیز نادرست خواهد شد. برعکس، اگر انتقال از روزنامه به کل به درستی انجام نشود، مانده حسابها اشتباه میشود و گزارشهای مالی مخدوش خواهند شد.
دفتر روزنامه چه اطلاعاتی را شامل میشود؟
برای شناخت بهتر دفتر کل و دفتر روزنامه، باید اجزای دفتر روزنامه را بشناسیم.
هر ثبت در دفتر روزنامه معمولاً شامل این بخشهاست:
- شماره ثبت یا ردیف
- تاریخ
- شرح سند
- حساب بدهکار
- مبلغ بدهکار
- حساب بستانکار
- مبلغ بستانکار
- شماره عطف
- ارجاع به سند حسابداری یا مدرک پشتیبان
نمونه ساده ثبت در دفتر روزنامه
فرض کنید شرکت مبلغی بابت اجاره پرداخت کرده است:
- هزینه اجاره: بدهکار
- بانک: بستانکار
این ثبت ابتدا در دفتر روزنامه به تاریخ وقوع وارد میشود و سپس:
- مبلغ مربوط به حساب هزینه اجاره به صفحه آن حساب در دفتر کل منتقل میشود.
- مبلغ مربوط به حساب بانک نیز در صفحه حساب بانک در دفتر کل ثبت میشود.
دفتر کل چه اطلاعاتی را شامل میشود؟
در دفتر کل برای هر حساب، یک بخش یا صفحه مستقل در نظر گرفته میشود. اطلاعات معمولاً شامل این موارد است:
- نام حساب
- تاریخ
- شرح مختصر
- شماره عطف
- مبلغ بدهکار
- مبلغ بستانکار
- مانده
در نتیجه، شما میتوانید در پایان هر دوره، گردش و مانده هر حساب را جداگانه مشاهده کنید. مثلاً:
- مانده حساب صندوق
- مانده بانک
- مانده فروش
- مانده خرید
- مانده هزینهها
- مانده مطالبات و بدهیها
دفاتر قانونی را چه کسانی باید نگهداری کنند؟
بهطور کلی، اشخاصی که بر اساس ضوابط مالیاتی و تجاری مکلف به ثبت و نگهداری فعالیتهای مالی خود هستند، باید اسناد و مدارک مالی و حسب مورد دفاتر قانونی را نگهداری کنند.
نوع تکلیف، بسته به شخصیت حقیقی یا حقوقی بودن، نوع فعالیت، حجم فعالیت و ضوابط اجرایی مربوطه ممکن است متفاوت باشد.
به همین دلیل، در عمل باید این نکته را جدی گرفت:
- شرکتها و اشخاص حقوقی معمولاً تکلیف منظم تری در خصوص ثبت عملیات مالی و نگهداری دفاتر و اسناد دارند.
- بسیاری از صاحبان مشاغل نیز با توجه به نوع فعالیت و نظام مالیاتی مربوطه، مکلف به نگهداری اسناد، مدارک و در موارد لازم دفاتر و گزارشهای حسابداری هستند.
نکته مهم این است که صرف داشتن نرم افزار حسابداری کافی نیست. آنچه اهمیت دارد:
- ثبت صحیح
- امکان رسیدگی
- وجود مستندات پشتیبان
- قابلیت ارائه سوابق مالی
- و رعایت اصول تحریر و نگهداری اسناد است.
نکات مهم در تحریر دفتر کل و دفتر روزنامه
بحث تحریر دفاتر قانونی یکی از حساسترین موضوعات در حوزه حسابداری و مالیات است. اشتباه در تحریر میتواند موجب ایجاد ایراد در رسیدگی، تضعیف مستندات یا حتی در برخی شرایط منجر به رد دفاتر یا بی اعتباری بخشی از ثبتها شود.
در ادامه، مهمترین نکات تحریر دفتر کل و دفتر روزنامه را به صورت شفاف بررسی میکنیم.
1. ثبت به موقع رویدادهای مالی
عملیات مالی باید در فاصله زمانی متعارف و منظم ثبت شوند. تأخیرهای طولانی، ثبتهای انباشته و بدون توجیه، یا ثبتهای نامرتب، از مهمترین ایراداتی است که میتواند در رسیدگی مطرح شود.
2. ثبت بر اساس اسناد و مدارک معتبر
هر ثبت حسابداری باید پشتوانه مشخص داشته باشد؛ مانند:
- فاکتور خرید
- فاکتور فروش
- رسید بانکی
- حواله
- قرارداد
- سند دریافت و پرداخت
- صورت وضعیت
- لیست حقوق
- اسناد انبار
- تنخواهگردان
3. رعایت ترتیب زمانی در دفتر روزنامه
ماهیت دفتر روزنامه بر پایه توالی زمانی است. بنابراین ثبتهای آن باید به ترتیب تاریخ وقوع رویدادها باشد و از جابهجایی غیرمنطقی تاریخها پرهیز شود.
4. انتقال صحیح به دفتر کل
ثبتهای دفتر روزنامه باید بهدرستی و بدون مغایرت به حسابهای مربوط در دفتر کل منتقل شوند. هر خطا در انتقال باعث اشتباه در مانده حسابها میشود.
5. استفاده از شرح روشن و قابل فهم
در شرح سند نباید از عبارات مبهم یا ناقص استفاده شود. مثلاً به جای نوشتن «بابت هزینه»، بهتر است نوشته شود:
- بابت پرداخت اجاره دفتر ماه تیر
- بابت خرید لوازم مصرفی اداری طبق فاکتور شماره …
- بابت دریافت وجه از مشتری بابت تسویه فاکتور …
6. پرهیز از قلم خوردگی و لاک گرفتگی
در تحریر دفاتر قانونی، ایجاد خط خوردگیهای متعدد، تراشیدن، پاک کردن، استفاده از لاک اصلاحی یا تغییرات غیرشفاف میتواند مشکل ساز باشد. اصلاح ثبتها باید بر اساس روشهای اصولی و قابل ردیابی انجام شود.
7. عدم وجود صفحات سفید غیر متعارف
باقی گذاشتن صفحات سفید، حذف صفحات یا ایجاد فاصلههای غیر عادی میان ثبتها، از مواردی است که ممکن است در رسیدگی حساسیت ایجاد کند.
8. ثبت کامل اعداد و مبالغ
مبالغ باید دقیق، خوانا و بدون ابهام درج شوند. هرگونه اشتباه در ارقام، جابهجایی اعشار یا ثبت ناقص میتواند آثار جدی داشته باشد.
9. رعایت انطباق با اسناد پشتیبان
اطلاعات مندرج در دفتر کل و دفتر روزنامه باید با:
- اسناد حسابداری
- صورتحسابها
- قراردادها
- گردش بانک
- انبار
- اظهارنامهها
- سامانههای مالیاتی و فروش
هماهنگ و قابل تطبیق باشد.
10. بستن حسابها و مانده گیری صحیح
در پایان دوره مالی، حسابها باید بر اساس اصول حسابداری جمعبندی و مانده گیری شوند تا تهیه تراز آزمایشی و صورتهای مالی با خطا مواجه نشود.
نکات مهم در نگهداری دفاتر قانونی
موضوع نگهداری دفاتر قانونی فقط به ثبت اطلاعات محدود نیست. پس از تحریر نیز باید مدارک و دفاتر بهدرستی حفظ، بایگانی و در صورت لزوم ارائه شوند.
1. بایگانی منظم اسناد
دفاتر باید همراه با اسناد پشتیبان بایگانی شوند. اگر سندی در دفتر ثبت شده ولی مدرک آن موجود نباشد، ارزش دفاعی ثبت کاهش پیدا میکند.
2. نگهداری در محل امن
دفاتر و اسناد مالی باید در محیطی نگهداری شوند که از آسیبهایی مانند:
- رطوبت
- آتشسوزی
- پارگی
- مفقودی
- دسترسی غیرمجاز
محفوظ بمانند.
3. نگهداری نسخههای دیجیتال
هرچند اصل اسناد و دفاتر اهمیت دارد، اما تهیه نسخه پشتیبان دیجیتال از:
- اسناد
- فاکتورها
- قراردادها
- گزارشات
- فایلهای حسابداری
یک ضرورت مدیریتی و کنترلی است.
4. قابلیت ارائه سریع در زمان رسیدگی
در زمان حسابرسی یا رسیدگی مالیاتی، تأخیر در ارائه دفاتر و اسناد یا بینظمی در مستندات میتواند مشکلات جدی ایجاد کند. بنابراین سیستم بایگانی باید استاندارد و سریع الوصول باشد.
5. تطبیق با نرمافزار حسابداری
در مجموعههایی که از سیستم مکانیزه استفاده میکنند، لازم است بین خروجی نرمافزار، اسناد حسابداری، گزارشات مالی و اطلاعات دفاتر قانونی هماهنگی کامل وجود داشته باشد.
اشتباهات رایج در تحریر دفتر کل و دفتر روزنامه
برای اینکه کیفیت نگهداری دفتر کل و دفتر روزنامه بالا باشد، باید از اشتباهات رایج جلوگیری کرد. برخی از مهمترین خطاها عبارتاند از:
- نبود اسناد پشتیبان
- شرح ناقص یا نامفهوم
- بینظمی در بایگانی اسناد
- ثبت نکردن به موقع رویدادها
- ثبت گروهی و با تأخیر طولانی
- مغایرت با گردش حساب بانکی
- پاک کردن یا دست کاری ثبتها
- مغایرت بین دفتر روزنامه و دفترکل
- استفاده از حسابهای کلی و مبهم
- ثبت نکردن برخی هزینهها یا درآمدها
- مغایرت بین دفاتر و اظهارنامه مالیاتی
- مغایرت با سامانه مودیان، فاکتورها یا صورت حسابها
آیا در عصر نرمافزار هنوز دفتر کل و دفتر روزنامه اهمیت دارند؟
بله، قطعاً. امروزه بسیاری از واحدهای اقتصادی از نرمافزارهای حسابداری استفاده میکنند و عملیات ثبت و گزارشگیری به صورت سیستمی انجام میشود. اما این موضوع به هیچ وجه اهمیت دفتر کل و دفتر روزنامه را از بین نبرده است. بلکه فقط شکل اجرای آن را حرفهایتر و سریعتر کرده است.

در واقع، نرمافزار حسابداری هم باید همان منطق دفتر روزنامه و دفترکل را رعایت کند:
- ثبت اولیه اسناد
- طبقه بندی حسابها
- گردش و مانده گیری
- امکان استخراج گزارش
- قابلیت رسیدگی و تطبیق با اسناد
پس حتی اگر ثبتها کاملاً مکانیزه باشند، ماهیت دفتر روزنامه و دفتر کل همچنان پایه نظام حسابداری باقی میماند.
نقش دفتر کل و دفتر روزنامه در تهیه صورتهای مالی
یکی از مهمترین کاربردهای دفتر کل و دفتر روزنامه، استفاده از آنها برای تهیه گزارشهای مالی پایان دوره است.
مراحل کلی
- ثبت رویدادها در دفتر روزنامه
- انتقال به دفتر کل
- تهیه تراز آزمایشی
- انجام اصلاحات پایان دوره
- تهیه صورت سود و زیان
- تهیه ترازنامه
- بررسی گردش وجوه نقد و سایر گزارشات تکمیلی
اگر ثبتهای دفتر روزنامه ناقص باشد یا انتقال به دفتر کل اشتباه انجام شود، کل فرآیند گزارشگری مالی دچار اشکال میشود.
نقش دفتر کل و دفتر روزنامه در رسیدگی مالیاتی
در رسیدگیهای مالیاتی، ممیز یا رسیدگیکننده معمولاً فقط به اعداد نهایی اظهارنامه اکتفا نمیکند؛ بلکه انسجام میان موارد زیر اهمیت دارد:
- اسناد حسابداری
- دفتر کل و دفتر روزنامه
- صورتهای مالی
- قراردادها
- فاکتورها
- گردشهای بانکی
- اطلاعات سامانهای
- لیست حقوق
- اسناد خرید و فروش
- موجودی کالا و انبار
بنابر این، دفتر کل و دفتر روزنامه در واقع شناسنامه مالی فعالیت اقتصادی شما هستند. هرچه این دفاتر دقیقتر، منظمتر و مستندتر باشند، دفاع مالیاتی شما نیز قویتر خواهد بود.
چگونه تحریر دفاتر قانونی را استاندارد کنیم؟
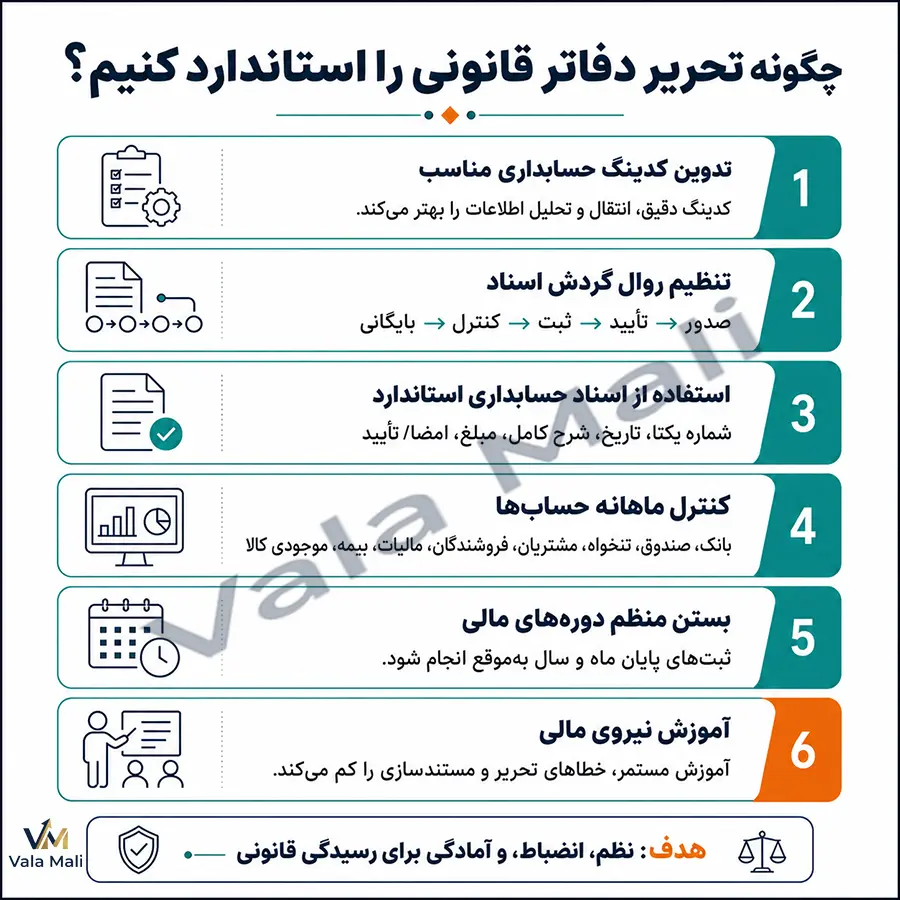
برای استاندارد سازی فرآیند ثبت و نگهداری دفتر کل و دفتر روزنامه پیشنهاد میشود اقدامات زیر انجام شود :
1. تدوین کدینگ حسابداری مناسب
اگر کدینگ حسابها دقیق و متناسب با فعالیت شرکت طراحی شده باشد، انتقال اطلاعات به دفتر کل و تحلیل آن بسیار بهتر انجام میشود.
2. تنظیم روال گردش اسناد
باید مشخص باشد که هر سند از چه مرحلهای عبور میکند:
- صدور
- تأیید
- ثبت
- کنترل
- بایگانی
3. استفاده از اسناد حسابداری استاندارد
سند حسابداری باید شامل موارد زیر باشد :
- شماره یکتا
- تاریخ
- شرح کامل
- مبلغ
- امضا یا تأیید مسئولان مربوط
4. کنترل ماهانه حسابها
حسابهای مهم باید حداقل به صورت ماهانه کنترل و مغایرتگیری شوند. مانند:
- بانک
- صندوق
- تنخواه
- مشتریان
- فروشندگان
- مالیاتها
- بیمه
- موجودی کالا
5. بستن منظم دورههای مالی
ثبتهای پایان ماه و پایان سال باید به موقع انجام شود تا انباشت اسناد در ماههای بعد ایجاد نشود.
6. آموزش نیروی مالی
بسیاری از مشکلات دفاتر ناشی از عدم آشنایی کافی کاربران با اصول تحریر، مستندسازی و الزامات قانونی است. آموزش مستمر تیم مالی ضروری است.
دفتر کل و دفتر روزنامه برای کسب و کارهای کوچک چه اهمیتی دارد؟
برخی از کسب و کارهای کوچک تصور میکنند دفتر کل و دفتر روزنامه فقط برای شرکتهای بزرگ لازم است. این نگاه اشتباه است. حتی یک کسب و کار کوچک نیز اگر بخواهد:
- وضعیت سود و زیان خود را بداند.
- بدهکاران و بستانکاران را کنترل کند.
- اسناد مالی منظم داشته باشد.
- در برابر مالیات و حسابرسی آماده باشد.
- جریان نقدی خود را مدیریت کند.
باید از منطق دفتر روزنامه و دفتر کل استفاده کند؛ چه به صورت دستی و چه نرمافزاری.
بهترین روش بایگانی اسناد مرتبط با دفتر کل و دفتر روزنامه
برای افزایش اعتبار و قابلیت دفاع از دفتر کل و دفتر روزنامه بهتر است اسناد به روش زیر بایگانی شوند:
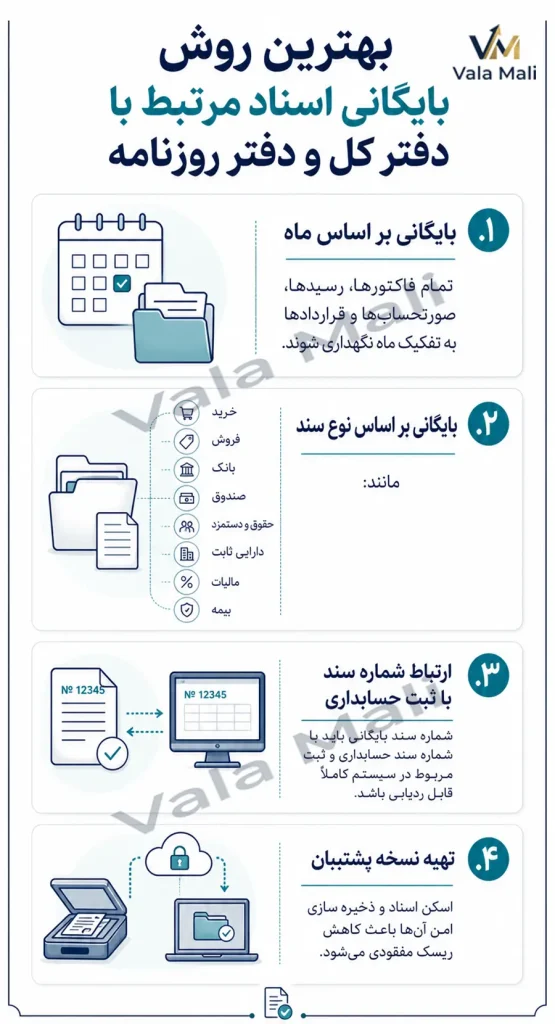
1. بایگانی بر اساس ماه
تمام فاکتورها، رسیدها، صورتحسابها و قراردادها به تفکیک ماه نگهداری شوند.
2. بایگانی بر اساس نوع سند
مانند:
- خرید
- فروش
- بانک
- صندوق
- حقوق و دستمزد
- دارایی ثابت
- مالیات
- بیمه
3. ارتباط شماره سند با ثبت حسابداری
شماره سند بایگانی باید با شماره سند حسابداری و ثبت مربوط در سیستم کاملاً قابل ردیابی باشد.
4. تهیه نسخه پشتیبان
اسکن اسناد و ذخیره سازی امن آنها باعث کاهش ریسک مفقودی میشود.
جمع بندی نهایی
دفتر کل و دفتر روزنامه از پایهایترین و در عین حال مهمترین ابزارهای ثبت و کنترل اطلاعات مالی در هر کسب و کار هستند.
دفتر روزنامه برای ثبت رویدادهای مالی به ترتیب تاریخ استفاده میشود و دفتر کل همان اطلاعات را به تفکیک حسابها طبقهبندی میکند.
این دو دفتر، اساس تهیه تراز آزمایشی، صورتهای مالی، کنترل حسابها و دفاع مالیاتی را تشکیل میدهند.
در کنار شناخت اینکه دفتر کل و دفتر روزنامه چیست، آشنایی با دفاتر قانونی، نکات تحریر دفاتر و اصول نگهداری آنها نیز ضروری است. ثبت به موقع، مستند، خوانا، بدون ابهام، قابل ردیابی و منطبق با اسناد پشتیبان، مهمترین اصل در اعتبار این دفاتر است.
همچنین بایگانی منظم، نگهداری امن و قابلیت ارائه سریع در زمان رسیدگی، بخش مهم دیگری از این فرآیند محسوب میشود.
اگر بخواهیم یک نتیجه کاربردی بگیریم، باید بگوییم هر مجموعهای که به دنبال شفافیت مالی، کاهش ریسک مالیاتی، نظم حسابداری و تصمیمگیری بهتر مدیریتی است، باید به دفتر کل و دفتر روزنامه نه به عنوان یک تکلیف صوری، بلکه به عنوان قلب نظام مالی خود نگاه کند.