مقدمه
مالیات یکی از مهمترین ابزارهای اقتصادی، اجتماعی و حکمرانی در هر کشور است. دولتها برای اداره جامعه، تأمین امنیت، ساخت زیرساختها، ارائه خدمات عمومی، حمایت از اقشار آسیب پذیر و اجرای سیاستهای توسعهای به منابع مالی پایدار نیاز دارند.
یکی از اصلیترین و سالمترین منابع تأمین مالی دولت، مالیات است. در واقع بخشی از درآمد یا دارایی اشخاص حقیقی و حقوقی است که طبق قانون و بدون دریافت مستقیم خدمت مشخص در همان لحظه، به دولت پرداخت میشود تا در جهت منافع عمومی هزینه شود.
در نگاه ساده، در تعریف مالیات پولی است که مردم و شرکتها به دولت میپردازند تا دولت بتواند خدماتی مانند آموزش، بهداشت، امنیت، راهسازی، حمل و نقل عمومی، حمایت اجتماعی، مدیریت بحران، حفاظت از محیط زیست و توسعه اقتصادی را تأمین کند.
اما مالیات فقط یک منبع درآمدی برای دولت نیست؛ بلکه ابزاری برای تنظیم اقتصاد، کاهش نابرابری، کنترل تورم، هدایت سرمایهگذاری، حمایت از تولید، کاهش مصرف کالاهای زیانآور و تحقق عدالت اجتماعی نیز به شمار میآید.
در جوامع مدرن، میزان کارآمدی نظام مالیاتی یکی از شاخصهای مهم حکمرانی خوب است. هرچه این نظام شفافتر، عادلانهتر، کارآمدتر و مبتنی بر قانون باشد، اعتماد عمومی به دولت افزایش مییابد و امکان برنامهریزی بلندمدت اقتصادی بیشتر میشود.
در مقابل، اگر نظام مالیاتی ناعادلانه، پیچیده، تبعیضآمیز یا همراه با فرار مالیاتی گسترده باشد، نهتنها درآمد دولت کاهش مییابد، بلکه احساس بیعدالتی در جامعه تقویت میشود.
در این مقاله، ابتدا تعریف مالیات را بررسی میکنیم، سپس اهداف و ویژگیهای آن را توضیح میدهیم. در ادامه، انواع مالیات را از جنبههای مختلف معرفی میکنیم.
مالیات چیست ؟
مالیات پرداختی اجباری، قانونی و بلاعوض است که دولت از اشخاص، خانوارها، بنگاهها و مؤسسات اقتصادی دریافت میکند.
اجباری بودن آن به این معناست که پرداخت آن بر اساس قانون الزامی است و افراد نمیتوانند به دلخواه خود از پرداخت آن خودداری کنند.
قانونی بودن مالیات یعنی هیچ مالیاتی نباید خارج از چارچوب قانون وضع یا دریافت شود.
بلاعوض بودن مالیات به این معنا نیست که مردم در برابر مالیات هیچ خدمتی دریافت نمیکنند، بلکه منظور این است که پرداختکننده مالیات در مقابل مبلغ پرداختی، خدمت مشخص و مستقیم دریافت نمیکند؛ بلکه دولت درآمد مالیاتی را برای ارائه خدمات عمومی به کل جامعه مصرف میکند.
برای مثال، فردی که مالیات بر درآمد پرداخت میکند، ممکن است همان روز خدمت خاصی از دولت دریافت نکند، اما مالیات او در کنار مالیات سایر شهروندان صرف ساخت مدرسه، بیمارستان، جاده، تأمین امنیت، پرداخت حقوق معلمان و پزشکان دولتی یا حمایت از نیازمندان میشود.
بنابراین مفهوم مالیات نوعی مشارکت عمومی در تأمین هزینههای زندگی جمعی است.
از نگاه اقتصادی، مالیات انتقال بخشی از منابع بخش خصوصی به بخش عمومی است. این انتقال باید به گونهای انجام شود که هم منابع کافی برای دولت فراهم شود و هم انگیزه کار، تولید، سرمایهگذاری و نوآوری از بین نرود.
اهداف مالیات
مالیات اهداف گوناگونی دارد که میتوان آنها را در چند دسته اصلی بررسی کرد :
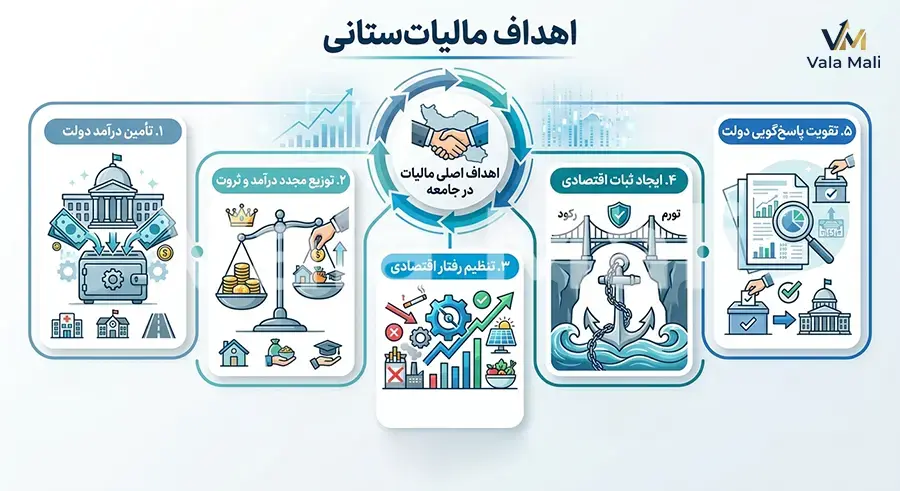
1) تأمین درآمد دولت :
دولت برای انجام وظایف خود به منابع مالی نیاز دارد. اگر دولت نتواند از طریق مالیات درآمد کافی کسب کند، ناچار میشود به روشهایی مانند فروش منابع طبیعی، استقراض، چاپ پول یا وابستگی به درآمدهای ناپایدار متوسل شود.
این روشها معمولاً آثار منفی اقتصادی دارند. برای نمونه، چاپ پول میتواند موجب تورم شود و استقراض بیش از حد، بدهی عمومی را افزایش میدهد. بنابراین مفهوم مالیات سالمترین و پایدارترین منبع درآمد دولت محسوب میشود.
2) توزیع مجدد درآمد و ثروت :
در اقتصاد بازار، درآمدها بهطور طبیعی به شکل برابر توزیع نمیشوند. برخی افراد به دلیل سرمایه، تخصص، موقعیت اجتماعی، ارث، مالکیت دارایی یا فرصتهای بهتر، درآمد بیشتری کسب میکنند، درحالیکه گروهی دیگر درآمد پایینتری دارند.
مالیات میتواند بخشی از درآمد طبقات پردرآمد را به صورت قانونی دریافت کرده و از طریق خدمات عمومی یا پرداختهای حمایتی به نفع اقشار کمدرآمد مصرف کند.
3) تنظیم رفتار اقتصادی :
دولت میتواند با افزایش یا کاهش مالیات بر برخی فعالیتها، رفتار مردم و بنگاهها را هدایت کند.
برای مثال، مالیات بر دخانیات و کالاهای مضر میتواند مصرف آنها را کاهش دهد. مالیات بر آلودگی میتواند بنگاهها را به استفاده از فناوریهای پاکتر تشویق کند.
در مقابل، معافیت یا تخفیف مالیاتی برای فعالیتهای تولیدی، دانشبنیان یا مناطق محروم میتواند سرمایهگذاری در این بخشها را افزایش دهد.
4) ایجاد ثبات اقتصادی :
در شرایط رونق اقتصادی، دولت میتواند از طریق تعریف مالیات بخشی از تقاضای اضافی را کاهش دهد و از داغ شدن بیش از حد اقتصاد جلوگیری کند.
در دوران رکود نیز میتواند با کاهش برخی مالیاتها یا افزایش هزینههای عمومی، تقاضا را تحریک کند.
5) تقویت پاسخگویی دولت :
وقتی دولت هزینههای خود را از مالیات مردم تأمین میکند، شهروندان حساسیت بیشتری نسبت به نحوه خرجکرد منابع عمومی پیدا میکنند.
این موضوع میتواند مطالبهگری، شفافیت، نظارت عمومی و مشارکت سیاسی را افزایش دهد.
ویژگیهای یک نظام مالیاتی مطلوب

یک نظام مالیاتی مطلوب باید چند ویژگی مهم داشته باشد :
1) عدالت مالیاتی
یعنی بار مالیات باید متناسب با توان پرداخت افراد باشد. کسانی که درآمد یا ثروت بیشتری دارند، باید سهم بیشتری در تأمین هزینههای عمومی بپردازند. در مقابل، افراد کمدرآمد نباید زیر فشار مالیاتی سنگین قرار گیرند.
2) شفافیت
قوانین مالیاتی باید روشن، قابل فهم و قابل اجرا باشند. اگر قوانین پیچیده، مبهم یا متناقض باشند، هم مردم دچار سردرگمی میشوند و هم زمینه فساد، تبعیض و فرار مالیاتی افزایش مییابد.
3) کارایی اقتصادی
در تعریف مالیات نباید به گونهای طراحی شود که فعالیت اقتصادی سالم را مختل کند. اگر نرخ مالیات بسیار بالا یا فرآیند پرداخت آن دشوار باشد، ممکن است افراد انگیزه کمتری برای کار، تولید و سرمایهگذاری داشته باشند یا به سمت فعالیتهای غیررسمی حرکت کنند.
4) سهولت وصول
هزینه جمعآوری مالیات نباید بیش از حد بالا باشد. دولت باید بتواند با استفاده از سامانههای اطلاعاتی، بانکهای داده، پرداخت الکترونیکی و نظارت هوشمند، مالیات را با کمترین هزینه و بیشترین دقت دریافت کند.
5) انعطاف پذیری
نظام مالیاتی باید بتواند با تغییرات اقتصادی، فناوری، سبک زندگی و ساختار بازارها سازگار شود.
برای مثال، اقتصاد دیجیتال، تجارت الکترونیک، رمزارزها و فعالیتهای پلتفرمی موضوعات جدیدی هستند که نظام مالیاتی باید برای آنها چارچوب مشخص داشته باشد.
انواع مالیات
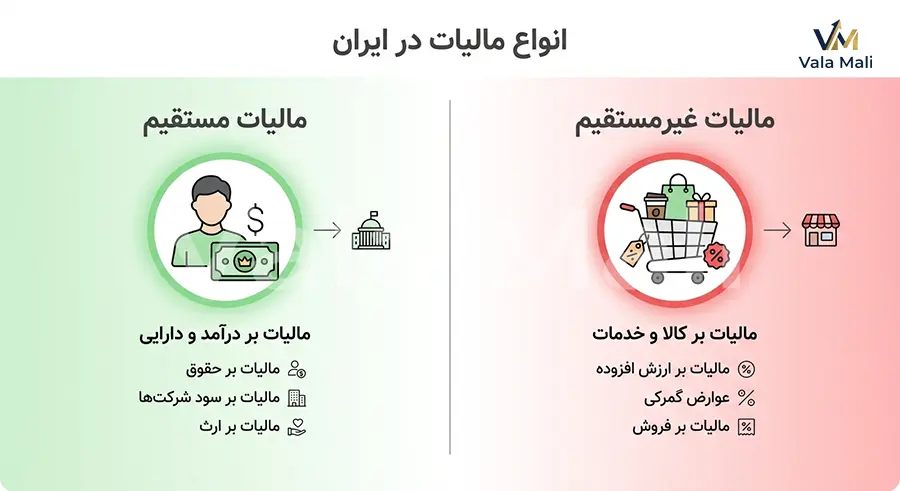
الف. مالیات مستقیم
تعریف مالیات مستقیم، مالیاتی است که مستقیماً از درآمد یا دارایی اشخاص دریافت میشود و پرداخت کننده اصلی آن مشخص است.
در این نوع مالیات، شخص یا شرکتی که مشمول مالیات است، معمولاً نمیتواند به سادگی بار مالیاتی را به دیگری منتقل کند.
مهمترین آنها عبارتند از :
1) مالیات بر درآمد
یکی از مهمترین انواع مالیات مستقیم است. این مالیات بر درآمد اشخاص حقیقی یا حقوقی وضع میشود.
درآمد میتواند از راه حقوق و دستمزد، فعالیت تجاری، مشاغل آزاد، اجاره املاک، سرمایهگذاری، سود سپرده، فعالیتهای حرفهای یا سایر منابع به دست آید.
در بسیاری از کشورها مالیات بر درآمد به صورت تصاعدی محاسبه میشود. یعنی هرچه درآمد فرد بیشتر باشد، نرخ مالیات او نیز افزایش مییابد. این روش از نظر عدالت اجتماعی اهمیت زیادی دارد، زیرا افراد پردرآمد توانایی بیشتری برای پرداخت مالیات دارند.
برای نمونه، فردی که درآمد بسیار بالایی دارد، پس از پرداخت مالیات همچنان از سطح زندگی مناسبی برخوردار است، اما اگر همین نرخ مالیاتی بر فرد کمدرآمد اعمال شود، ممکن است زندگی او تحت فشار قرار گیرد.
الف) مالیات بر مشاغل
مالیات بر مشاغل از صاحبان کسب و کارها، حرفهها و فعالیتهای اقتصادی دریافت میشود. پزشکان، وکلا، فروشندگان، تولیدکنندگان، پیمانکاران، مشاوران و سایر فعالان اقتصادی ممکن است مشمول این مالیات باشند.
چالش اصلی در این حوزه، شفافیت درآمدهاست. اگر درآمد واقعی برخی مشاغل ثبت نشود، امکان فرار مالیاتی افزایش مییابد. به همین دلیل استفاده از پایانههای فروشگاهی، حسابهای تجاری، سامانههای الکترونیکی و گزارشگیری دقیق برای عدالت مالیاتی ضروری است.
ب) مالیات بر شرکتها
شرکتها و اشخاص حقوقی نیز بر اساس سود خود مالیات پرداخت میکنند. مالیات بر شرکتها از سود خالص شرکت پس از کسر هزینههای قابل قبول محاسبه میشود.
این مالیات یکی از منابع مهم درآمد دولت است. با این حال، تعیین نرخ مناسب آن اهمیت زیادی دارد.
اگر نرخ مالیات شرکتها بسیار بالا باشد، ممکن است انگیزه سرمایهگذاری کاهش یابد یا شرکتها به روشهای اجتناب مالیاتی روی آورند.
اگر نرخ بسیار پایین باشد، دولت درآمد کافی نخواهد داشت و عدالت نیز تضعیف میشود.
2) مالیات بر حقوق و دستمزد
نوعی مالیات بر درآمد است که از حقوق کارکنان دریافت میشود. معمولاً کارفرما موظف است مالیات حقوق کارکنان را محاسبه کرده و به سازمان مالیاتی پرداخت کند.
در بسیاری از نظامهای مالیاتی، بخشی از حقوق کارکنان تا سقفی مشخص از مالیات معاف است تا از فشار بر کارگران و حقوق بگیران کمدرآمد جلوگیری شود.
مالیات بر حقوق از نظر وصول، معمولاً سادهتر از بسیاری از مالیاتهای دیگر است، زیرا اطلاعات مربوط به حقوق کارکنان ثبت شده و قابل پیگیری است.
با این حال، اگر فقط حقوق بگیران شفاف مالیات بپردازند و سایر گروههای پردرآمد از پرداخت مالیات فرار کنند، احساس تبعیض و بیعدالتی ایجاد میشود.
3) مالیات بر دارایی
مالیات بر دارایی بر اموال و داراییهای افراد وضع میشود. این داراییها میتواند شامل زمین، ساختمان، خودروهای لوکس، املاک گرانقیمت، سپردهها، سهام یا سایر داراییها باشد.
هدف آن فقط کسب درآمد نیست، بلکه جلوگیری از انباشت غیرمولد ثروت نیز هست.
برای مثال، اگر افراد زیادی سرمایه خود را صرف خرید و نگهداری خانههای خالی کنند، عرضه مسکن کاهش یافته و قیمتها افزایش مییابد. مالیات بر خانههای خالی میتواند صاحبان این خانهها را تشویق کند که ملک خود را اجاره دهند یا بفروشند.
به همین ترتیب، مالیات بر املاک گرانقیمت میتواند بخشی از ثروت راکد را به منابع عمومی تبدیل کند.
4) مالیات بر ارث
مالیاتی است که پس از فوت شخص، بر داراییهای باقی مانده او وضع میشود و وراث هنگام انتقال دارایی باید آن را پرداخت کنند.
این مفهوم مالیات از نظر عدالت اجتماعی اهمیت دارد، زیرا ارث یکی از راههای انتقال نابرابری از نسلی به نسل دیگر است.
البته مالیات بر ارث باید بهگونهای طراحی شود که برای خانوادههای عادی فشار سنگین ایجاد نکند و بیشتر بر داراییهای بزرگ و قابل توجه تمرکز داشته باشد.
ب. مالیات غیرمستقیم
مالیاتی است که بر کالاها و خدمات وضع میشود و پرداخت کننده نهایی آن معمولاً مصرف کننده است.
در این نوع مالیات، فروشنده یا تولیدکننده ممکن است مالیات را به دولت پرداخت کند، اما بار واقعی آن از طریق قیمت کالا یا خدمت به مصرفکننده منتقل میشود.
1) مالیات بر ارزش افزوده
این مالیات در هر مرحله از تولید و توزیع، بر ارزش افزوده ایجاد شده وضع میشود و در نهایت مصرف کننده نهایی آن را پرداخت میکند.
مالیات بر ارزش افزوده به دلیل گستردگی پایه مالیاتی و قابلیت ردیابی زنجیره معاملات، منبع درآمدی مهمی برای دولتها محسوب میشود.
مزیت مالیات بر ارزش افزوده این است که اگر درست اجرا شود، میتواند شفافیت اقتصادی را افزایش دهد و فرار مالیاتی را کاهش دهد.
اما از طرف دیگر، چون مصرف کنندگان کمدرآمد بخش بیشتری از درآمد خود را صرف مصرف میکنند، این مالیات ممکن است اثر ناعادلانه داشته باشد.
برای کاهش این اثر، بسیاری از کشورها کالاهای اساسی مانند نان، دارو، خدمات درمانی یا آموزش را از مالیات ارزش افزوده معاف میکنند یا نرخ پایینتری برای آنها در نظر میگیرند.
2) مالیات بر مصرف
مالیات بر مصرف بر خرید کالاها و خدمات وضع میشود. میتواند عمومی باشد یا فقط بر کالاهای خاص اعمال شود.
مالیات بر مصرف معمولاً سادهتر از مالیات بر درآمد وصول میشود، اما از نظر عدالت اجتماعی حساسیت برانگیز است، زیرا افراد فقیر و ثروتمند هنگام خرید یک کالا ممکن است مالیات مشابهی بپردازند، درحالیکه توان پرداخت آنها متفاوت است.
3) مالیات بر کالاهای خاص
برخی کالاها به دلیل آثار منفی اجتماعی، بهداشتی یا زیست محیطی، مشمول مالیات ویژه میشوند.
برای نمونه، دخانیات، نوشابههای قندی، سوختهای فسیلی، کالاهای لوکس و محصولات آلاینده ممکن است مالیات بیشتری داشته باشند.
هدف این نوع مالیات، علاوه بر کسب درآمد، کاهش مصرف کالاهای زیانآور یا جبران هزینههایی است که مصرف این کالاها به جامعه تحمیل میکند.
برای مثال، مصرف دخانیات هزینههای درمانی جامعه را افزایش میدهد. بنابراین مالیات بر دخانیات میتواند هم مصرف آن را کاهش دهد و هم منابعی برای نظام سلامت فراهم کند.
4) حقوق و عوارض گمرکی
نوعی تعریف مالیات بر واردات یا صادرات کالاهاست. دولتها از عوارض گمرکی برای حمایت از تولید داخلی، تنظیم تجارت خارجی، کنترل واردات کالاهای غیرضروری و کسب درآمد استفاده میکنند.
البته اگر تعرفههای گمرکی بیش از حد بالا باشد، ممکن است قاچاق کالا افزایش یابد یا رقابت پذیری اقتصاد کاهش پیدا کند.
تقسیم بندی مالیات از نظر عدالت
مالیاتها را میتوان از نظر تأثیر بر عدالت به سه گروه تصاعدی، تناسبی و تنازلی تقسیم کرد.
مالیات تصاعدی
مالیاتی است که نرخ آن با افزایش درآمد یا ثروت افزایش مییابد. مالیات بر درآمد تصاعدی نمونهای از این نوع مالیات است.
این مالیات از نظر عدالت اجتماعی مطلوبتر است، زیرا افراد ثروتمند سهم بیشتری میپردازند.
مالیات تناسبی
مالیاتی است که نرخ ثابتی برای همه افراد دارد. برای مثال، اگر همه شرکتها بدون توجه به میزان سود، نرخ ثابتی از سود خود را مالیات بدهند، این مالیات تناسبی است.
این روش ساده است، اما ممکن است همیشه عدالت کامل ایجاد نکند.
مالیات تنازلی
مالیاتی است که فشار آن بر افراد کمدرآمد بیشتر از افراد پردرآمد است.
بسیاری از مالیاتهای غیرمستقیم میتوانند اثر تنازلی داشته باشند، زیرا افراد فقیر بخش بیشتری از درآمد خود را صرف مصرف میکنند و در نتیجه نسبت بیشتری از درآمدشان را به شکل مالیات بر مصرف میپردازند.

چالشهای نظام مالیاتی
با وجود اهمیت مالیات، اجرای عادلانه آن با چالشهایی همراه است :
فرار مالیاتی
فرار مالیاتی زمانی رخ میدهد که افراد یا شرکتها عمداً درآمد یا دارایی خود را پنهان میکنند یا اطلاعات نادرست ارائه میدهند تا مالیات کمتری بپردازند.
فرار مالیاتی باعث میشود فشار مالیاتی بر گروههای شفاف، مانند حقوقبگیران و شرکتهای قانونمند، بیشتر شود.
معافیتهای غیرضروری و تبعیض آمیز
برخی معافیتها برای حمایت از تولید، مناطق محروم یا فعالیتهای فرهنگی ضروری هستند، اما اگر معافیتها گسترده، غیرشفاف یا رانتی باشند، عدالت مالیاتی را از بین میبرند.
پیچیدگی قوانین مالیاتی
قوانین پیچیده مالیات جهت ایجاد عدالت الزامی است اگر دنبال مساوات باشیم قوانین ساده کارایی دارد ولی برای عدالت که کاری پیچیده است نیازمند قوانین پیچیده هستیم. ولیکن قوانین زیاد، مبهم و دشوار باشند، هم هزینه اجرای آنها بالا میرود و هم زمینه فساد و تفسیر سلیقهای فراهم میشود. سادهسازی قوانین و استفاده از فناوری میتواند این مشکل را کاهش دهد.

ضعف بانکهای اطلاعاتی
برای اخذ مالیات عادلانه، دولت باید اطلاعات دقیقی از درآمد، دارایی، معاملات و فعالیتهای اقتصادی داشته باشد.
نبود اطلاعات کافی باعث میشود برخی افراد پردرآمد از پرداخت مالیات فرار کنند، درحالیکه گروههای کمدرآمد یا حقوق بگیران شفاف مالیات خود را کامل میپردازند.
راهکارهای تحقق عدالت مالیاتی
برای اینکه نقش مالیات در توزیع عدالت کمک کند، چند راهکار مهم وجود دارد :
نخست، گسترش پایههای مالیاتی است. به جای افزایش فشار بر مالیات دهندگان فعلی، باید فعالیتها و درآمدهای پنهان شناسایی شوند.
مالیات بر عایدی سرمایه، مالیات بر خانههای خالی، مالیات بر املاک لوکس و مالیات بر سود فعالیتهای غیرمولد میتواند به عدالت کمک کند.
دوم، کاهش فرار مالیاتی از طریق شفافیت اطلاعاتی است. اتصال سامانههای بانکی، گمرکی، ثبت اسناد، معاملات املاک، پایانههای فروشگاهی و حسابهای تجاری میتواند شناسایی درآمدهای واقعی را آسانتر کند.
سوم، حمایت از اقشار کمدرآمد در طراحی مالیاتهاست. کالاهای اساسی، دارو، خدمات درمانی و آموزش باید از مالیاتهای سنگین معاف باشند یا نرخ پایینتری داشته باشند. همچنین مالیات بر درآمد باید دارای معافیت پایه برای درآمدهای پایین باشد.
چهارم، استفاده صحیح از درآمدهای مالیاتی است. اگر مردم ببینند مالیات آنها صرف خدمات عمومی، کاهش فقر، توسعه زیرساخت و بهبود زندگی جامعه میشود، اعتماد بیشتری به نظام مالیاتی پیدا میکنند.
اما اگر احساس کنند مالیاتها هدر میرود یا به شکل ناعادلانه مصرف میشود، انگیزه تمکین مالیاتی کاهش مییابد.
پنجم، پاسخگویی و شفافیت دولت است. دولت باید گزارش دهد که چه مقدار مالیات دریافت کرده و آن را در چه بخشهایی هزینه کرده است. بودجه شفاف و قابل نظارت، رابطه میان مالیات و عدالت را تقویت میکند.
نتیجه گیری
مالیات یکی از پایههای اصلی اداره جامعه و تأمین هزینههای عمومی است و تنها ابزاری برای کسب درآمد دولت نیست، بلکه نقشی اساسی در تنظیم اقتصاد، کاهش نابرابری، حمایت از اقشار ضعیف، تأمین خدمات عمومی و تحقق عدالت اجتماعی دارد.
نظام مالیاتی زمانی عادلانه است که افراد بر اساس توان پرداخت خود مالیات بدهند، فرار مالیاتی کاهش یابد، قوانین شفاف و ساده باشند، بار مالیات بر دوش گروههای کمدرآمد نیفتد و درآمدهای مالیاتی در جهت منافع عمومی هزینه شود.
در نهایت، مالیات نوعی قرارداد اجتماعی میان مردم و دولت است. مردم با پرداخت مالیات در اداره کشور مشارکت میکنند و دولت موظف است این منابع را با شفافیت، عدالت و کارآمدی در جهت رفاه عمومی مصرف کند.
هرچه این رابطه بر پایه اعتماد، قانونمندی و عدالت استوارتر باشد، جامعه پایدارتر، عادلانهتر و توسعهیافتهتر خواهد بود.