مقدمه
حاشیه سود یکی از مهمترین شاخصهای مالی برای ارزیابی سلامت، کارایی و توان رشد یک کسب و کار است.
اگر فروش یک شرکت بالا باشد اما حاشیه سود آن پایین یا منفی باشد، آن کسب و کار ممکن است در ظاهر فعال و پرفروش دیده شود، اما در عمل توان کافی برای پرداخت هزینهها، سرمایهگذاری، توسعه، مالیات، حقوق کارکنان و حفظ جریان نقدی پایدار نداشته باشد.
به همین دلیل، تعریف حاشیه سود یکی از پایهایترین پرسشها در مدیریت مالی، قیمتگذاری، برنامهریزی فروش، کنترل هزینه و تصمیمگیری استراتژیک است.
در فضای رقابتی امروز، بسیاری از مدیران فقط روی افزایش فروش تمرکز میکنند؛ اما فروش بیشتر همیشه به معنای سود بیشتر نیست.
گاهی یک شرکت با فروش کمتر اما حاشیه سود بهتر، از شرکتی با فروش بسیار بالا اما هزینههای کنترل نشده، عملکرد مالی سالمتری دارد.
این حاشیه به مدیر، حسابدار، مشاور مالیاتی، سرمایهگذار و حتی مدیر فروش نشان میدهد که از هر واحد فروش، چه مقدار سود واقعی برای کسب و کار باقی میماند.
در این مقاله به صورت کامل به تعریف حاشیه سود و فرمول محاسبه حاشیه سود آن می پردازیم و همچنین بررسی میکنیم که چه عواملی باعث کاهش یا افزایش آن میشوند و چگونه میتوان با تحلیل درست این شاخص، تصمیمهای مالی و مدیریتی دقیقتری گرفت.
تعریف حاشیه سود
حاشیه سود یا Profit Margin شاخصی مالی است که نشان میدهد چند درصد از درآمد فروش یک کسب و کار پس از کسر هزینهها به سود تبدیل میشود.
به زبان ساده، حاشیه سود مشخص میکند از هر 100 تومان فروش، چند تومان برای شرکت باقی میماند.
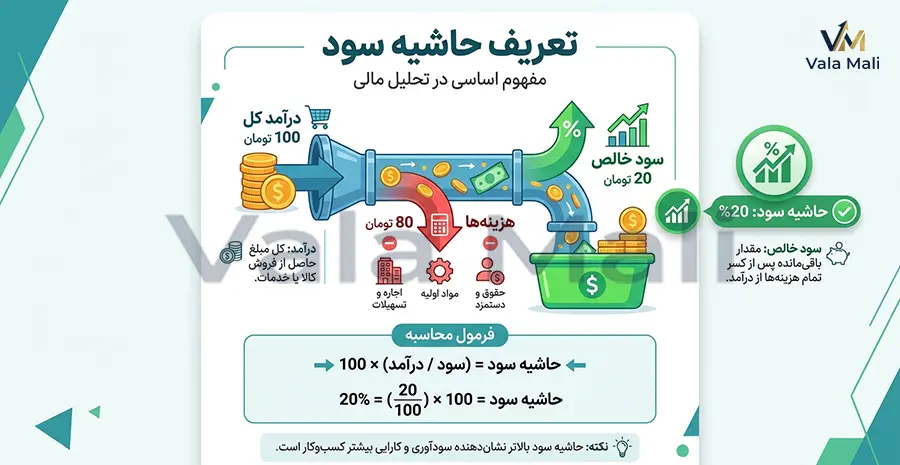
برای مثال، اگر یک فروشگاه در یک ماه 1,000,000,000 تومان فروش داشته باشد و پس از کسر هزینههای مرتبط، 200,000,000 تومان سود به دست آورد، حاشیه سود آن برابر با 20% است. یعنی از هر 100 تومان فروش، 20 تومان سود برای کسب و کار باقی مانده است.
فرمول حاشیه سود به شکل زیر است:
البته نوع سودی که در صورت کسر قرار میگیرد، تعیین میکند که منظور ما کدام نوع است.
در تعریف حاشیه سود معمولاً به صورت درصد بیان میشود، زیرا درصد به مدیران کمک میکند عملکرد دورههای مختلف، محصولات متفاوت، شعب گوناگون یا حتی شرکتهای هم صنعت را با یکدیگر مقایسه کنند.
چرا حاشیه سود اهمیت دارد؟
این حاشیه فقط یک عدد در گزارش مالی نیست؛ این شاخص به طور مستقیم با بقای کسب و کار ارتباط دارد.
یک شرکت ممکن است گردش مالی بالایی داشته باشد، اما اگر حاشیه سود آن پایین باشد، در برابر نوسان قیمت مواد اولیه، افزایش حقوق، رشد هزینههای اجاره، تغییر نرخ ارز، مالیات، بیمه و هزینههای پنهان آسیبپذیر خواهد بود.
اهمیت تعریف حاشیه سود را میتوان در چند محور اصلی توضیح داد:
- ارزیابی سودآوری واقعی کسب و کار
نشان میدهد فروش تا چه اندازه به سود تبدیل میشود. درآمد بالا بدون سودآوری، الزاماً نشانه موفقیت نیست.
- تصمیمگیری در قیمت گذاری
اگر حاشیه سود پایین باشد، ممکن است قیمت فروش محصول یا خدمت متناسب با هزینهها تعیین نشده باشد. تحلیل آن به مدیر کمک میکند سیاست قیمتگذاری را اصلاح کند.
- کنترل هزینهها
معمولاً نشانه رشد هزینهها، کاهش بهرهوری یا ضعف در مدیریت خرید و عملیات است.
- مقایسه با رقبا و صنعت
امکان مقایسه عملکرد شرکت با میانگین صنعت را فراهم میکند. البته این مقایسه باید با توجه به نوع فعالیت، مدل درآمدی، ساختار هزینه و شرایط بازار انجام شود.
- برنامهریزی مالیاتی و حسابداری
در کسب و کارهای شفاف و دارای دفاتر قانونی، تحلیل حاشیه سود میتواند به تنظیم دقیقتر اسناد فروش، بهای تمامشده، هزینههای قابل قبول مالیاتی و گزارشهای مدیریتی کمک کند.
- جذب سرمایهگذار یا شریک تجاری
سرمایهگذاران فقط به فروش توجه نمیکنند؛ آنها میخواهند بدانند کسب و کار از فروش خود چقدر سود میسازد و آیا این سودآوری پایدار است یا خیر.
انواع حاشیه سود
در تعریف حاشیه سود هر نوع آن زاویه متفاوتی از عملکرد مالی شرکت را نشان میدهد. مهمترین انواع آن عبارتاند :
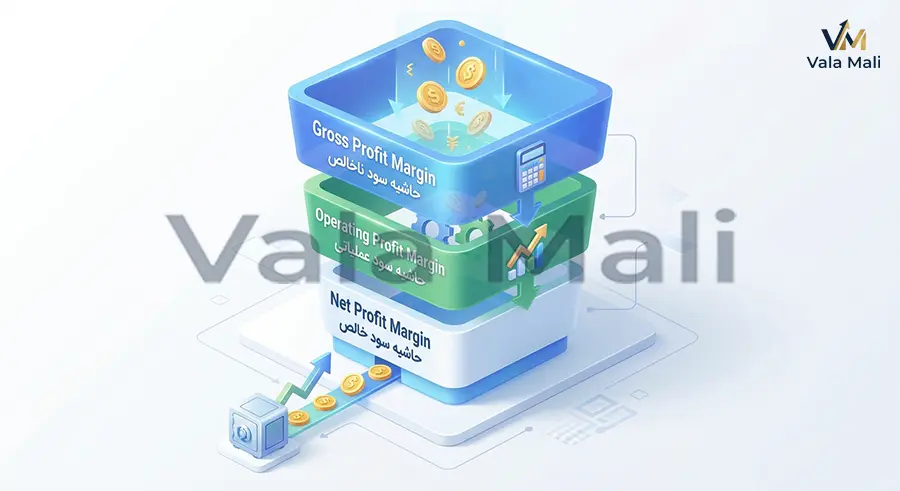
1) حاشیه سود ناخالص
حاشیه سود ناخالص یا Gross Profit Margin نشان میدهد پس از کسر بهای تمام شده کالای فروش رفته یا خدمات ارائه شده، چه درصدی از فروش باقی میماند.
این شاخص برای بررسی کارایی تولید، خرید، تأمین کالا، مدیریت موجودی و قیمتگذاری اولیه بسیار مهم است.
فرمول حاشیه سود ناخالص :
و سود ناخالص از رابطه زیر به دست میآید :
سود ناخالص = فروش خالص − بهای تمام شده کالای فروش رفته
برای مثال، اگر فروش خالص یک شرکت 5,000,000,000 تومان و بهای تمام شده کالای فروش رفته 3,500,000,000 تومان باشد، سود ناخالص برابر است با:
5,000,000,000−3,500,000,000=1,500,000,000
بنابراین حاشیه سود ناخالص برابر است با:
یعنی از هر 100 تومان فروش، 30 تومان پس از کسر بهای مستقیم کالا یا خدمت باقی مانده است.
حاشیه سود ناخالص بالا میتواند نشاندهنده قیمتگذاری مناسب، خرید مؤثر، کنترل بهای تمام شده یا مزیت رقابتی باشد.
در مقابل، کاهش حاشیه سود ناخالص ممکن است ناشی از افزایش قیمت مواد اولیه، تخفیفهای بیش از حد، افت کیفیت خرید، ضایعات تولید، خطای محاسبه بهای تمامشده یا رقابت شدید قیمتی باشد.
2) حاشیه سود عملیاتی
حاشیه سود عملیاتی یا Operating Profit Margin نشان میدهد فعالیت اصلی کسب و کار پس از کسر هزینههای عملیاتی چه میزان سود ایجاد میکند.
هزینههای عملیاتی شامل مواردی مانند حقوق و دستمزد اداری، اجاره، هزینه فروش، بازاریابی، حمل و نقل، استهلاک، هزینههای اداری و عمومی است.
فرمول حاشیه سود عملیاتی:
سود عملیاتی معمولاً از رابطه زیر محاسبه میشود:
سود عملیاتی = سود ناخالص − هزینههای عملیاتی
برای مثال، اگر فروش خالص یک شرکت 5,000,000,000 تومان، سود ناخالص 1,500,000,000 تومان و هزینههای عملیاتی 900,000,000 تومان باشد، سود عملیاتی برابر است با:
1,500,000,000−900,000,000=600,000,000
حاشیه سود عملیاتی برابر است با:
این شاخص به ویژه برای مدیران اهمیت دارد، چون نشان میدهد عملیات اصلی شرکت تا چه اندازه کارآمد است.
ممکن است حاشیه سود ناخالص مناسب باشد، اما به دلیل هزینههای اداری، فروش یا سربار بالا، حاشیه سود عملیاتی کاهش پیدا کند.
در چنین شرایطی، مشکل اصلی در قیمت خرید یا تولید نیست؛ بلکه در ساختار هزینههای عملیاتی شرکت قرار دارد.
3) حاشیه سود خالص
حاشیه سود خالص یا Net Profit Margin نهاییترین و جامعترین نوع حاشیه سود است. این شاخص نشان میدهد پس از کسر تمام هزینهها، از جمله بهای تمام شده، هزینههای عملیاتی، هزینههای مالی، مالیات، هزینههای غیرعملیاتی و سایر اقلام، چه درصدی از فروش به سود خالص تبدیل شده است.
فرمول حاشیه سود خالص :
برای مثال، اگر فروش خالص یک شرکت 5,000,000,000 تومان و سود خالص آن 350,000,000 تومان باشد، حاشیه سود خالص برابر است با:
یعنی از هر 100 تومان فروش، در نهایت 7 تومان سود خالص برای شرکت باقی مانده است.
این سود برای تحلیل نهایی عملکرد شرکت اهمیت زیادی دارد، اما باید با دقت تفسیر شود. زیرا ممکن است هزینههای مالی، مالیات، درآمدهای غیرعملیاتی، زیان تسعیر ارز یا هزینههای استثنایی باعث تغییر قابل توجه سود خالص شوند.
به همین دلیل، برای تحلیل دقیق بهتر است تعریف حاشیه سود خالص در کنار حاشیه سود ناخالص و عملیاتی بررسی شود.
تفاوت تعریف حاشیه سود با سود چیست؟
سود یک مبلغ عددی است، اما حاشیه سود یک نسبت درصدی است. این تفاوت بسیار مهم است.
برای مثال، فرض کنید شرکت الف 10,000,000,000 تومان فروش دارد و 1,000,000,000 تومان سود خالص کسب میکند. شرکت ب 2,000,000,000 تومان فروش دارد و 400,000,000 تومان سود خالص به دست میآورد.
در نگاه اول، سود شرکت الف بیشتر است؛ اما حاشیه سود خالص شرکتها چنین محاسبه میشود:
حاشیه سود شرکت الف:
حاشیه سود شرکت ب:
در این مثال، شرکت الف سود عددی بیشتری دارد، اما شرکت ب از نظر درصد سودآوری عملکرد بهتری دارد. بنابراین سود به ما میگوید «چقدر پول باقی مانده»، اما حاشیه سود میگوید «فروش با چه کیفیتی به سود تبدیل شده است».
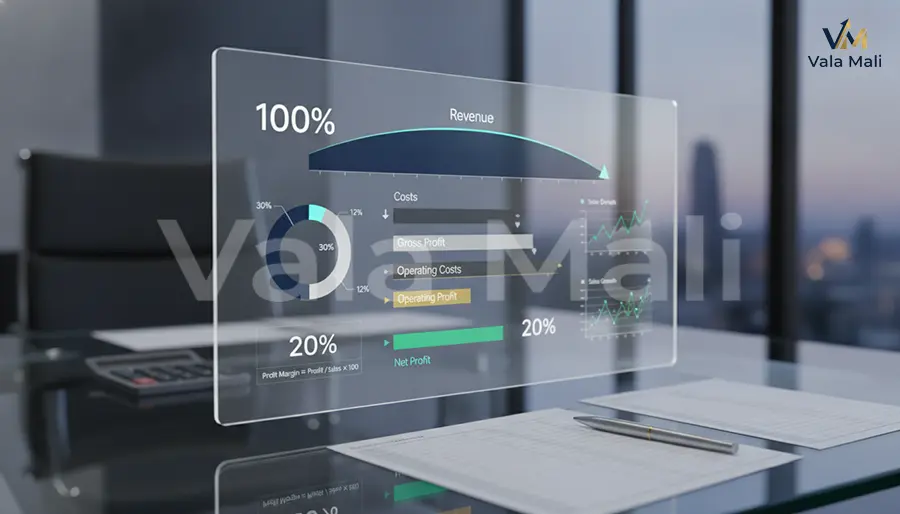
تفاوت حاشیه سود و مارک آپ چیست؟
یکی از اشتباهات رایج در قیمتگذاری، یکی دانستن حاشیه سود و مارک آپ است. مارک آپ یا Mark up درصدی است که به بهای تمام شده اضافه میشود تا قیمت فروش تعیین شود. اما حاشیه سود درصد سود نسبت به قیمت فروش است.
فرمول مارک آپ:
فرمول حاشیه سود:
برای مثال، اگر کالایی با بهای تمام شده 100,000 تومان خریداری شود و با قیمت 125,000 تومان فروخته شود، سود برابر با 25,000 تومان است.
مارک آپ برابر است با:
اما حاشیه سود برابر است با:
بنابراین مارک آپ 25% به معنای حاشیه سود 25% نیست. این خطا میتواند باعث قیمت گذاری اشتباه و کاهش سودآوری واقعی شود.
فرمول محاسبه حاشیه سود در قیمتگذاری
اگر مدیر بخواهد قیمت فروش را بر اساس تعریف حاشیه سود تعیین کند، باید از فرمول درستی استفاده کند. فرض کنید بهای تمام شده یک محصول مشخص است و شرکت میخواهد به حاشیه سود هدف برسد.
فرمول قیمت فروش بر اساس حاشیه سود هدف:
در این فرمول، حاشیه سود هدف باید به صورت اعشاری وارد شود. برای مثال، اگر بهای تمام شده کالایی 700,000 تومان باشد و شرکت بخواهد حاشیه سود 30% داشته باشد، قیمت فروش چنین محاسبه میشود:
در این حالت، سود برابر با 300,000 تومان است و حاشیه سود واقعاً 30% خواهد بود:
این فرمول در فروشگاهها، شرکتهای بازرگانی، تولیدیها، پروژههای خدماتی و قراردادهای پیمانکاری کاربرد زیادی دارد.
حاشیه سود خوب چقدر است؟
پاسخ دقیق به این سؤال به صنعت، مدل کسب و کار، ریسک فعالیت، حجم فروش، هزینههای ثابت، ساختار سرمایه، سطح رقابت و شرایط اقتصادی بستگی دارد. نمیتوان یک درصد ثابت را برای همه کسبوکارها مناسب دانست.
برای نمونه، در برخی کسب و کارهای خرده فروشی، در تعریف حاشیه سود خالص ممکن است پایین باشد اما به دلیل حجم فروش بالا، سود نهایی قابل قبول ایجاد شود.
در مقابل، برخی خدمات تخصصی، نرمافزاری، مشاورهای یا دانش بنیان ممکن است حاشیه سود بالاتری داشته باشند، چون بهای مستقیم ارائه خدمت پایینتر است.
به طور کلی :
- حاشیه سود ناخالص بالا نشان میدهد محصول یا خدمت از نظر قیمتگذاری و بهای تمام شده وضعیت مناسبی دارد.
- حاشیه سود عملیاتی مناسب نشان میدهد ساختار هزینههای جاری کنترل شده است.
- حاشیه سود خالص پایدار نشان میدهد شرکت پس از همه هزینهها، مالیات و تعهدات مالی همچنان سودآور است.
اما برای قضاوت دقیق، باید حاشیه سود را با این موارد مقایسه کرد:
- میانگین صنعت
- عملکرد سالهای قبل شرکت
- بودجه و برنامه مالی شرکت
- نرخ تورم و افزایش هزینهها
- حاشیه سود رقبا
- ریسک وصول مطالبات
- هزینه تأمین مالی
- الزامات مالیاتی و بیمهای
در تعریف حاشیه سود خوب، عددی است که هم با بازار قابل دفاع باشد و هم هزینههای واقعی، مالیات، سرمایهگذاری مجدد و ریسکهای کسب و کار را پوشش دهد.
عوامل مؤثر
این سود تحت تأثیر عوامل متعددی قرار دارد. شناخت این عوامل به مدیران کمک میکند به جای تصمیمهای احساسی، اصلاحات دقیقتری در ساختار مالی و عملیاتی انجام دهند.
قیمت فروش
قیمت فروش یکی از مستقیمترین عوامل مؤثر بر حاشیه سود است. اگر قیمتگذاری بدون توجه به بهای تمام شده، هزینههای سربار، مالیات، تخفیفها و هزینه وصول انجام شود، حاشیه سود واقعی کمتر از انتظار خواهد بود.
افزایش قیمت همیشه راه حل سادهای نیست، زیرا ممکن است تقاضا را کاهش دهد. بنابراین قیمتگذاری باید با تحلیل بازار، ارزش ادراک شده مشتری، کیفیت محصول، مزیت رقابتی و کشش تقاضا انجام شود.
بهای تمام شده
در شرکتهای تولیدی و بازرگانی، بهای تمام شده نقش مهمی در حاشیه سود ناخالص دارد. افزایش قیمت مواد اولیه، نرخ ارز، هزینه حمل، ضایعات، دوبارهکاری، افت موجودی، خرید اضطراری و ضعف در کنترل انبار میتواند حاشیه سود را کاهش دهد.
برای مدیریت این بخش، شرکت باید سیستم دقیق ثبت خرید، انبار، تولید، مصرف مواد و محاسبه بهای تمامشده داشته باشد.
هزینههای عملیاتی
هزینههای اداری، فروش، بازاریابی، اجاره، حقوق، نرمافزار، حمل، انرژی، خدمات و استهلاک اگر متناسب با درآمد رشد نکنند، حاشیه سود عملیاتی را کاهش میدهند.
گاهی شرکت فروش خوبی دارد و حاشیه سود ناخالص نیز مناسب است، اما هزینههای عملیاتی آنقدر بالا است که سود عملیاتی و خالص کاهش مییابد.
تخفیفها و پروموشنها
تخفیف اگر بدون تحلیل مالی ارائه شود، میتواند سودآوری را بهشدت کاهش دهد. بسیاری از کسب و کارها تصور میکنند تخفیف 10% فقط 10% از سود را کم میکند، در حالی که ممکن است بخش بزرگی از حاشیه سود را از بین ببرد.
برای مثال، اگر محصولی حاشیه سود 20% داشته باشد، تخفیف 10% ممکن است نصف سود ناخالص را حذف کند، نه فقط بخش کوچکی از آن را.
مالیات و هزینههای قانونی
مالیات عملکرد، مالیات بر ارزش افزوده، بیمه، عوارض و هزینههای قانونی میتوانند بر سود خالص اثر بگذارند. اگر اسناد هزینه، فاکتورهای خرید، قراردادها، حقوق و دستمزد، اظهارنامهها و دفاتر قانونی به درستی ثبت و نگهداری نشوند، ممکن است بخشی از هزینهها از نظر مالیاتی قابل قبول شناخته نشود و در نتیجه مالیات مؤثر افزایش یابد.
بنابراین مدیریت حاشیه سود فقط موضوع فروش و عملیات نیست؛ به نظم حسابداری و انضباط مالیاتی نیز وابسته است.
بهرهوری نیروی انسانی
هزینه حقوق و مزایا در بسیاری از شرکتها سهم قابل توجهی از هزینههای عملیاتی را تشکیل میدهد. اگر بهرهوری پایین باشد، یعنی فروش یا خروجی عملیاتی متناسب با هزینه نیروی انسانی رشد نکند، حاشیه سود کاهش مییابد.
تحلیل فروش به ازای هر نفر، سود عملیاتی به ازای هر واحد کاری و هزینه پرسنلی نسبت به فروش میتواند برای تصمیمگیری مدیریتی مفید باشد.
چگونه حاشیه سود را افزایش دهیم؟
افزایش آن به معنای افزایش هوشمندانه سودآوری است، نه صرفاً بالا بردن قیمت. راهکارهای اصلی عبارتاند از:
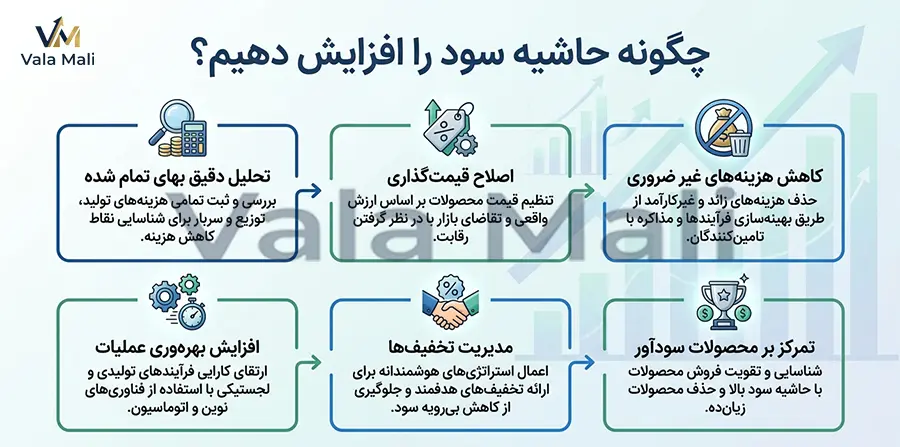
1) تحلیل دقیق بهای تمام شده
اولین قدم، شناخت دقیق هزینه واقعی محصول یا خدمت است. بسیاری از شرکتها فقط قیمت خرید یا مواد اولیه را در نظر میگیرند، اما هزینه حمل، انبارداری، ضایعات، بسته بندی، نیروی انسانی مستقیم، استهلاک، کمیسیون فروش و هزینههای مالی را نادیده میگیرند.
2) اصلاح قیمت گذاری
قیمت گذاری باید بر اساس بهای تمام شده، حاشیه سود هدف، ارزش بازار و قدرت خرید مشتری انجام شود. محصولاتی که حاشیه سود پایین دارند باید جداگانه بررسی شوند؛ شاید نیاز به افزایش قیمت، حذف تخفیف، تغییر تأمینکننده یا اصلاح بستهبندی داشته باشند.
3) کاهش هزینههای غیر ضروری
کاهش هزینه نباید کیفیت، ایمنی، رضایت مشتری یا توان عملیاتی شرکت را تخریب کند. هدف، حذف هزینههای بیاثر، دوباره کاریها، خریدهای غیر ضروری، موجودی راکد و فرآیندهای ناکارآمد است.
4) افزایش بهرهوری عملیات
در تولید، بهرهوری به معنای کاهش ضایعات، کاهش توقف خط، بهبود برنامهریزی تولید و کنترل کیفیت است. در خدمات، بهرهوری میتواند از طریق استانداردسازی فرآیندها، آموزش، نرمافزار مناسب و مدیریت زمان افزایش یابد.
5) مدیریت تخفیفها
تخفیف باید سقف، هدف، مدت، مجوز و تحلیل مالی داشته باشد. شرکتها باید بدانند هر درصد تخفیف چه اثری بر سود ناخالص دارد و برای جبران آن باید چه مقدار فروش اضافی ایجاد شود.
6) تمرکز بر محصولات سودآور
همه محصولات یا مشتریان به یک اندازه سودآور نیستند. تحلیل حاشیه سود بر اساس محصول، مشتری، پروژه، شعبه یا کانال فروش میتواند نشان دهد کدام بخشها سود واقعی میسازند و کدام بخشها منابع شرکت را مصرف میکنند.
کاربرد حاشیه سود در کسب و کارهای مختلف
1) حسابداری و گزارشهای مالی
در حسابداری، تعریف حاشیه سود از صورت سود و زیان استخراج میشود. برای محاسبه دقیق آن، ثبت درست فروش، برگشت از فروش، تخفیفات، بهای تمام شده، هزینههای عملیاتی و سایر اقلام درآمد و هزینه ضروری است.
حاشیه سود در گزارشهای مدیریتی معمولاً به صورت ماهانه، فصلی و سالانه بررسی میشود. مقایسه روند حاشیه سود در دورههای مختلف میتواند هشدارهای مهمی ایجاد کند.
برای مثال، اگر فروش رشد کرده اما حاشیه سود کاهش یافته باشد، احتمالاً شرکت برای افزایش فروش از تخفیف سنگین استفاده کرده یا هزینههای تولید و خرید افزایش یافته است.
در شرکتهایی که از نرمافزارهای مالی و ERP استفاده میکنند، تعریف دقیق کدینگ حسابداری، مراکز هزینه، انبار، پروژه و گروه کالا اهمیت زیادی دارد. بدون داده دقیق، تحلیل حاشیه سود قابل اعتماد نخواهد بود.
2) شرکتهای پیمانکاری و پروژهای
در شرکتهای پیمانکاری، تعریف حاشیه سود باید برای هر پروژه جداگانه محاسبه شود. زیرا هر پروژه شرایط متفاوتی دارد؛ از جمله مدت اجرا، هزینه نیروی انسانی، مصالح، تجهیزات، حمل، بیمه، کسورات قراردادی، ضمانت نامهها، تعدیل، تأخیرات و هزینههای بالاسری.
در این نوع کسب و کارها، اشتباه در برآورد اولیه هزینه میتواند حاشیه سود پروژه را به شدت کاهش دهد.
همچنین تأخیر در وصول مطالبات، افزایش قیمت مصالح، تغییر نقشهها، دوباره کاری و جریمه تأخیر میتواند سود خالص پروژه را تحت تأثیر قرار دهد.
برای تحلیل درست، بهتر است شرکتهای پروژهای حاشیه سود را در سه سطح بررسی کنند:
- حاشیه سود برآوردی پیش از عقد قرارداد
- حاشیه سود در جریان اجرای پروژه
- حاشیه سود واقعی پس از پایان پروژه
این روش کمک میکند انحرافات هزینهای زودتر شناسایی شوند.
3) فروشگاهها و کسب و کارهای بازرگانی
در فروشگاهها و شرکتهای بازرگانی، تعریف حاشیه سود به شدت به قیمت خرید، تخفیف فروش، موجودی کالا، خواب سرمایه، برگشت از فروش و هزینه حمل وابسته است.
ممکن است کالایی در ظاهر سود خوبی داشته باشد، اما به دلیل خواب طولانی در انبار یا تخفیفهای مکرر، سود واقعی آن کاهش یابد. بنابراین تحلیل حاشیه سود باید با گردش موجودی و سرعت فروش همراه باشد.
کالاهایی با حاشیه سود بالا اما فروش کم، و کالاهایی با حاشیه سود کم اما گردش سریع، هر دو باید جداگانه تحلیل شوند. تصمیم درست زمانی گرفته میشود که حاشیه سود، حجم فروش و سرمایه درگیر هم زمان بررسی شوند.
4) کسب و کارهای خدماتی
در کسب و کارهای خدماتی، بهای تمام شده معمولاً شامل زمان نیروی انسانی، نرمافزار، تجهیزات، هزینه پشتیبانی، هزینه جذب مشتری و هزینههای اداری است.
چون کالا به شکل فیزیکی وجود ندارد، برخی مدیران تصور میکنند هزینه خدمت پایین است؛ اما زمان تیم، جلسات، اصلاحات، پشتیبانی و دوبارهکاری میتواند سود واقعی را کاهش دهد.
برای شرکتهای خدماتی، محاسبه سودآوری هر قرارداد، هر مشتری و هر نوع خدمت اهمیت زیادی دارد. خدماتی که زمان زیادی مصرف میکنند اما قیمت پایینی دارند، ممکن است حاشیه سود واقعی شرکت را کاهش دهند.
اشتباهات رایج در تحلیل حاشیه سود
یکی از اشتباهات رایج، تمرکز صرف بر فروش است. فروش بالا بدون تحلیل حاشیه سود میتواند باعث رشد ظاهری اما سودآوری ضعیف شود.
اشتباه دیگر، نادیده گرفتن هزینههای پنهان است. هزینههایی مثل حمل، بسته بندی، کارمزد پرداخت، کمیسیون فروش، برگشت کالا، خدمات پس از فروش، مطالبات مشکوکالوصول و هزینه مالی باید در تحلیل لحاظ شوند.
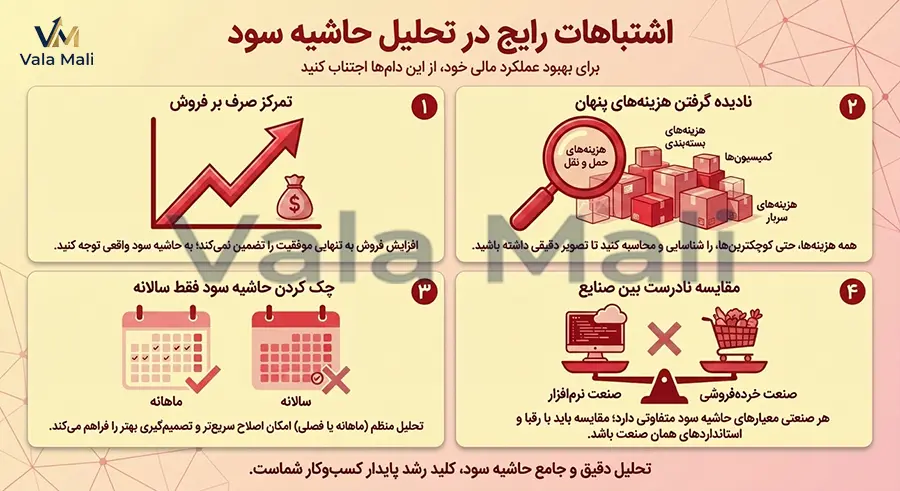
همچنین بسیاری از کسب و کارها حاشیه سود را فقط سالانه بررسی میکنند، در حالی که تغییرات ماهانه میتواند نشانههای مهمی از افزایش هزینه یا افت قیمتگذاری را نشان دهد.
اشتباه مهم دیگر، مقایسه نادرست حاشیه سود بین صنایع مختلف است. حاشیه سود یک شرکت نرمافزاری را نمیتوان به سادگی با حاشیه سود یک فروشگاه مواد غذایی مقایسه کرد.
ارتباط حاشیه سود با جریان نقدی
حاشیه سود و جریان نقدی یکسان نیستند. ممکن است شرکت از نظر حسابداری سودآور باشد، اما به دلیل فروش نسیه، تأخیر در وصول مطالبات یا موجودی زیاد، نقدینگی کافی نداشته باشد.
برای مثال، شرکتی ممکن است حاشیه سود خالص مناسبی داشته باشد، اما اگر مشتریان مطالبات خود را دیر پرداخت کنند، شرکت برای پرداخت حقوق، مالیات، اجاره یا خرید بعدی دچار مشکل نقدینگی شود.
بنابراین تعریف حاشیه سود باید در کنار جریان نقدی، دوره وصول مطالبات، دوره پرداخت بدهیها و گردش موجودی تحلیل شود.
ارتباط حاشیه سود با مالیات
حاشیه سود خالص پس از اثر مالیات مشخص میشود. هرچه اسناد مالی شرکت منظمتر و هزینههای قابل قبول مالیاتی بهتر مستند شده باشد، محاسبه سود مشمول مالیات دقیقتر خواهد بود.
بر اساس اصول کلی مقررات مالیاتی ایران، هزینههایی که برای کسب درآمد مؤدی انجام شده، دارای اسناد و مدارک معتبر باشد و در چارچوب قوانین و آییننامههای مربوط ثبت شود، میتواند در محاسبه درآمد مشمول مالیات مورد توجه قرار گیرد.
البته تشخیص نهایی و جزئیات اجرایی به نوع هزینه، مستندات، قوانین سال مربوط، بخشنامهها و رسیدگی مالیاتی بستگی دارد.
اگر شرکت هزینههای واقعی خود را ثبت نکند یا مدارک کافی برای آنها نداشته باشد، ممکن است سود مشمول مالیات بیشتر از سود واقعی تشخیص داده شود. در نتیجه، حاشیه سود خالص پس از مالیات کاهش پیدا میکند.
از نگاه مدیریتی، نظم در فاکتورهای خرید، قراردادها، لیست حقوق، بیمه، دفاتر قانونی، سامانه مؤدیان، اظهارنامه مالیات بر ارزش افزوده و اظهارنامه عملکرد، نقش مهمی در حفظ سودآوری واقعی شرکت دارد.
نسبت حاشیه سود در تحلیل سرمایهگذاری
سرمایهگذاران برای بررسی یک شرکت فقط به مبلغ سود نگاه نمیکنند. آنها روند حاشیه سود را در چند دوره بررسی میکنند تا بفهمند سودآوری شرکت پایدار است یا اتفاقی.
اگر حاشیه سود در چند سال متوالی کاهش یابد، ممکن است شرکت با فشار رقابتی، رشد هزینهها، ضعف قیمتگذاری یا کاهش بهرهوری مواجه باشد.
اگر حاشیه سود افزایش یابد، ممکن است شرکت توانسته باشد هزینهها را کنترل کند، محصولات سودآورتر بفروشد یا مزیت رقابتی خود را تقویت کند.
البته افزایش بیش از حد حاشیه سود نیز همیشه بدون ریسک نیست. اگر قیمتها بیش از توان بازار افزایش یافته باشد، ممکن است در آینده فروش کاهش پیدا کند یا رقبا سهم بازار را بگیرند.
مثال جامع محاسبه انواع حاشیه سود
فرض کنید اطلاعات مالی یک شرکت در یک سال به شرح زیر باشد:
- فروش خالص : 12,000,000,000 تومان
- بهای تمامشده کالای فروش رفته : 7,200,000,000 تومان
- هزینههای عملیاتی : 3,000,000,000 تومان
- هزینه مالی و سایر هزینهها : 600,000,000 تومان
- مالیات : 300,000,000 تومان
ابتدا سود ناخالص را محاسبه میکنیم:
حاشیه سود ناخالص:
سود عملیاتی:
حاشیه سود عملیاتی:
سود قبل از مالیات:
سود خالص:
حاشیه سود خالص:
این مثال نشان میدهد که شرکت در سطح ناخالص حاشیه سود 40% دارد، اما پس از هزینههای عملیاتی، مالی و مالیات، حاشیه سود خالص به 7.5% میرسد. بنابراین تحلیل فقط بر اساس سود ناخالص کافی نیست.
جدول خلاصه انواع حاشیه سود
| نوع حاشیه سود | فرمول | کاربرد اصلی |
|---|---|---|
| حاشیه سود ناخالص | تحلیل بهای تمام شده و قیمتگذاری | |
| حاشیه سود عملیاتی | سنجش کارایی عملیات اصلی | |
| حاشیه سود خالص | بررسی سودآوری نهایی پس از همه هزینهها | |
| مارک آپ | تعیین درصد اضافه شده به بهای تمام شده |
نکات کلیدی برای مدیران مالی و صاحبان کسب و کار
بهتر است چند اصل مهم رعایت شود:
- هزینههای پنهان را در قیمتگذاری لحاظ کنید.
- حاشیه سود را با جریان نقدی اشتباه نگیرید.
- تخفیفها را بدون محاسبه اثر بر سود ناخالص اعمال نکنید.
- حاشیه سود را با میانگین صنعت و عملکرد گذشته خود مقایسه کنید.
- حاشیه سود هر محصول، خدمت، پروژه یا شعبه را جداگانه تحلیل کنید.
- حاشیه سود را فقط سالانه بررسی نکنید؛ گزارش ماهانه بسیار کاربردیتر است.
- برای تحلیل دقیق، دادههای حسابداری باید منظم، مستند و قابل اتکا باشند.
- در قراردادهای بلندمدت، اثر تورم، تغییر قیمت مواد اولیه و تأخیر در دریافت مطالبات را در حاشیه سود لحاظ کنید.
پرسشهای متداول
1) حاشیه سود چیست؟
درصدی از فروش است که پس از کسر هزینهها به عنوان سود باقی میماند. این شاخص نشان میدهد کسب و کار از هر واحد فروش چه مقدار سود ایجاد میکند.
2) فرمول حاشیه سود چیست؟
فرمول حاشیه سود آن چنین است:
بسته به نوع سود، میتوان حاشیه سود ناخالص، عملیاتی یا خالص را محاسبه کرد.
3) تفاوت حاشیه سود و سود خالص چیست؟
سود خالص یک مبلغ پولی است، اما حاشیه سود خالص درصد سود خالص نسبت به فروش را نشان میدهد. حاشیه سود برای مقایسه عملکرد کسبوکارها و دورههای مالی مختلف کاربرد بیشتری دارد.
4) حاشیه سود خوب چند درصد است؟
به نوع صنعت، مدل کسب و کار، حجم فروش، هزینهها و ریسک فعالیت بستگی دارد. نمیتوان یک درصد ثابت را برای همه کسب و کارها مناسب دانست.
5) آیا افزایش فروش همیشه باعث افزایش حاشیه سود میشود؟
خیر. اگر افزایش فروش همراه با تخفیف زیاد، هزینه بالاتر، کمیسیون بیشتر یا افزایش بهای تمام شده باشد، ممکن است حاشیه سود کاهش پیدا کند.
6) حاشیه سود با مارک آپ چه تفاوتی دارد؟
مارک آپ نسبت سود به بهای تمام شده است، اما حاشیه سود نسبت سود به قیمت فروش است. به همین دلیل، مارک آپ 25% با حاشیه سود 25% برابر نیست.
7) چرا حاشیه سود خالص کمتر از حاشیه سود ناخالص است؟
زیرا در حاشیه سود خالص، علاوه بر بهای تمامشده، هزینههای عملیاتی، مالی، مالیات و سایر هزینهها نیز کسر میشود.
جمع بندی
حاشیه سود یکی از بنیادیترین شاخصهای مالی برای سنجش کیفیت سودآوری کسب و کار است.
این شاخص نشان میدهد از هر مقدار فروش، چه درصدی به سود تبدیل میشود و به مدیران کمک میکند قیمتگذاری، کنترل هزینه، مدیریت عملیات، برنامهریزی مالیاتی و تصمیمگیری سرمایهگذاری را دقیقتر انجام دهند.
در نهایت، کسب و کاری موفقتر است که فقط فروش خود را افزایش ندهد، بلکه بتواند فروش را با حاشیه سود پایدار، هزینههای کنترل شده، اسناد مالی منظم و جریان نقدی سالم مدیریت کند.
بنابراین تعریف حاشیه سود این است: حاشیه سود شاخصی برای سنجش کیفیت درآمدزایی و توان واقعی کسب و کار در تبدیل فروش به سود است.