مقدمه
اگر صاحب کسب و کار هستید، حسابدار هستید، مدیر مالی هستید یا حتی به تازگی فعالیت اقتصادی خود را شروع کردهاید، آشنایی با اصطلاحات مالیاتی برای شما یک ضرورت است، نه یک انتخاب.
بسیاری از مشکلات مالیاتی، جریمهها، رد دفاتر، اختلاف با اداره مالیات و حتی تأخیر در انجام تکالیف قانونی، فقط به این دلیل ایجاد میشود که مؤدی یا مسئول مالی، معنی دقیق واژهها و مفاهیم مالیاتی را نمیداند.
در این مقاله جامع، تلاش کردهایم مهمترین اصطلاحات مالیاتی را به زبان ساده، دقیق و کاربردی توضیح دهیم تا بتوانید درک روشن تری از قوانین، فرآیندها و اسناد مالیاتی داشته باشید.
چرا شناخت اصطلاحات مالیاتی اهمیت دارد؟
شناخت اصطلاحات مالیاتی فقط برای حسابداران حرفهای نیست. هر شخص حقیقی یا حقوقی که درآمد، هزینه، خرید، فروش، قرارداد، حقوق و دستمزد یا فعالیت اقتصادی دارد، به نوعی با مالیات درگیر است.
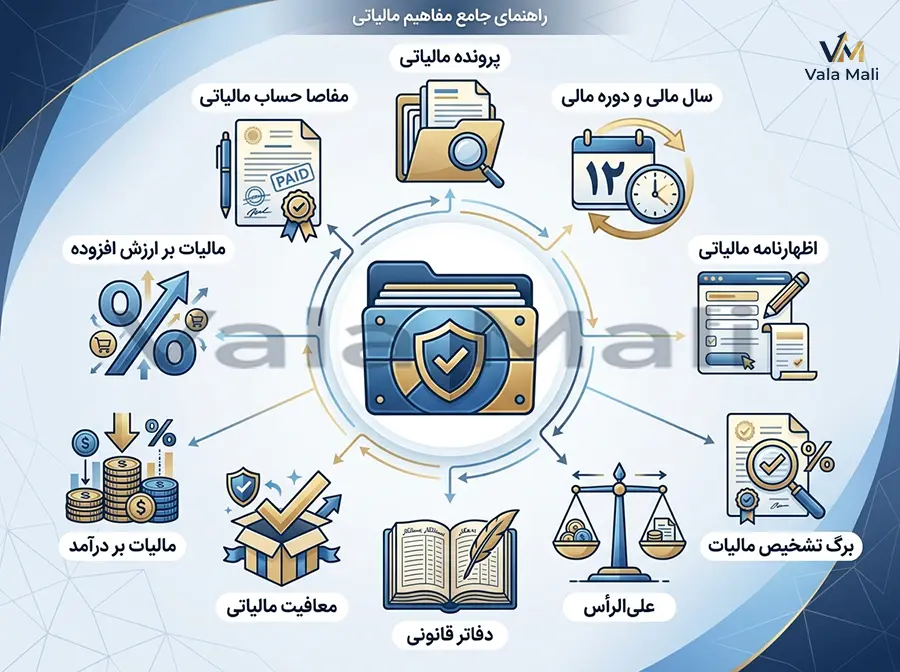
وقتی معنی دقیق واژهها را بدانید :
- تکالیف قانونی خود را بهتر انجام میدهید.
- در زمان رسیدگی مالیاتی بهتر میتوانید از حقوق خود دفاع کنید.
- از جریمههای ناشی از اشتباهات شکلی و محتوایی جلوگیری میکنید.
- در تنظیم اظهارنامه، دفاتر، صورتحسابها و گزارشها دقت بیشتری خواهید داشت.
- در مذاکره با حسابدار، ممیز، مشاور مالیاتی و مدیران سازمان، درک مشترکی خواهید داشت.
به همین دلیل، تسلط بر اصطلاحات مالیاتی یکی از پایههای اصلی مدیریت مالی و مالیاتی هر کسب و کار محسوب میشود.
جدول خلاصه اصطلاحات کاربردی مالیاتی و حسابداری
| ردیف | اصطلاح مالیاتی / حسابداری | تعریف خلاصه و کاربردی | نکته کلیدی / اهمیت در رسیدگی |
|---|---|---|---|
| ۱ | مالیات | مبلغ قانونی پرداختی اشخاص حقیقی و حقوقی از درآمد، دارایی یا مصرف به دولت | تأمین کننده هزینههای عمومی کشور بر اساس قانون. |
| ۲ | مؤدی مالیاتی | شخص حقیقی یا حقوقی موظف به انجام تکالیف مالیاتی | مسئولیت تنها پرداخت نیست، بلکه ثبتنام، ارسال اظهارنامه و نگهداری اسناد را نیز شامل میشود. |
| ۳ | شخص حقیقی و حقوقی | تفکیک انسان واقعی (حقیقی) از شرکتها و نهادهای قانونی ثبت شده (حقوقی) | مبنای تعیین نرخها، نوع دفاتر، فرمت اظهارنامه و نحوه رسیدگی پرونده است. |
| ۴ | پرونده مالیاتی | سابقه و مجموع اطلاعات هویتی، مالی، اظهارنامهها و بدهیهای مؤدی | داشتن آن لازمه شفافیت، رسمیت و پیشبرد فعالیتهای اقتصادی است. |
| ۵ | شماره اقتصادی | شناسه یکتای مؤدی در نظام مالیاتی | الزامی برای صدور صورتحساب، گزارشهای فصلی و پیشگیری از جرایم. |
| ۶ | ثبت نام مالیاتی | فرآیند درج اطلاعات شغلی و هویتی در سامانه جهت تشکیل پرونده | نخستین گام جهت ارسال اظهارنامه و استفاده از خدمات سیستمی. |
| ۷ | سال و دوره مالی | بازه زمانی اندازهگیری عملکرد (سال مالی) یا دورههای گزارشدهی فصلی/ماهانه | رعایت تقویم دورهها مانع از تأخیر در ارسال تکالیف قانونی میشود. |
| ۸ | اظهارنامه مالیاتی | گزارش رسمی عملکرد مالی، سود و زیان، خرید و فروش و داراییهای مؤدی | ارسال به موقع، شرط برخورداری از معافیتها و جلوگیری از جریمه عدم تسلیم است. |
| ۹ | خود اظهاری مالیاتی | اعلام داوطلبانه و صادقانه اطلاعات درآمد و هزینه توسط خود مؤدی | نیازمند اسناد و دفاتر منظم جهت پذیرش بدون تعدیل در رسیدگی. |
| ۱۰ | درآمد مشمول مالیات | سود نهایی پس از کسر هزینههای قابل قبول، معافیتها و استهلاکات | مبنای اصلی محاسبه مبلغ مالیات نهایی (ماده ۱۰۵ یا ۱۳۱ ق.م.م). |
| ۱۱ | درآمد ابرازی | رقم درآمدی که مؤدی خودش در متن اظهارنامه درج میکند | توسط ممیز با اسناد مثبته و صورتحسابهای سیستمی تطبیق داده میشود. |
| ۱۲ | مالیات قطعی | مبلغ نهایی مالیات پس از طی مراحل قانونی و اتمام مهلت اعتراض | لازم الاجرا جهت پرداخت و غیرقابل تغییر در مراحل عادی. |
| ۱۳ | مالیات تشخیصی | مبلغ محاسبه شده توسط اداره مالیات پس از رسیدگی به اسناد | ممکن است با رقم ابرازی متفاوت بوده و مبنای شروع مهلت اعتراض است. |
| ۱۴ | برگ تشخیص مالیات | ابلاغیه رسمی اداره مالیات شامل مأخذ و مبلغ مالیات تعیین شده | مؤدی پس از رویت، مهلت ۳۰ روزه برای ثبت اعتراض قانونی دارد. |
| ۱۵ | برگ قطعی مالیات | سند اعلام بدهی نهایی مالیات جهت وصول | در صورت عدم پرداخت وارد مرحله وصول و اجرای ماده ۲۱۱ به بعد ق.م.م میشود. |
| ۱۶ | علیالرأس | برآورد مالیات بر اساس قرائن توسط ممیز بهدلیل نقص مدارک | در نظام جدید داده محور حذف شده اما مفهوم برآورد در عدم تسلیم مدارک جاری است. |
| ۱۷ | دفاتر قانونی | دفتر روزنامه و کل پلمب شده برای ثبت وقایع مالی طبق استاندارد | رکن اصلی دفاع مالیاتی و مبنای بررسی حسابها در رسیدگی عملکرد. |
| ۱۸ | رد دفاتر | عدم پذیرش دفاتر پلمب شده توسط ممیز به دلیل خطای عمده یا ثبت صوری | منتهی به برآورد درآمد مشمول مالیات و تبعات سنگین مالیاتی میشود. |
| ۱۹ | اسناد مثبته | فاکتورها، قراردادها، قبوض، اسناد حمل و مدارک بانکی اثباتکننده رویداد مالی | شرط اصلی اثبات صحت ثبتها و دفاع در مراجع حل اختلاف. |
| ۲۰ | هزینه قابل قبول مالیاتی | هزینههای واقعی، مستند، مرتبط با فعالیت و منطبق با مواد ۱۴۷ و ۱۴۸ ق.م.م | موجب کاهش قانونی درآمد مشمول مالیات و سود خالص میشود. |
| ۲۱ | هزینه غیرقابل قبول | هزینههای ثبت شده فاقد مدارک قانونی یا نامرتبط با کسب و کار | به سود حسابداری اضافه شده و مشمول مالیات میگردد. |
| ۲۲ | معافیت مالیاتی | حذف یا تخفیف دائمی/موقت بار مالیاتی توسط قانونگ ذار | اغلب مشروط به انجام تکالیف، ارسال اظهارنامه و تسلیم اسناد است. |
| ۲۳ | بخشودگی مالیاتی | تخفیف یا حذف بخشی از جرایم مالیاتی (نه اصل مالیات) | امتیازی برای مودیان خوش حساب یا تسویهکنندگان بدهی در مهلت معین. |
| ۲۴ | جرایم مالیاتی | مبالغ تنبیهی بابت عدم رعایت مواعد قانونی، کتمان یا تأخیر | غیرقابل بخشش بودن برخی جرایم (مانند جریمه عدم تسلیم اظهارنامه) اهمیت دارد. |
| ۲۵ | مالیات مستقیم | مالیات بدون واسطه بر درآمد، سود یا دارایی شخص (مثل مالیات عملکرد و حقوق) | بار مالیاتی مستقیماً بر دوش خود مؤدی است. |
| ۲۶ | مالیات غیرمستقیم | مالیات بر مصرف، واردات یا خدمات (مانند ارزش افزوده) | توسط فروشنده دریافت ولی توسط مصرفکننده نهایی پرداخت میشود. |
| ۲۷ | مالیات بر درآمد | مالیات وضع شده بر جریان ورودی منافع اقتصادی (شغلی، املاک، اتفاقی و…) | نرخها بر اساس منبع درآمد و وضعیت شخص (حقیقی/حقوقی) متفاوت است. |
| ۲۸ | مالیات بر ارزش افزوده (VAT) | مالیات مرحلهای بر زنجیره تولید تا توزیع بر پایه ارزش افزوده | کسب و کار مابهالتفاوت ارزش افزوده خرید و فروش را تسویه میکند. |
| ۲۹ | اعتبار مالیاتی | مالیات ارزش افزوده پرداختی در خرید کالا/خدمات مرتبط با فعالیت | کسر از بدهی مالیات ارزش افزوده فروش در صورت دارا بودن فاکتور معتبر. |
| ۳۰ | صورتحساب مالیاتی | سند استاندارد فروش کالا/خدمات (الکترونیکی نوع ۱، ۲ و ۳) | صدور صحیح در سامانه مودیان مانع از تعلق جریمههای سنگین میشود. |
| ۳۱ | سامانه مؤدیان | درگاه ملی برای ثبت برخط صورتحسابهای الکترونیکی و مدیریت تکالیف | بستر اصلی شفافیت مالیاتی و تبادل صورتحساب در نظام جدید. |
| ۳۲ | پایانه فروشگاهی | دستگاههای کارتخوان (POS) یا درگاههای متصل به پرونده مالیاتی | ابزار ثبت درآمد و ارسال دادههای فروش به سازمان امور مالیاتی. |
| ۳۳ | رسیدگی مالیاتی | فرآیند بازبینی اظهارنامه، اسناد و تراکنشها توسط مأموران مالیاتی | به شیوههای میدانی، سامانهای، اداری و بازرسی انجام میگیرد. |
| ۳۴ | ممیز مالیاتی | کارشناس مسئول بررسی اسناد و تعیین درآمد و مالیات | تنظیم گزارش رسیدگی و برگ تشخیص توسط این مأمور انجام میشود. |
| ۳۵ | ابلاغ مالیاتی | رساندن اوراق رسمی و قانونی مالیاتی (سیستمی یا حضوری) به مؤدی | مبدأ محاسبه مهلتهای قانونی اعتراض و تمکین. |
| ۳۶ | اعتراض مالیاتی | دادخواست مستند مؤدی در مخالفت با مبلغ یا نحوه تشخیص مالیات | باید مستدل به قوانین، بخشنامهها و مدارک مثبته مالی باشد. |
| ۳۷ | هیأت حل اختلاف مالیاتی | مرجع شبه قضایی رسیدگی به اختلافات مؤدی و ممیز مالیاتی | شامل دادرسی بدوی و تجدیدنظر و حضور نماینده تشکلهای حرفهای. |
| ۳۸ | مالیات تکلیفی | مالیاتی که پرداخت کننده وجه موظف به کسر و واریز آن به نام دیگری است | مثل کسر مالیات حقالزحمهها یا قراردادها و واریز در موعد مقرر. |
| ۳۹ | مالیات حقوق | نوعی مالیات تکلیفی کسر شده از حقوق ناخالص مشمول کارکنان | کارفرما مکلف به محاسبه ماهانه، کسر و ارسال لیست حقوق است. |
| ۴۰ | کتمان درآمد | عدم اعلام تمام یا بخشی از درآمدهای حاصله در صورتهای مالی و اظهارنامه | از مصادیق تخلف شدید با جریمه غیرقابل بخشش (۳۰٪ برای اشخاص حقوقی). |
| ۴۱ | تراکنش بانکی | گردش حسابهای بانکی مرتبط با فعالیت اقتصادی مؤدی | مبنای بررسی جریان درآمدی؛ تفکیک حساب شخصی از تجاری الزامی است. |
| ۴۲ | علیالحساب | پرداخت بخشی از مالیات پیش از صدور برگ قطعی یا موعد نهایی | مبالغ پرداختی در محاسبه مالیات نهایی عملکرد بستانکار منظور میشود. |
| ۴۳ | بدهی مالیاتی | مانده پرداخت نشده اصل مالیات و جرایم قطعی شده | عامل انسداد حسابها، ممنوع الخروجی و توقیف اموال. |
| ۴۴ | مفاصا حساب مالیاتی | گواهی رسمی تسویه کامل بدهیهای مالیاتی برای بازه یا قرارداد مشخص | شرط ضروری برای انتقال سهام، انحلال، پایان قرارداد و شرکت در مناقصات. |
اصطلاحات مالیاتی به زبان ساده
در ادامه، مهمترین اصطلاحات مالیاتی را به صورت طبقه بندی شده بررسی میکنیم تا هم مطالعه آن آسان تر باشد و هم بتوانید هر واژه را در جای درست خود درک کنید.
1) مالیات چیست؟
مالیات مبلغی است که اشخاص حقیقی و حقوقی بر اساس قانون، از درآمد، دارایی، مصرف، واردات، نقل و انتقال یا برخی فعالیتهای اقتصادی خود به دولت پرداخت میکنند. مالیات منبع مهم تأمین هزینههای عمومی کشور است.
به زبان ساده، هر جا قانون مشخص کند که بابت فعالیت اقتصادی یا درآمد باید مبلغی به دولت پرداخت شود، با مفهوم مالیات رو به رو هستیم.
2) مؤدی مالیاتی
یکی از اصلیترین اصطلاحات مالیاتی، واژه مؤدی مالیاتی است.
مؤدی مالیاتی یعنی شخصی که طبق قانون موظف به انجام تکالیف مالیاتی است. مؤدی میتواند :
- شخص حقیقی باشد؛ مانند مغازه دار، پزشک، پیمانکار، فریلنسر یا صاحب کارگاه
- شخص حقوقی باشد؛ مانند شرکتها، مؤسسات، تعاونیها و سایر اشخاص ثبت شده
مؤدی فقط کسی نیست که مالیات میپردازد؛ بلکه کسی است که باید تکالیفی مثل ثبت نام، تسلیم اظهارنامه، نگهداری اسناد، صدور صورتحساب و پرداخت مالیات را انجام دهد.
3) شخص حقیقی و شخص حقوقی
در میان اصطلاحات مالیاتی، تمایز میان شخص حقیقی و حقوقی بسیار مهم است.
شخص حقیقی
منظور از شخص حقیقی، انسان واقعی است؛ یعنی فردی که شخصاً فعالیت اقتصادی انجام میدهد. مانند:
- فروشنده
- پزشک
- وکیل
- طراح
- پیمانکار مستقل
شخص حقوقی
شخص حقوقی به نهاد یا مجموعهای گفته میشود که طبق قانون تشکیل شده و شخصیت مستقل از اعضای خود دارد. مانند:
- مؤسسه
- شرکت تعاونی
- شرکت سهامی خاص
- شرکت با مسئولیت محدود
این تفاوت در نحوه تشکیل پرونده مالیاتی، نرخها، تکالیف، نوع اظهارنامه و رسیدگیها اثر مستقیم دارد.
4) پرونده مالیاتی
پرونده مالیاتی مجموعه اطلاعات، سوابق، ثبت نامها، اظهارنامهها، پرداختها، بدهیها، مکاتبات و نتایج رسیدگی یک مؤدی در نظام مالیاتی است.
هر مؤدی برای فعالیت قانونی و شفاف، باید پرونده مالیاتی داشته باشد. این پرونده معمولاً شامل اطلاعاتی زیر است :
- مشخصات هویتی
- نشانی فعالیت
- اطلاعات مجوزها
- سوابق اظهارنامه
- بدهی و بستانکاری مالیاتی
- نوع شغل یا موضوع فعالیت
- اطلاعات حسابهای مرتبط با فعالیت
5) شماره اقتصادی
شماره اقتصادی شناسهای است که برای شناسایی مؤدی در نظام مالیاتی استفاده میشود. این شماره در بسیاری از فرآیندهای رسمی مانند صدور صورتحساب، ثبت اطلاعات مالیاتی، معاملات و گزارش دهی اهمیت دارد.
داشتن شماره اقتصادی برای بسیاری از فعالیتها الزامی است و نبود آن میتواند منجر به محدودیت یا جریمه شود.
در عمل، شماره اقتصادی نقش کلیدی در شفافیت فعالیتهای تجاری دارد.
6) ثبت نام مالیاتی
ثبت نام مالیاتی فرآیندی است که طی آن مؤدی اطلاعات هویتی، شغلی و فعالیت اقتصادی خود را در سامانههای مربوط وارد میکند تا در نظام مالیاتی شناسایی شود.
ثبت نام مالیاتی معمولاً نخستین گام رسمی برای انجام تکالیف مالیاتی است. بدون ثبت نام صحیح، انجام بسیاری از امور با مشکل مواجه میشود. مانند:
- پیگیری پرونده
- تسلیم اظهارنامه
- دریافت کدها و شناسهها
- تعامل رسمی با نظام مالیاتی
- استفاده از برخی خدمات سامانهای
7) سال مالی و دوره مالی
از دیگر اصطلاحات مالیاتی مهم، سال مالی و دوره مالی هستند.
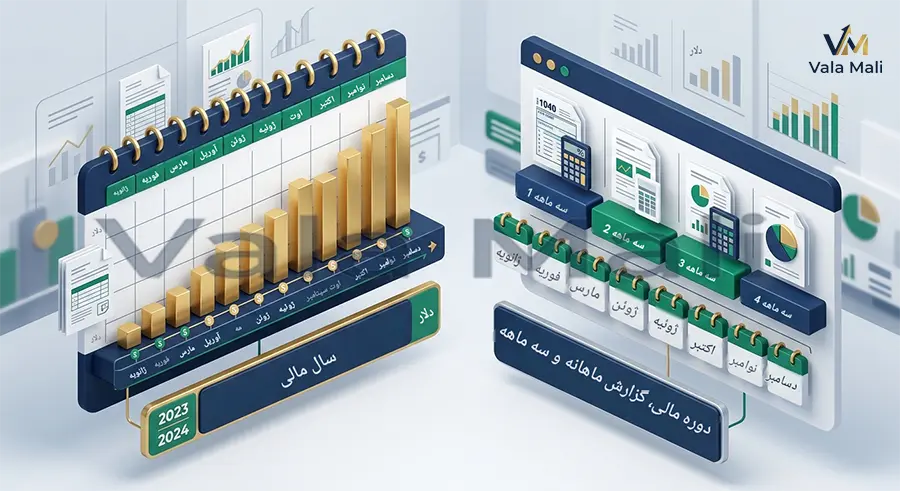
سال مالی
مدت زمانی است که واحد اقتصادی عملکرد مالی خود را در آن اندازهگیری و گزارش میکند. برای بسیاری از اشخاص، سال مالی منطبق با سال شمسی است، اما در برخی شرکتها ممکن است متفاوت تعریف شود.
دوره مالی
فاصله زمانی مشخصی است که برای تهیه گزارش، اظهارنامه یا محاسبه مالیات در نظر گرفته میشود. برای مثال، برخی تکالیف به صورت ماهانه، فصلی یا سالانه انجام میشوند.
شناخت دقیق سال مالی و دوره مالی باعث میشود در ارسال اظهارنامهها و گزارشها دچار اشتباه نشوید.
8) اظهارنامه مالیاتی
اظهارنامه مالیاتی یکی از مهم ترین واژهها در میان اصطلاحات مالیاتی است.
اظهارنامه، گزارشی است که مؤدی در آن اطلاعات مالی و عملکرد اقتصادی خود را به سازمان امور مالیاتی اعلام میکند. این اطلاعات ممکن است شامل موارد زیر باشد :
- درآمد
- هزینه
- داراییها
- بدهیها
- سود و زیان
- خرید و فروش
- مالیات قابل پرداخت
اظهارنامه در واقع اعلام رسمی وضعیت مالی مؤدی به مرجع مالیاتی است. اگر اظهارنامه به موقع و صحیح ارائه نشود، ممکن است جریمه، محرومیت از معافیتها یا رسیدگی سخت گیرانه تری برای مؤدی ایجاد شود.
9) خود اظهاری مالیاتی
خود اظهاری مالیاتی یعنی مؤدی خودش اطلاعات مربوط به درآمد، هزینه و مالیات را با صداقت و دقت در اظهارنامه اعلام کند. نظام مالیاتی مدرن تا حد زیادی بر خود اظهاری استوار است.
هرچه اسناد، دفاتر، فاکتورها و گزارشهای مؤدی منظم تر باشد، خود اظهاری او قابل اتکاتر خواهد بود و احتمال بروز اختلاف در رسیدگی کاهش مییابد.
10) درآمد مشمول مالیات
درآمد مشمول مالیات به بخشی از درآمد گفته میشود که پس از اعمال قواعد قانونی، کسر هزینههای قابل قبول، استهلاکها، معافیتها و تعدیلات قانونی، مبنای محاسبه مالیات قرار میگیرد.
نکته مهم این است که:
- هر هزینهای هم قابل کسر از مالیات نیست.
- هر درآمدی لزوماً به همان مبلغ اولیه مشمول مالیات نیست.
بنابراین، تعیین درآمد مشمول مالیات نیازمند شناخت دقیق قوانین، اسناد مثبته و طبقه بندی درست عملیات مالی است.
11) درآمد ابرازی
درآمد ابرازی درآمدی است که مؤدی در اظهارنامه خود اعلام میکند. این عدد ممکن است پس از رسیدگی مالیاتی پذیرفته شود یا با اصلاح و تعدیل مواجه شود.
اگر درآمد ابرازی با واقعیت اسناد، تراکنشها، قراردادها و مدارک مؤدی هم خوانی نداشته باشد، ممیز مالیاتی میتواند آن را اصلاح کند.
12) مالیات قطعی
مالیات قطعی مالیاتی است که پس از طی مراحل قانونی رسیدگی، ابلاغ، انقضای مهلت اعتراض یا صدور رأی نهایی، تعیین و لازم الاجرا میشود.
تا قبل از قطعی شدن، ممکن است مبلغ مالیات محل اختلاف باشد. اما وقتی مالیات قطعی شد، مؤدی باید آن را مطابق قانون پرداخت کند؛ مگر در موارد خاصی که راهکارهای قانونی دیگری وجود داشته باشد.
13) مالیات تشخیصی
مالیات تشخیصی مبلغی است که اداره مالیات پس از بررسی اطلاعات، اسناد و مدارک مؤدی، به عنوان مالیات قابل مطالبه تعیین میکند.
این مبلغ ممکن است با رقم اظهارشده توسط مؤدی یکسان یا متفاوت باشد.
برگه یا ابلاغ مربوط به این موضوع، مبنای اعتراض یا پذیرش مؤدی قرار میگیرد.
14) برگ تشخیص مالیات
برگ تشخیص مالیات سندی رسمی است که در آن اداره مالیات نتیجه رسیدگی خود را اعلام میکند. این برگ معمولاً شامل موارد زیر است :
- نوع مالیات
- دوره مالیاتی
- میزان مالیات تعیین شده
- دلایل و مستندات تشخیص
- مبلغ درآمد یا مأخذ مشمول مالیات
برای مؤدی بسیار مهم است که پس از دریافت برگ تشخیص، مهلتهای قانونی اعتراض را از دست ندهد.
15) برگ قطعی مالیات
برگ قطعی مالیات سندی است که نشان میدهد مالیات نهایی شده و دیگر در مرحله رسیدگی اولیه یا اختلاف عادی نیست. این برگ مبنای وصول مالیات قرار میگیرد.
اگر مؤدی در مواعد قانونی اقدام نکند، مالیات میتواند وارد مرحله وصول و اجرائیات و اقدامات اجرایی شود.
16) علیالرأس
یکی از معروفترین اصطلاحات مالیاتی در ادبیات سنتی مالیات، علیالرأس است. این واژه به حالتی اشاره دارد که مالیات بر مبنای اسناد و اظهار منظم مؤدی تعیین نشده و مرجع مالیاتی بر اساس قرائن، اطلاعات موجود و روشهای قانونی اقدام به برآورد میکند.
هرچند ساختارهای جدید مالیاتی بیشتر به سمت داده محوری، سامانهای شدن و رسیدگی بر اساس اطلاعات واقعی رفتهاند، اما مفهوم کلی برآورد مالیات در صورت نقص اسناد یا عدم انجام تکالیف همچنان در فهم ادبیات مالیاتی اهمیت دارد.
17) دفاتر قانونی
دفاتر قانونی شامل دفاتری است که مؤدیان مشمول، برای ثبت رویدادهای مالی خود به صورت قانونی و منظم نگهداری میکنند. مهمترین آنها معمولاً عبارتاند از :
- دفتر روزنامه
- دفتر کل
نگهداری صحیح دفاتر قانونی، یکی از ارکان مهم دفاع مالیاتی است. اگر دفاتر به درستی تنظیم نشده باشند یا دارای ایرادات اساسی باشند، ممکن است در رسیدگی مالیاتی پذیرفته نشوند.
18) رد دفاتر
رد دفاتر یعنی مأمور رسیدگی، دفاتر و اسناد مؤدی را به دلیل وجود اشکالات مهم، برای تعیین دقیق درآمد و هزینه قابل اتکا نداند.
دلایل رد دفاتر میتواند شامل موارد زیر باشد :
- مغایرت اسناد
- ثبت های صوری
- مخدوش بودن مدارک
- تأخیر غیر مجاز در ثبت
- عدم انطباق با مستندات
- ثبت نشدن کامل عملیات
رد دفاتر معمولاً تبعات مالیاتی قابل توجهی دارد؛ بنابراین یکی از مهمترین موضوعات در حوزه اصطلاحات مالیاتی و حسابداری مالیاتی است.
19) اسناد و مدارک مثبته
اسناد مثبته یا مدارک مثبته به مدارکی گفته میشود که بتواند وقوع یک رویداد مالی را اثبات کند. از جمله :
- فاکتور
- قرارداد
- حواله
- بارنامه
- قبض انبار
- مدارک حمل
- رسید بانکی
- لیست حقوق
- صورتجلسه
- سند حسابداری
هرچه اسناد مثبته کاملتر، شفافتر و قابل رهگیریتر باشند، احتمال پذیرش هزینهها و درآمدهای اعلامی افزایش مییابد.
20) هزینه قابل قبول مالیاتی
هزینه قابل قبول مالیاتی هزینهای است که برای تحصیل درآمد مؤدی ضرورت داشته، واقعی باشد، مستند باشد و طبق ماده 147 و 148قانون قابل پذیرش شناخته شود.
تمام هزینههایی که در حسابداری ثبت میشوند، لزوماً از نظر مالیاتی قابل قبول نیستند. برای قابل قبول بودن هزینه، معمولاً باید :
- صوری نباشد.
- در حدود متعارف باشد.
- مرتبط با فعالیت مؤدی باشد.
- مستندات کافی داشته باشد.
- در دوره مالی مربوط شناسایی شده باشد.
این مفهوم، یکی از حساس ترین بخشهای اصطلاحات مالیاتی در عمل است.
21) هزینه غیر قابل قبول مالیاتی
در مقابل، هزینه غیر قابل قبول مالیاتی هزینهای است که هر چند ممکن است در حسابداری ثبت شده باشد، اما از دید قانون مالیاتی قابل کسر از درآمد مشمول مالیات نیست.
نمونههای رایج این موضوع میتواند ناشی از :
- نداشتن سند معتبر
- غیرمرتبط بودن با فعالیت
- خارج بودن از ضوابط قانونی
- جریمهها و برخی پرداختهای خاص
در نتیجه، تفاوت سود حسابداری با سود مشمول مالیات، معمولاً از همین جا آغاز میشود.
22) معافیت مالیاتی
معافیت مالیاتی یعنی قانونگذار برای برخی درآمدها، فعالیتها، مناطق، اشخاص یا دورهها، پرداخت مالیات را بهطور کامل یا جزئی حذف کرده یا کاهش داده است.
اما باید توجه داشت که معافیت مالیاتی به معنی بینیازی کامل از انجام تکالیف نیست. در بسیاری از موارد، مؤدی برای استفاده از معافیت نیز باید:
- ثبت نام کند.
- اظهارنامه بدهد.
- اسناد نگه دارد.
- شرایط قانونی را احراز کند.
بنابراین، استفاده از معافیت هم نیازمند دقت بالاست.
23) بخشودگی مالیاتی
بخشودگی مالیاتی با معافیت تفاوت دارد. معافیت معمولاً از ابتدا در قانون پیش بینی میشود، اما بخشودگی بیشتر به حذف یا کاهش جریمه یا بخشی از بدهی در شرایط مشخص قانونی اشاره دارد.
برای مثال، در برخی مقاطع و با رعایت ضوابط، امکان بخشودگی جرایم مالیاتی برای مؤدیان خوش حساب یا مؤدیانی که بدهی خود را در مهلت معین پرداخت میکنند، فراهم میشود.
24) جرایم مالیاتی
جرایم مالیاتی مبالغی هستند که به دلیل انجام ندادن تکالیف قانونی یا تأخیر در انجام آنها به مؤدی تعلق میگیرد. از مهمترین دلایل تعلق جریمه میتوان به موارد زیر اشاره کرد :
- ثبت نام نکردن
- کتمان درآمد
- ارائه اطلاعات نادرست
- عدم تسلیم اظهارنامه
- تأخیر در پرداخت مالیات
- عدم صدور صورتحساب
- انجام ندادن تکالیف مرتبط با مالیات و گزارشدهی
آشنایی با این بخش از اصطلاحات مالیاتی برای پیشگیری از خسارت مالی بسیار مهم است.
25) مالیات مستقیم
مالیات مستقیم مالیاتی است که مستقیماً بر درآمد، دارایی یا سود اشخاص وضع میشود. در این نوع مالیات، پرداخت کننده و تحمل کننده بار مالیاتی معمولاً یک نفر یا یک واحد اقتصادی است.
نمونههای شناخته شده مالیات مستقیم :
- مالیات بر حقوق
- مالیات بر درآمد اشخاص
- مالیات بر درآمد شرکتها
- برخی مالیاتهای مرتبط با دارایی یا نقل و انتقال
26) مالیات غیر مستقیم
مالیات غیر مستقیم مالیاتی است که معمولاً هنگام خرید کالا یا خدمات، واردات یا مصرف دریافت میشود و بار آن در عمل به مصرف کننده نهایی منتقل میشود.
در این ساختار، فروشنده یا ارائه دهنده خدمت ممکن است نقش وصول کننده و پرداخت کننده به سازمان را داشته باشد، اما هزینه نهایی را مصرف کننده تحمل میکند.
27) مالیات بر درآمد
مالیات بر درآمد مالیاتی است که بر اساس درآمد حاصل شده توسط اشخاص حقیقی یا حقوقی محاسبه میشود. این درآمد میتواند ناشی از موارد زیر باشد :
- اجاره
- حقوق
- خدمات
- قراردادها
- فروش کالا
- فعالیت شغلی
- سرمایهگذاری
- یا سایر منابع درآمدی
درک درست منبع درآمد و طبقهبندی آن، در تعیین نوع و میزان مالیات بسیار مؤثر است.
28) مالیات بر ارزش افزوده (VAT)
در بحث اصطلاحات مالیاتی، مالیات بر ارزش افزوده از کلیدی ترین مفاهیم است.
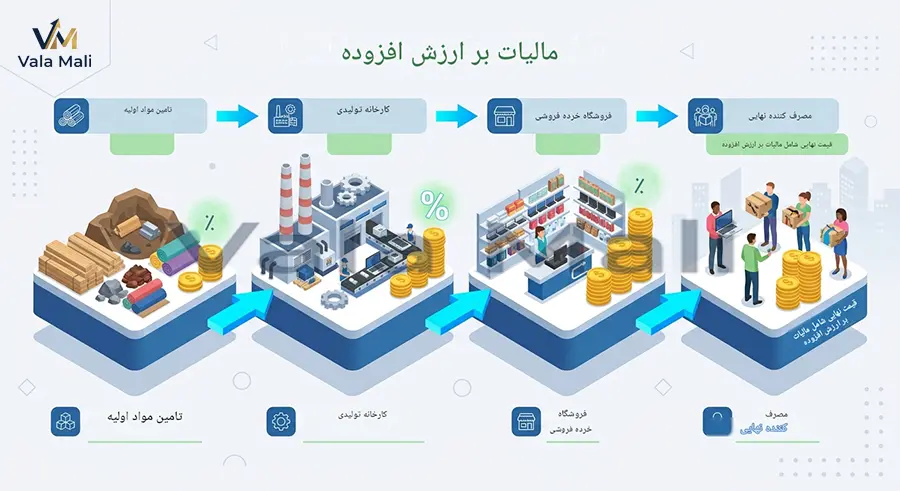
مالیات بر ارزش افزوده نوعی مالیات بر مصرف است که در زنجیره تولید تا مصرف اخذ میشود، اما در نهایت مصرف کننده نهایی آن را تحمل میکند.
کسب و کارها در این نظام، مالیات خرید و فروش خود را ثبت میکنند و ما به التفاوت آن بر اساس ضوابط تعیین میشود.
در سالهای اخیر، قواعد مربوط به صورتحساب، سامانه مؤدیان، ثبت اطلاعات و شفافیت معاملات در این حوزه اهمیت بسیار بیشتری پیدا کرده است.
29) اعتبار مالیاتی
اعتبار مالیاتی در فضای مالیات بر ارزش افزوده معمولاً به مالیاتی گفته میشود که مؤدی در خریدهای مرتبط با فعالیت اقتصادی خود پرداخت کرده و در صورت وجود شرایط قانونی، میتواند آن را در محاسبات مالیاتی خود منظور کند.
البته پذیرش اعتبار مالیاتی وابسته به وجود مستندات، صحت صورتحساب، ارتباط با فعالیت و رعایت ضوابط قانونی است.
30) صورتحساب مالیاتی
صورتحساب مالیاتی سندی است که در آن اطلاعات خرید یا فروش کالا و خدمات به شکلی مشخص و قانونی ثبت میشود.
با توسعه سامانههای مالیاتی، نوع صورتحساب، نحوه صدور، اطلاعات هویتی طرفین و ثبت سیستمی آن اهمیت زیادی یافته است. طبق نظام جدید مالیاتی دارای سه نوع صورتحساب نوع 1، نوع 2 و نوع 3 هستیم.
عدم صدور صحیح صورتحساب میتواند موجب جریمه، عدم پذیرش اعتبار یا بروز اختلاف در رسیدگی شود.
31) سامانه مؤدیان
سامانه مؤدیان بستری الکترونیکی برای ثبت، ارسال و مدیریت اطلاعات صورتحسابها و برخی تکالیف مالیاتی مؤدیان است.
آشنایی با این مفهوم برای کسب و کارهای امروزی ضروری است؛ زیرا بسیاری از فرآیندهای مالیاتی به سمت دیجیتالی شدن رفتهاند.
سامانه مؤدیان با هدف شفافیت، کاهش فرار مالیاتی، استاندارد سازی اطلاعات و تسهیل رسیدگی طراحی شده است. در عمل، بخشی از مهمترین اصطلاحات مالیاتی جدید، حول همین سامانه شکل گرفتهاند.
32) پایانه فروشگاهی
پایانه فروشگاهی به ابزار یا زیر ساختی گفته میشود که برای ثبت و انتقال اطلاعات فروش در بسترهای مورد تأیید استفاده میشود. این مفهوم در کسب و کارهای خرده فروشی، خدماتی و صنفی اهمیت زیادی دارد.
استفاده صحیح از پایانه فروشگاهی، علاوه بر انضباط مالی، نقش مهمی در کاهش ریسک جرایم و مغایرتهای مالیاتی دارد.
33) رسیدگی مالیاتی
رسیدگی مالیاتی فرآیندی است که طی آن اداره مالیات، اظهارنامه، اسناد، دفاتر، معاملات، اطلاعات سامانهای و سایر مدارک مؤدی را بررسی میکند تا درستی مالیات ابرازی را ارزیابی کند.
رسیدگی ممکن است به صورت زیر باشد :
- اداری
- میدانی
- بازرسی
- بازبینی
34) ممیز مالیاتی
در ادبیات رایج، ممیز مالیاتی به کارشناس یا مأمور رسیدگی مالیاتی گفته میشود که وظیفه بررسی وضعیت مالی مؤدی و تعیین نظر کارشناسی درباره مالیات را بر عهده دارد.
هر چند ساختارها و عناوین اداری ممکن است در طول زمان تغییراتی داشته باشند، اما این اصطلاح هنوز در گفتار عمومی و حرفهای بسیار رایج است.
35) ابلاغ مالیاتی
ابلاغ مالیاتی یعنی رساندن رسمی اوراق، اخطارها، برگهای تشخیص، مطالبهها یا سایر اسناد مالیاتی به مؤدی به نحوی که از نظر قانونی معتبر باشد.
آگاهی از زمان و نحوه ابلاغ بسیار مهم است؛ زیرا بسیاری از مهلتهای قانونی اعتراض، پرداخت و پیگیری از تاریخ ابلاغ شروع میشوند.
36) اعتراض مالیاتی
اعتراض مالیاتی حق قانونی مؤدی است تا در صورت عدم پذیرش مبلغ یا نحوه تشخیص مالیات، در مهلت مقرر اعتراض خود را ثبت و پیگیری کند.
اعتراض مؤثر باید :
- مستدل باشد.
- دقیق و منظم تنظیم شود.
- به اسناد و مدارک متکی باشد.
- به مواد قانونی و واقعیتهای مالی استناد کند.
در بسیاری از پروندهها، موفقیت یا عدم موفقیت مؤدی در گرو نحوه ارائه اعتراض و مستندات است.
37) هیأت حل اختلاف مالیاتی
هیأت حل اختلاف مالیاتی مرجعی است که در صورت بروز اختلاف میان مؤدی و اداره مالیات، به موضوع رسیدگی میکند.
این هیأتها نقش مهمی در بررسی اعتراضات و صدور رأی درباره اختلافات مالیاتی دارند.
برای حضور مؤثر در این مرحله، شناخت اسناد، قوانین و اصطلاحات مالیاتی کاملاً ضروری است.
38) مالیات تکلیفی
مالیات تکلیفی مالیاتی است که مسئول پرداخت آن لزوماً شخصی نیست که بار مالیات به او تعلق دارد، بلکه شخص دیگری طبق قانون موظف میشود مالیات را کسر، ایصال یا واریز کند.
به عنوان مثال، در برخی پرداختها، پرداخت کننده مکلف است پیش از پرداخت وجه، مالیات مربوط را کسر و به حساب دولت واریز کند. این موضوع در قراردادها، حقالزحمهها و برخی پرداختهای خاص بسیار مهم است.
39) مالیات حقوق
مالیات حقوق مالیاتی است که از درآمد حقوق و مزایای کارکنان طبق ضوابط قانونی کسر میشود. کارفرما در این زمینه تکالیف مهمی دارد؛ از جمله :
- کسر از حقوق
- پرداخت به موقع
- محاسبه صحیح مالیات
- ارسال لیستهای مربوط
اشتباه در این بخش میتواند هم برای کارفرما و هم برای کارکنان تبعات ایجاد کند.
40) کتمان درآمد
کتمان درآمد یعنی مؤدی تمام یا بخشی از درآمد واقعی خود را در اظهارنامه یا اسناد مالیاتی اعلام نکند. این موضوع از مهم ترین تخلفات مالیاتی محسوب میشود و میتواند منجر به موارد زیر گردد :
- جریمه
- رسیدگی شدیدتر
- مطالبه مالیات بیشتر
- و در برخی موارد، تبعات حقوقی
41) تراکنش بانکی
در سالهای اخیر، تراکنش بانکی به یکی از واژههای مهم در میان اصطلاحات مالیاتی تبدیل شده است. منظور، ورود و خروج وجوه از حسابهای بانکی است که میتواند در تحلیل فعالیت مالی مؤدی مورد توجه قرار گیرد.
البته هر تراکنش بانکی الزاماً درآمد مشمول مالیات نیست، اما اگر منشأ و مستندات آن مشخص نباشد، ممکن است در رسیدگی مالیاتی مسئله ساز شود.
به همین دلیل، تفکیک حساب شخصی و کاری و نگهداری مستندات برای تراکنشها بسیار مهم است.
42) علی الحساب
علی الحساب به پرداخت یا مبلغی گفته میشود که به صورت موقت و قبل از تعیین نهایی مبلغ قطعی در نظر گرفته میشود.
در حوزه مالیاتی، ممکن است برخی مبالغ به صورت علی الحساب دریافت یا محاسبه شوند تا بعداً در تعیین نهایی لحاظ شوند.
43) بدهی مالیاتی
بدهی مالیاتی مجموع مالیات، جرایم و سایر مبالغ قانونی پرداخت نشده مؤدی است. بدهی مالیاتی اگر در موعد مقرر پرداخت نشود، ممکن است موجب:
- تعلق جریمه
- صدور اجرائیه
- محدودیتهای اداری
- پیگیریهای قانونی
شود.
44) مفاصا حساب مالیاتی
مفاصا حساب مالیاتی سند یا گواهیای است که نشان میدهد مؤدی بابت موضوع مشخص، بدهی مالیاتی پرداخت نشدهای ندارد یا وضعیت او از آن بابت تعیین تکلیف شده است.
این گواهی در بسیاری از امور اهمیت ویژه دارد. مانند :
- انحلال
- امور ثبتی
- نقل و انتقال
- تسویه قراردادها
- شرکت در مناقصات
نکات کاربردی برای درک بهتر اصطلاحات مالیاتی
برای اینکه فقط معنی واژهها را حفظ نکنید و واقعاً آنها را در عمل به کار ببرید، این نکات را جدی بگیرید :
1) اصطلاحات مالیاتی را جدا از حسابداری یاد نگیرید
بسیاری از مفاهیم مالیاتی با اسناد حسابداری، فاکتورها، قراردادها و گردش مالی مرتبط هستند. اگر ارتباط میان این بخشها را درک نکنید، واژهها برایتان کاربردی نمیشوند.
2) همیشه تفاوت قانون، آییننامه، بخشنامه و رویه اجرایی را بشناسید
در حوزه اصطلاحات مالیاتی، فقط دانستن نام یک واژه کافی نیست؛ باید بدانید در اجرا چگونه تفسیر میشود.
3) اسناد را از ابتدا منظم نگه دارید
بخش بزرگی از مشکلات مالیاتی به بینظمی در مستندات بر میگردد، نه صرفاً به زیاد بودن مالیات.
4) سامانههای مالیاتی را جدی بگیرید
امروزه ثبت اطلاعات در سامانهها، صدور صورتحساب و شفافیت معاملاتی بخش جدایی ناپذیر مالیات است.
5) از مشاوره تخصصی استفاده کنید
در پروندههای مهم، قراردادهای سنگین، اعتراضها و اختلافات، حضور مشاور یا وکیل مالیاتی میتواند بسیار اثر گذار باشد.
جمع بندی
شناخت دقیق اصطلاحات مالیاتی برای هر فعال اقتصادی، حسابدار، مدیر مالی و کارفرما ضروری است. بسیاری از واژههایی که در ظاهر ساده به نظر میرسند، در عمل آثار مالی و حقوقی مهمی دارند.
اصطلاحاتی مانند مؤدی مالیاتی، اظهارنامه، درآمد مشمول مالیات، هزینه قابل قبول، برگ تشخیص، مالیات قطعی، سامانه مؤدیان، صورتحساب مالیاتی، مالیات بر ارزش افزوده و جرایم مالیاتی، پایههای اصلی فهم نظام مالیاتی هستند.
اگر این مفاهیم را درست بشناسید، هم تکالیف قانونی خود را بهتر انجام میدهید و هم در زمان رسیدگی، دفاع، اعتراض و برنامه ریزی مالیاتی عملکرد حرفهایتری خواهید داشت.
در واقع، تسلط بر اصطلاحات مالیاتی فقط یک دانش تئوریک نیست؛ بلکه ابزاری عملی برای کاهش ریسک، جلوگیری از جریمه و مدیریت بهتر کسب و کار است.